#termmax @TermMax
Früher dachte ich, RWA wäre einfach.
Das Asset tokenisieren → auf die Blockchain werfen → boom, Liquidität.
Ja … nicht wirklich. Der schwierige Teil beginnt, wenn der Kreditnehmer nicht zurückzahlen kann und niemand die Sicherheit haben will. Genau da hat @TermMax meine Aufmerksamkeit geweckt. Wenn die Fälligkeit endet und die Rückzahlung ausbleibt, haben sie dieses Physical-Delivery-Setup — Kreditgeber können tatsächlich aus einem Pool mit sowohl dem Basiswert als auch den Sicherheitstoken einlösen. Verrückt.
Das hat meinen Blick auf RWA komplett verändert.
Blockchain ist großartig für Eigentumsnachweise, Transparenz und saubere Übertragungen. Aber sie kann ein illiquides Lagerhaus oder eine Immobilie nicht über Nacht in ETH verwandeln. Das eigentliche Spiel ist, Kredit-Schienen aufzubauen, die auch dann noch funktionieren, wenn die Liquidität versiegt.
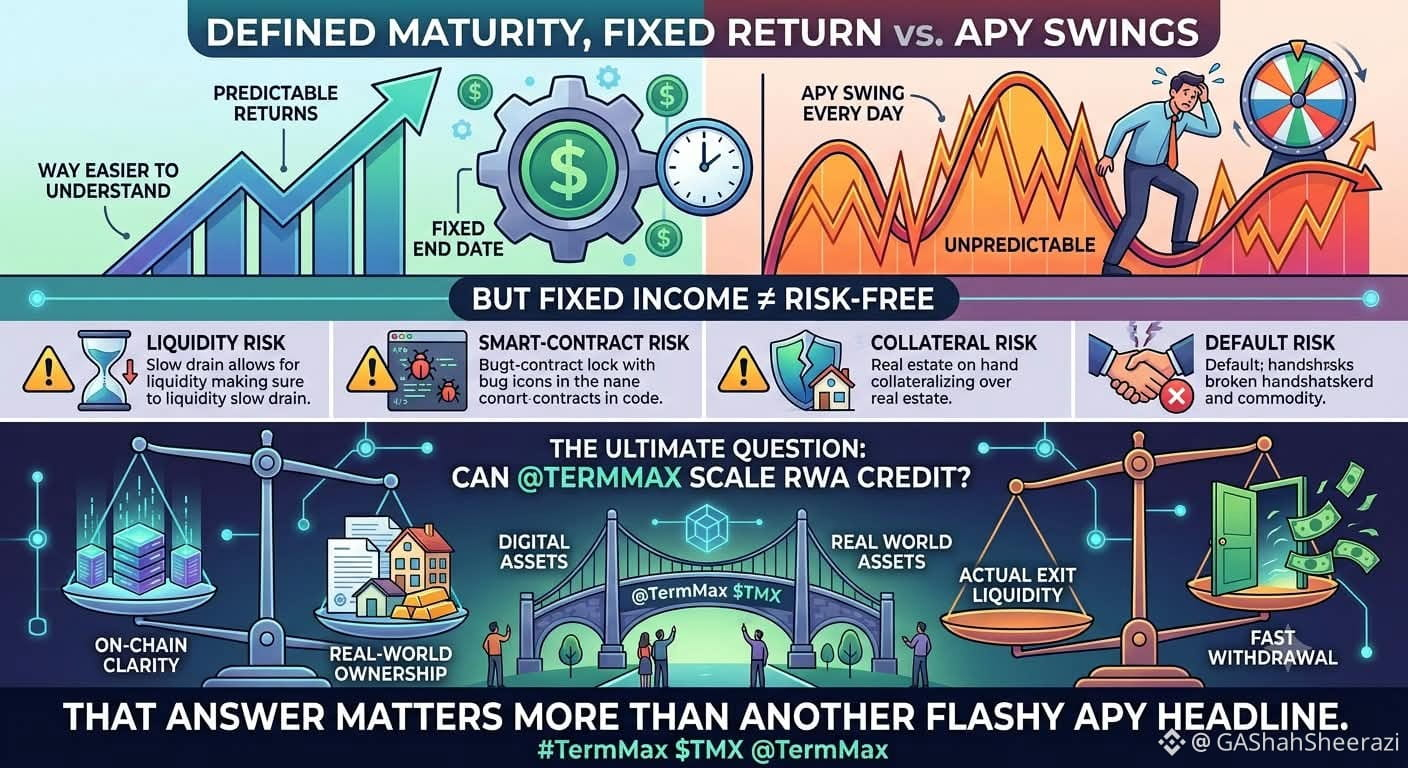
TermMax hat mir auch Fixed-Rate-DeFi verständlich gemacht. Definierte Fälligkeit, feste Rendite — viel leichter zu begreifen, als jeden Tag die schwankende APY zu beobachten. Aber festverzinslich heißt nicht risikofrei. Liquiditätsrisiko, Smart-Contract-Risiko, Besicherungsrisiko, Ausfallrisiko — alles ist weiterhin da.
Jetzt beobachte ich nur noch eines: Kann @TermMax RWA-Kredit skalieren und dabei das Gleichgewicht zwischen On-Chain-Klarheit, realem Eigentum und echter Ausstiegsliquidität bewahren?
Diese Antwort ist wichtiger als noch eine reißerische APY-Überschrift.#TermMax $TMX