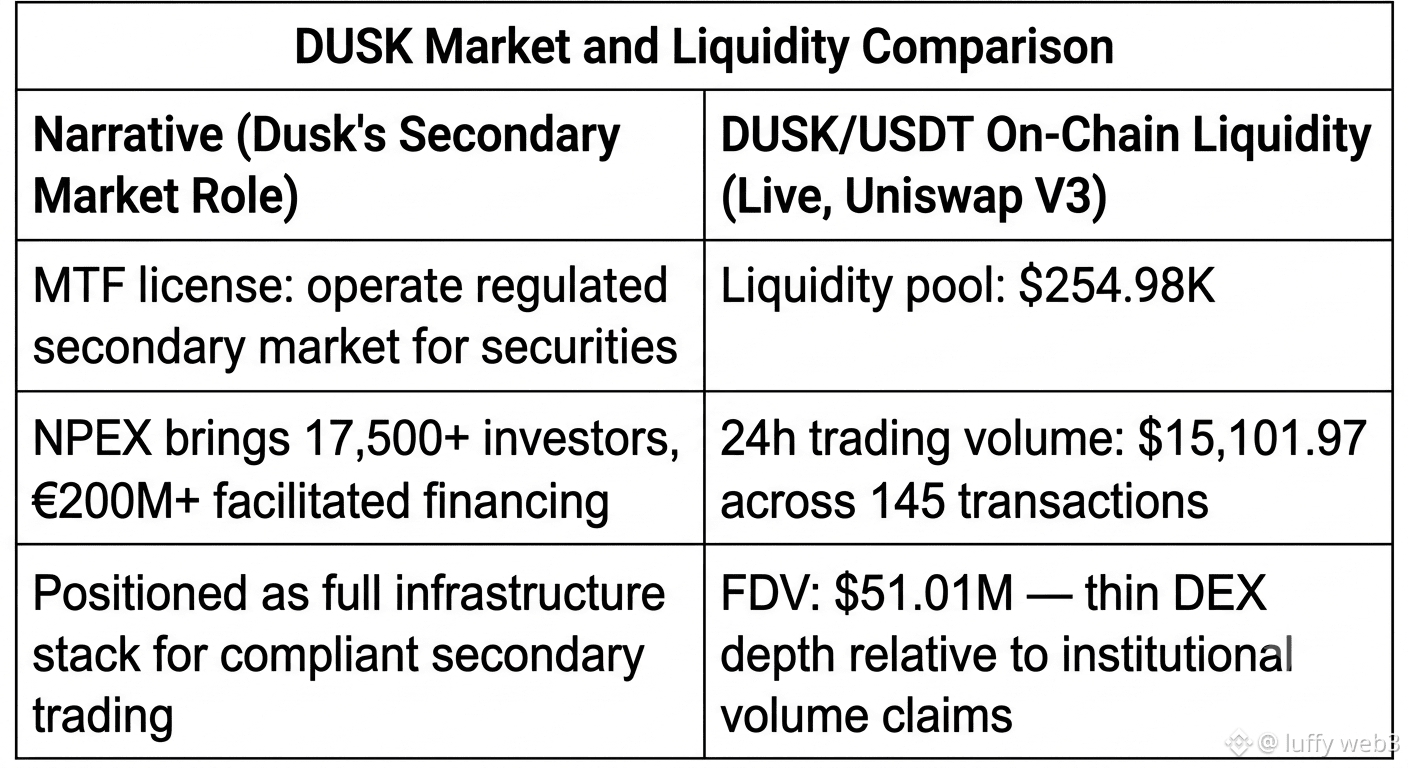
Ich habe mir angeschaut, was die MTF-Lizenz von Dusk ($DUSK ) tatsächlich ermöglicht – „den Betrieb eines regulierten Sekundärmarkts für den Handel mit Wertpapieren“, direkt aus der Aufschlüsselung der Lizenz – und bin dann rübergewechselt, um DUSKs eigenen Sekundärmarkt on-chain zu prüfen. #dusk @Dusk Foundation. Schon ein ziemlich witziger Kontrast, muss ich sagen.
Der DUSK/USDT-Pool auf Uniswap V3 liegt aktuell bei 254,98K$ Liquidität, mit einem 24h-Volumen von etwa 15.101,97$ über 145 Transaktionen. Das ist der Sekundärmarkt für den Token, der angeblich Sekundärmärkte für tokenisierte Wertpapiere antreiben soll. NPEX bringt 17.500+ aktive Investoren und 200M+€ an vermittelter Finanzierung in dieses Ökosystem, aber die tatsächliche Handels-Tiefe auf DEX-Ebene für DUSK selbst ist so dünn, dass ein mittelgroßer Auftrag den Preis spürbar bewegen könnte.
Hmm – ich hab mir das kurz durch den Kopf gehen lassen. Macht Sinn, wenn man es einmal durchdenkt: Der Wertpapierhandel, den NPEX aufbaut, findet über lizenzierte Plattformen und regulierte Kanäle statt – nicht über einen Uniswap-Pool. Die eigene Liquidität von DUSK ist also kein wirkliches Proxy dafür, ob die zugrunde liegende Infrastruktur für Sekundärmärkte funktioniert. Trotzdem fühlte es sich komisch an, das eine mit dem anderen abzugleichen.
Ich frage mich, ob die On-Chain-Liquidität von DUSK jemals mit dem institutionellen Volumen mithalten muss, das sie sichern soll, oder ob diese beiden Dinge einfach dauerhaft entkoppelt bleiben.
Der DUSK/USDT-Pool auf Uniswap V3 liegt aktuell bei 254,98K$ Liquidität, mit einem 24h-Volumen von etwa 15.101,97$ über 145 Transaktionen. Das ist der Sekundärmarkt für den Token, der angeblich Sekundärmärkte für tokenisierte Wertpapiere antreiben soll. NPEX bringt 17.500+ aktive Investoren und 200M+€ an vermittelter Finanzierung in dieses Ökosystem, aber die tatsächliche Handels-Tiefe auf DEX-Ebene für DUSK selbst ist so dünn, dass ein mittelgroßer Auftrag den Preis spürbar bewegen könnte.
Hmm – ich hab mir das kurz durch den Kopf gehen lassen. Macht Sinn, wenn man es einmal durchdenkt: Der Wertpapierhandel, den NPEX aufbaut, findet über lizenzierte Plattformen und regulierte Kanäle statt – nicht über einen Uniswap-Pool. Die eigene Liquidität von DUSK ist also kein wirkliches Proxy dafür, ob die zugrunde liegende Infrastruktur für Sekundärmärkte funktioniert. Trotzdem fühlte es sich komisch an, das eine mit dem anderen abzugleichen.
Ich frage mich, ob die On-Chain-Liquidität von DUSK jemals mit dem institutionellen Volumen mithalten muss, das sie sichern soll, oder ob diese beiden Dinge einfach dauerhaft entkoppelt bleiben.