TermMax: Die Kennzahlen, die nach den Headline-Zahlen wirklich zählen
Je mehr ich TermMax studiere, desto weniger Interesse habe ich an den Zahlen der Schlagzeilen – und desto mehr Aufmerksamkeit schenke ich dem, was darunter passiert.
Eine registrierte Wallet-Anzahl von 1,5 Millionen klingt beeindruckend, aber diese Zahl wird viel weniger aussagekräftig, wenn man sie mit rund 90 Millionen US-Dollar an gemeldeten TVL vergleicht. Der daraus resultierende Durchschnitt liegt nur bei etwa 60 US-Dollar pro Wallet. Das deutet nicht automatisch auf eine schwache Nutzerakquise hin. Stattdessen wirft es eine wichtigere Frage auf: Wie effektiv werden diese Wallets aktiviert?
Das eigentliche Signal ist nicht, wie viele Adressen existieren, sondern wie viele Nutzer tatsächlich Kapital einsetzen, eine fest befristete Position abschließen, nach Ablauf wieder zurückkommen und erneut Mittel zuteilen. Wiederholungsverhalten würde viel mehr über Product-Market-Fit aussagen als eine große Wallet-Headline.
Das gleiche Prinzip gilt für die TMX-Tokenomics. Eine maximale Gesamtmenge von 1 Milliarde TMX ist unkompliziert, und eine feste Gesamtmenge nimmt eine weitere Ebene der Unsicherheit über die zukünftige Inflation. Aber Knappheit allein schafft keinen nachhaltigen Wert. Die entscheidende Variable ist die Nachfrage. Die entscheidende Frage ist, ob Nutzer, Liquiditätsanbieter, Governance-Teilnehmer oder andere Akteure im Ökosystem genügend Gründe haben, TMX dauerhaft zu wollen und zu nutzen.
Auch die Expansion über mehrere Ketten hinweg verdient dieselbe kritische Betrachtung. Laut TermMax erstreckt sich das Projekt über zehn EVM-kompatible Netzwerke, was den Zugang erweitert und möglicherweise neue Liquiditätskanäle eröffnet. Doch die Verteilung über Ketten kann die Liquidität auch verwässern. Wenn 90 Millionen US-Dollar TVL gleichmäßig aufgeteilt würden, entspräche das nur etwa 9 Millionen US-Dollar pro Kette. Reale Märkte werden Kapital nie perfekt gleichmäßig verteilen, aber der Vergleich macht eine wichtige Unterscheidung deutlich: Überall verfügbar zu sein ist nicht dasselbe wie überall liquide zu sein.
Bei Festzins-Märkten ist die Tiefe entscheidend. Kreditnehmer benötigen eine zuverlässige Ausführung, Kreditgeber brauchen das Vertrauen, dass das Kapital effizient eingesetzt werden kann, und die Zinssätze müssen genug Teilnahme erhalten, um wettbewerbsfähig zu bleiben. Eine Expansion ist dann wertvoll, wenn sie diese Bedingungen stärkt – nicht nur, wenn sie die Anzahl unterstützter Netzwerke erhöht.
Eine weitere Kennzahl, die ich genau im Blick hätte, ist tatenloses bzw. ungenutztes Kapital. Wenn ein bedeutender Teil der Vault-Vermögenswerte kontinuierlich in externe Protokolle wie Aave, Morpho oder Venus geleitet wird, anstatt in TermMax-Festzins-Märkte, gibt es zwei mögliche Interpretationen. Es könnte ein Zeichen für intelligentes Kapitalmanagement durch Kuratoren sein. Es könnte aber auch darauf hindeuten, dass die native Nachfrage nach fest befristeter Kreditvergabe noch nicht tief genug ist, um die verfügbare Liquidität aufzunehmen.
Letztlich halte ich den stärksten Test für die Performance über die Zeit. In einem Zeitraum von 90 Tagen: Wie oft übertrifft ein gesperrter TermMax-Zinssatz die Alternative mit variablem Zinssatz, die die Nutzer stattdessen hätten wählen können?
Dieser Vergleich verbindet alles: Aktivierung, Bindung, Liquidität, Kreditnehmernachfrage, Vault-Effizienz und den echten Nutzerwert.
Die TMX-Versorgung ist leicht zu zählen.
Die schwierigeren Kennzahlen sind die, die zeigen, ob der Markt tatsächlich funktioniert.
Wenn sich diese Kennzahlen gemeinsam verbessern, wird die Story stärker. Mehr aktive Wallets würden mehr Teilnahme bedeuten; wiederholte Nutzung würde für Bindung sprechen; fest befristete Volumina würden Markttiefe stützen; und eine konsistente Performance der Zinssätze würde zeigen, dass Nutzer etwas haben, das sie anderswo nicht replizieren können. Das sind die Belege, die ich priorisieren würde.


Artikel
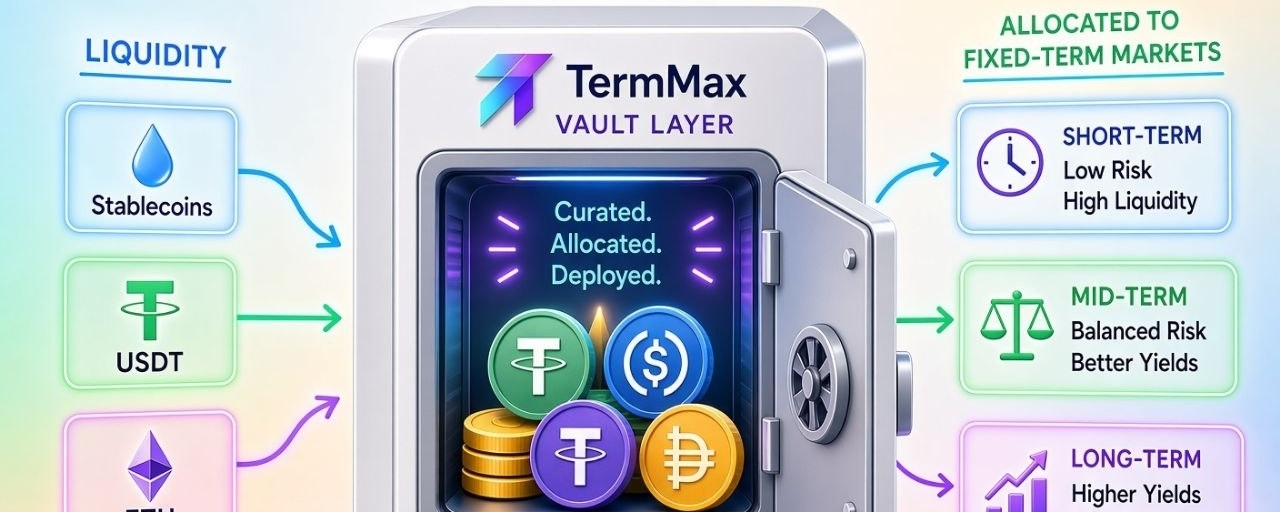
Mind-Share in Bezug auf die TermMax-Vault-Layer.
Haftungsausschluss: Enthält Meinungen von Drittanbietern. Keine Beratung. Binance AI wird ohne Gewähr bereitgestellt. Siehe AGB.