TermMax-Tokenomics jenseits der Schlagzeile lesen
Wenn ich mir den TermMax-Token-Plan anschaue, sticht als Erstes die erste Zahl ins Auge: die maximale Angebotsmenge von 1 Milliarde TMX. Das ist klar, einprägsam und lässt sich leicht mit anderen Projekten vergleichen. Aber die maximale Angebotsmenge allein sagt mir nicht, wie sich der Markt verhalten könnte – insbesondere in den frühen Phasen des Protokolls.
Der sinnvollere Ausgangspunkt ist die umlaufende Menge.
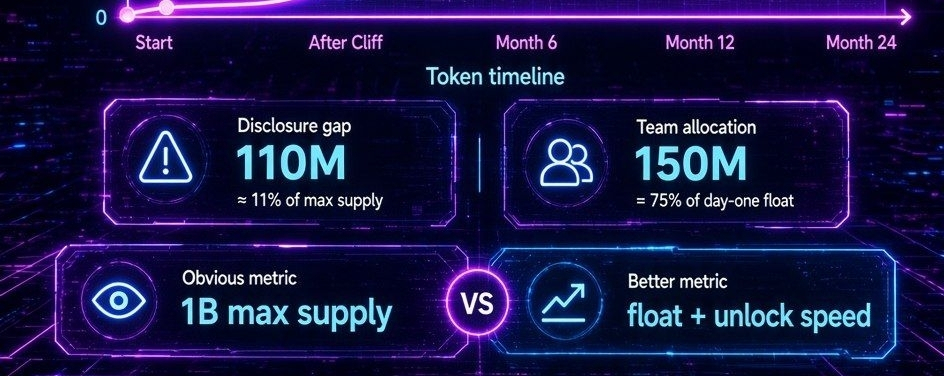
Wenn ungefähr 200 Millionen TMX beim Launch in den Umlauf gelangen, ist dann nur ein Bruchteil der späteren Gesamtmenge unmittelbar für den Markt verfügbar. Das schafft einen anderen Rahmen, um Verwässerung zu bewerten. Statt zu fragen, ob 1 Milliarde Token groß oder klein klingt, würde ich lieber fragen, wie schnell zusätzliche Token liquid werden und wer sie erhält.
Der Vesting-Plan wird hier besonders wichtig.
Investorenallokationen können nach dem jeweiligen Cliff eine spürbare monatliche Freigabe auslösen. Wenn sich dabei die Entsperrungen von Team und Beratern mit diesen Ausschüttungen überlappen, kann die Menge neuer Tokens, die in den Umlauf gelangt, beträchtlich werden. Geplante Emissionen sind nicht per se negativ. Tatsächlich ist vorhersehbares Vesting in der Regel gesünder als unerwartete Angebots-Schocks, weil Marktteilnehmer sich darauf einstellen können.
Die entscheidendere Frage ist, ob die Nachfrage mit dieser Expansion wachsen kann.
Wenn die Protokollaktivität, die Generierung von Einnahmen, die Beteiligung am Staking, der Nutzen für die Governance und die breitere Akzeptanz im Ökosystem schneller steigen als die umlaufende Menge, könnte sich die Verwässerung für den Markt leichter absorbieren lassen. Wenn das Angebot jedoch schneller wächst als die echte Nachfrage, kann selbst ein sorgfältig gestalteter Zeitplan anhaltenden Verkaufsdruck erzeugen.
Eine weitere hilfreiche Perspektive ist die Konzentration der Allokationen.
Die Größe der Team-Allokation im Verhältnis zur anfänglichen Umlaufmenge zeigt, wie wichtig zukünftige Entsperrungen werden könnten. Investor-, Team- und Berater-Allokationen sollten daher nicht nur als Prozentsätze der maximalen Angebotsmenge bewertet werden, sondern als künftige Zuwächse des handelbaren Liquiditätsbestands. Eine Token-Allokation, die im Vergleich zur gesamten Maximalmenge vernünftig aussieht, kann sich sehr anders darstellen, wenn man sie mit dem vergleicht, was am Tag eins verfügbar ist.
Auch aus der Dokumentation selbst lässt sich eine Lektion ziehen.
Wenn unterschiedliche Versionen der Tokenomics-Materialien eine deutliche Diskrepanz bei Angebot oder Allokationen zeigen, sollte dieser Unterschied nicht als bloßes redaktionelles Detail abgetan werden. Klare Dokumentation ist Teil der Marktdurchsichtigkeit. Investoren müssen verstehen, welche Zahlen aktuell sind, wie die Allokationen aufgebaut sind und ob Revisionen den erwarteten Pfad des Angebots verändern.
Für mich ist die entscheidende Kennzahl daher nicht die Schlagzeilen-Milliarde.
Es ist das Zusammenspiel aus umlaufender Menge, Entsperrungs-Tempo, Wachstum der Nachfrage und dem tatsächlichen Nutzen der Tokens.
Eine feste maximale Angebotsmenge kann eine klare Grenze vorgeben, aber Knappheit ist nur dann sinnvoll, wenn der Freisetzungsplan verstanden wird. Der echte Test für TermMax wird sein, ob das Ökosystem genug Nutzen und Nachfrage erzeugen kann, um neues TMX zu absorbieren, sobald es liquid wird.
Hier wird echte Supply-Disziplin sichtbar.
Tokenomics geht letztlich weniger darum, was auf dem Papier existiert, sondern vielmehr darum, was in den Markt gelangt, wann es ankommt und wie effektiv das Ökosystem diesen sich erweiternden Liquiditätsbestand unterstützen kann.


Artikel
TermMax-Tokenomics
Haftungsausschluss: Enthält Meinungen von Drittanbietern. Keine Beratung. Binance AI wird ohne Gewähr bereitgestellt. Siehe AGB.