Ein One TermMax-Beispiel hat mich dazu gebracht, FT-Rabatte in seinen Märkten für Kreditaufnahmen mit festem Zinssatz etwas anders zu betrachten.
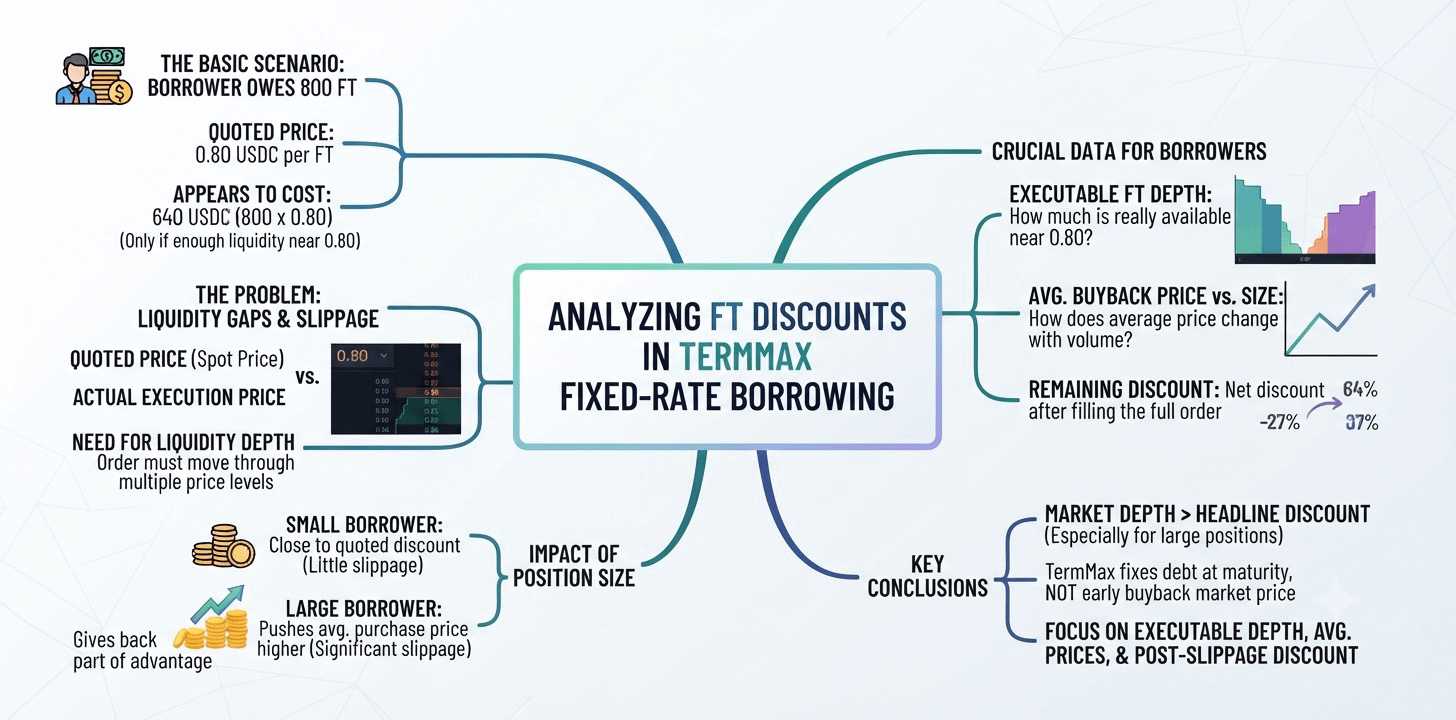
Ein Kreditnehmer könnte 800 Fixed-rate Tokens (FT) schulden. Wenn FT zu 0,80 USDC notiert ist, scheint das Zurückkaufen des vollen Betrags 640 USDC zu kosten.
Aber das gilt nur, wenn es genügend FT gibt, die sich nahe bei 0,80 befinden.
Der angegebene Preis sagt mir, wo der Markt handelt. Er sagt mir nicht, was es tatsächlich kosten würde, 800 FT zu kaufen – insbesondere dann, wenn der Auftrag sich durch mehrere Liquiditätsebenen bewegen muss.
Diese Lücke wird umso wichtiger, je größer die Positionsgröße wird. Ein kleiner Kreditnehmer kommt möglicherweise nahe an den angegebenen Rabatt heran. Ein größerer könnte den durchschnittlichen Kaufpreis erhöhen und einen Teil dieses Vorteils durch Slippage wieder zunichtemachen.
Was ich noch nicht weiß, ist, wie schnell das in TermMaxs FT-Märkten passiert.
Die nützlichen Daten wären die Tiefe hinter dem Kurs: wie viel FT nahe 0,80 verfügbar ist, wie sich der durchschnittliche Rückkaufpreis mit der Größe verändert und wie viel des Rabatts am Nennwert noch vorhanden ist, sobald der gesamte Auftrag ausgeführt ist.
Das sagt mir mehr als der reine Spot-FT-Preis allein.
TermMax kann das beheben, was ein Kreditnehmer bei Fälligkeit schuldet. Es kann nicht den Preis festlegen, den der Markt anbietet, wenn der Kreditnehmer versucht, die Schuld frühzeitig zurückzukaufen.
Bei größeren Positionen macht das die Markttiefe wichtiger als den Schlagzeilen-Rabatt.
Ich beobachte ausführbare FT-Tiefe, durchschnittliche Rückkaufpreise über verschiedene Positionsgrößen hinweg und wie viel des Rabatts nach der Slippage übrig bleibt.
#termmax @TermMax