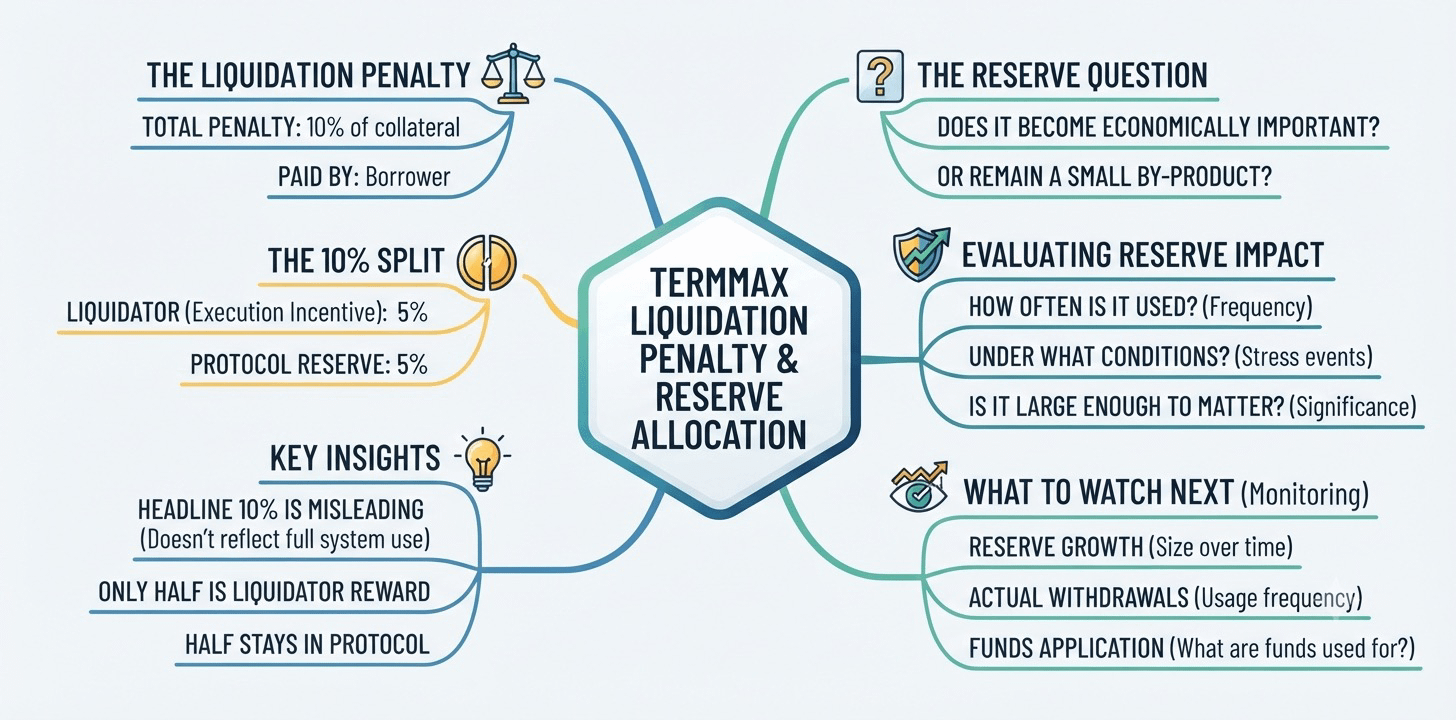
TermMax erhebt an seinen Kreditmärkten mit festem Zinssatz eine Liquidationsstrafe von 10 %, aber der Liquidator erhält nur die Hälfte davon.
Die anderen 5 % gehen an die Protokollreserve.
Diese Aufteilung ist mir wichtiger als die Schlagzeile. Wenn ein Kreditnehmer 10 % verliert, heißt das nicht, dass das Protokoll 10 % zahlen muss, damit jemand die Position liquidiert. Nur die Hälfte ist der Ausführungsanreiz. Der Rest bleibt im System.
Also verschiebt sich die Frage.
Was ich noch nicht weiß, ist, ob diese Reservezuweisung für TermMax wirtschaftlich wichtig wird oder ob sie ein relativ kleines Nebenprodukt der Liquidationsaktivität bleibt.
Allein die Strafe von 10 % kann das nicht beantworten. Sie sagt mir, was die Liquidation den Kreditnehmer kostet, nicht was mit dem Wert geschieht, nachdem er eingezogen wurde.
Ich würde lieber sehen, wohin die Reserve tatsächlich fließt. Wie oft wird sie genutzt? Unter welchen Bedingungen? Wird sie groß genug, um relevant zu werden, wenn das Protokoll unter Druck gerät?
Diese Antworten würden mir mehr sagen als der reine Reservebestand.
Der interessante Teil von TermMax' Liquidationsdesign ist daher nicht nur, dass die Strafe 10 % beträgt, sondern dass diese Strafe zwei verschiedene Aufgaben erfüllt. Die eine Hälfte bezahlt die Liquidation. Die andere beweist ihren Wert erst dann, wenn die Reserve irgendwann eine sinnvolle Rolle im System spielt.
Ich beobachte das Wachstum der Reserve, tatsächliche Auszahlungen und wofür diese Mittel verwendet werden.
@TermMax #TermMax
Die anderen 5 % gehen an die Protokollreserve.
Diese Aufteilung ist mir wichtiger als die Schlagzeile. Wenn ein Kreditnehmer 10 % verliert, heißt das nicht, dass das Protokoll 10 % zahlen muss, damit jemand die Position liquidiert. Nur die Hälfte ist der Ausführungsanreiz. Der Rest bleibt im System.
Also verschiebt sich die Frage.
Was ich noch nicht weiß, ist, ob diese Reservezuweisung für TermMax wirtschaftlich wichtig wird oder ob sie ein relativ kleines Nebenprodukt der Liquidationsaktivität bleibt.
Allein die Strafe von 10 % kann das nicht beantworten. Sie sagt mir, was die Liquidation den Kreditnehmer kostet, nicht was mit dem Wert geschieht, nachdem er eingezogen wurde.
Ich würde lieber sehen, wohin die Reserve tatsächlich fließt. Wie oft wird sie genutzt? Unter welchen Bedingungen? Wird sie groß genug, um relevant zu werden, wenn das Protokoll unter Druck gerät?
Diese Antworten würden mir mehr sagen als der reine Reservebestand.
Der interessante Teil von TermMax' Liquidationsdesign ist daher nicht nur, dass die Strafe 10 % beträgt, sondern dass diese Strafe zwei verschiedene Aufgaben erfüllt. Die eine Hälfte bezahlt die Liquidation. Die andere beweist ihren Wert erst dann, wenn die Reserve irgendwann eine sinnvolle Rolle im System spielt.
Ich beobachte das Wachstum der Reserve, tatsächliche Auszahlungen und wofür diese Mittel verwendet werden.
@TermMax #TermMax