Früher habe ich ein 80%-MLTV so gelesen, als hätte ich noch 20% Spielraum vor der Liquidation.
Die Dokumentation von TermMax macht eine andere Unterscheidung. MLTV legt die maximale Verschuldung fest, die gegen das Sicherungsvermögen eröffnet werden kann, während LLTV bestimmt, wann eine Position aufgrund ihres aktuellen LTVs liquidationsberechtigt wird.
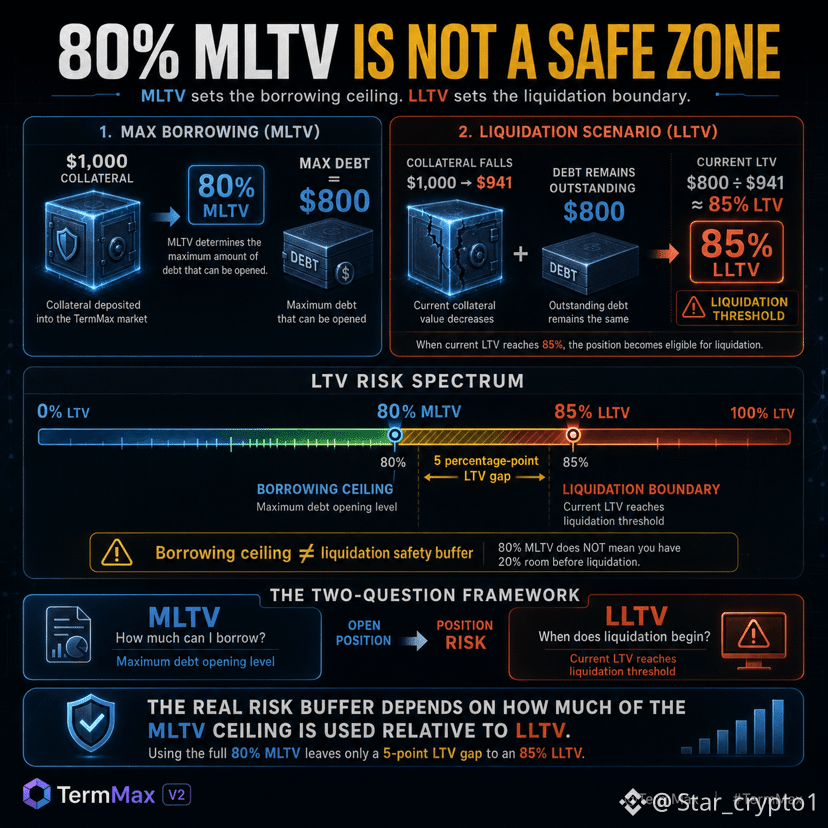
Nimm eine Position mit 80% MLTV und 85% LLTV. Auf dem maximalen Kreditniveau stützen $1.000 Sicherungsvermögen $800 Schulden. Wenn das Sicherungsvermögen auf $941 fällt, entsprechen diese $800 Schulden nun ungefähr 85% LTV — genau an der Liquidationsschwelle.
Das hat meine Sicht auf die MLTV-Zahl verändert. Entscheidend ist der Abstand zwischen der Kreditobergrenze und der Liquidationsschwelle, sobald die Position eröffnet ist. Wenn ich die volle 80%-Obergrenze ausnutze, bleibt nur eine 5-Prozentpunkte-LTV-Lücke zu einem 85%-LLTV.
Ich glaube nicht, dass das bedeutet, MLTV sei irreführend. Es beantwortet eine andere Frage: Wie viel kann ich leihen? LLTV beantwortet die spätere Frage: Wann wird die Position liquidationsberechtigt?
Die wichtige Unterscheidung ist nicht die 80%-Obergrenze an sich, sondern wie viel von dieser Obergrenze im Verhältnis zur Liquidationsgrenze genutzt wird.
Wenn MLTV mir sagt, wie viel ich leihen kann, während LLTV mir sagt, wann die Liquidation beginnt, sollte ich dann die Lücke zwischen ihnen als den eigentlichen Risikopuffer betrachten?
@TermMax #TermMax #termmax @TermMax
#BitcoinBestWeekSinceMarch2023 #SpotGoldHitsHighestSinceMay15 #TrumpPressesCongressToPassClarityAct $BTC $ETH
Die Dokumentation von TermMax macht eine andere Unterscheidung. MLTV legt die maximale Verschuldung fest, die gegen das Sicherungsvermögen eröffnet werden kann, während LLTV bestimmt, wann eine Position aufgrund ihres aktuellen LTVs liquidationsberechtigt wird.
Nimm eine Position mit 80% MLTV und 85% LLTV. Auf dem maximalen Kreditniveau stützen $1.000 Sicherungsvermögen $800 Schulden. Wenn das Sicherungsvermögen auf $941 fällt, entsprechen diese $800 Schulden nun ungefähr 85% LTV — genau an der Liquidationsschwelle.
Das hat meine Sicht auf die MLTV-Zahl verändert. Entscheidend ist der Abstand zwischen der Kreditobergrenze und der Liquidationsschwelle, sobald die Position eröffnet ist. Wenn ich die volle 80%-Obergrenze ausnutze, bleibt nur eine 5-Prozentpunkte-LTV-Lücke zu einem 85%-LLTV.
Ich glaube nicht, dass das bedeutet, MLTV sei irreführend. Es beantwortet eine andere Frage: Wie viel kann ich leihen? LLTV beantwortet die spätere Frage: Wann wird die Position liquidationsberechtigt?
Die wichtige Unterscheidung ist nicht die 80%-Obergrenze an sich, sondern wie viel von dieser Obergrenze im Verhältnis zur Liquidationsgrenze genutzt wird.
Wenn MLTV mir sagt, wie viel ich leihen kann, während LLTV mir sagt, wann die Liquidation beginnt, sollte ich dann die Lücke zwischen ihnen als den eigentlichen Risikopuffer betrachten?
@TermMax #TermMax #termmax @TermMax
#BitcoinBestWeekSinceMarch2023 #SpotGoldHitsHighestSinceMay15 #TrumpPressesCongressToPassClarityAct $BTC $ETH