#termmax @TermMax Ich dachte früher, der interessante Teil von TermMax sei einfach die Kreditaufnahme zu einem festen Zinssatz. Je genauer ich mir angesehen habe, wie die Produkte miteinander verbunden sind, desto mehr wurde mir klar: Das war nur die Oberfläche.
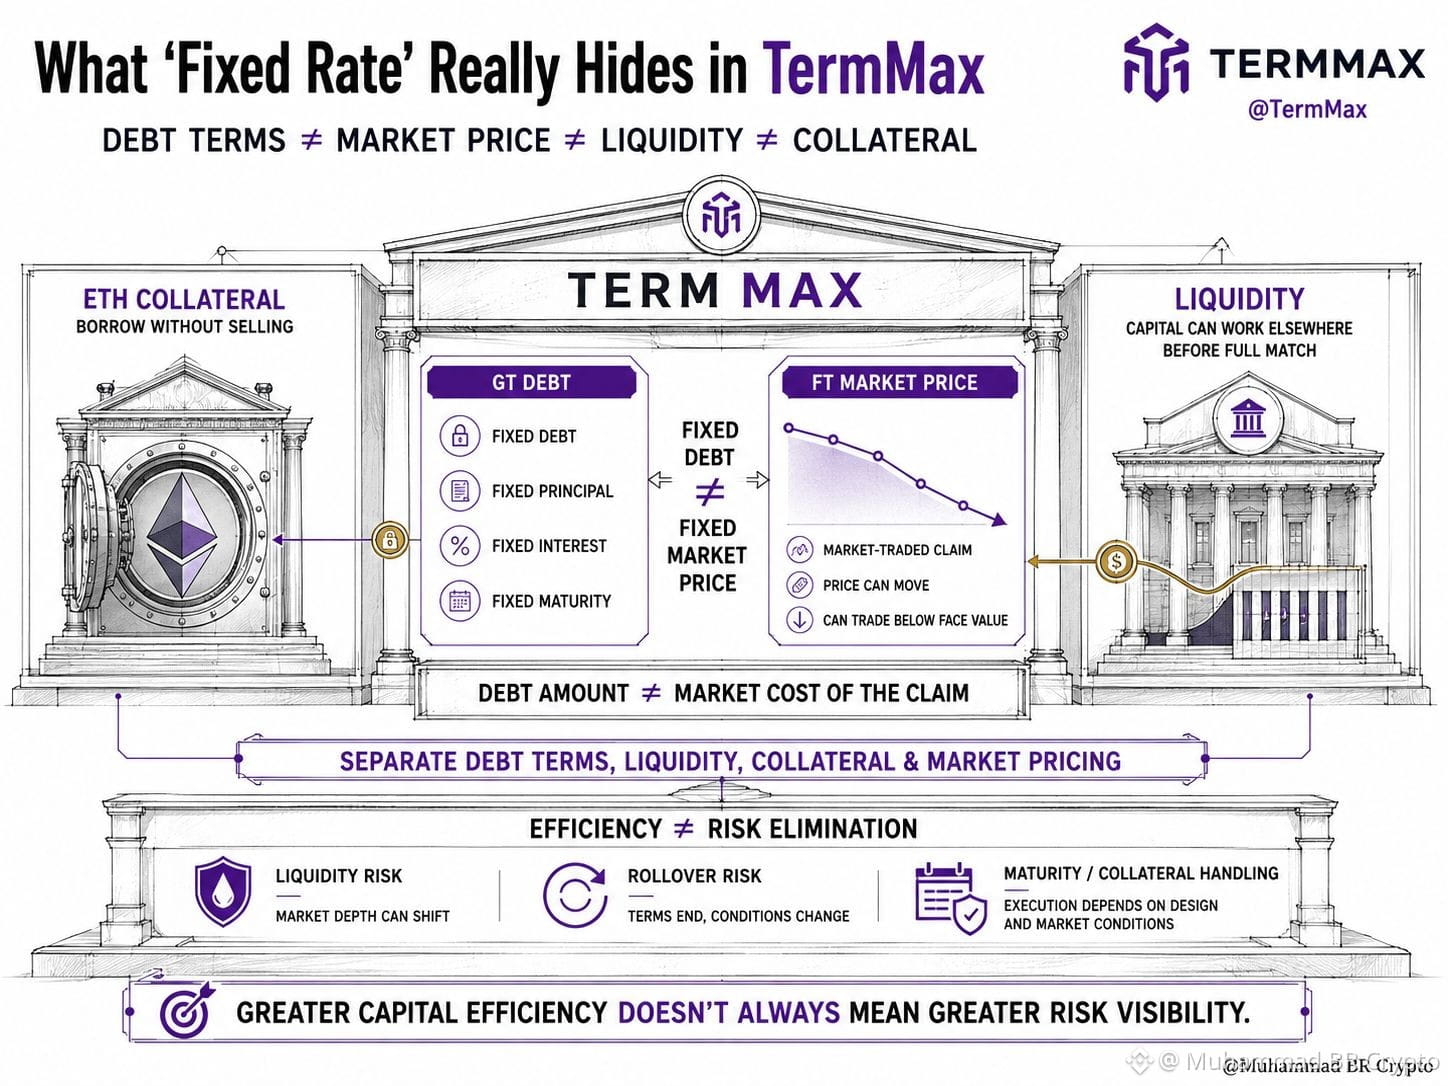
Ein Kreditnehmer kann ETH als Sicherheit verwenden, ohne sie zu verkaufen, während Kreditgeber ihr Kapital anderweitig einsetzen können, sogar bevor ein Auftrag vollständig abgeglichen ist. Aber ein großes Protokoll-TVL bedeutet nicht zwangsläufig, dass es in jedem Markt tiefe Liquidität oder eine einfache Ausführung gibt.
Was meine Sicht wirklich verändert hat, war zu sehen, wie unterschiedlich sich Kapital verhält – je nachdem, wo es liegt. Eine GT-Schuld kann fest bleiben, während die damit verknüpfte FT unter dem Nennwert handelt — also sind Höhe der Schuld und die Marktkosten, um den Anspruch zu erwerben, nicht unbedingt identisch.
Das ließ mich @TermMax weniger als einen einfachen Kreditmarkt begreifen und mehr als den Versuch, Laufzeiten der Schulden, Liquidität, Sicherheiten und Marktpreise voneinander zu trennen, statt alles als ein und dasselbe zu behandeln.
Der Trade-off ist, dass das die Kapitaleffizienz verbessern kann, aber nicht automatisch Liquidität oder Roll-over-Risiken beseitigt — insbesondere, wenn eine Position sich der Fälligkeit nähert oder Sicherheiten nach einem Default abgewickelt werden müssen.
Die größere Frage ist dann nicht einfach, ob @TermMax Kapital effizienter macht. Sondern ob das Trennen von Schulden, Liquidität, Sicherheiten und Marktpreisen das Kapital leichter zu verwalten macht — oder die Risiken lediglich schwerer erkennbar werden lässt.
Ein Kreditnehmer kann ETH als Sicherheit verwenden, ohne sie zu verkaufen, während Kreditgeber ihr Kapital anderweitig einsetzen können, sogar bevor ein Auftrag vollständig abgeglichen ist. Aber ein großes Protokoll-TVL bedeutet nicht zwangsläufig, dass es in jedem Markt tiefe Liquidität oder eine einfache Ausführung gibt.
Was meine Sicht wirklich verändert hat, war zu sehen, wie unterschiedlich sich Kapital verhält – je nachdem, wo es liegt. Eine GT-Schuld kann fest bleiben, während die damit verknüpfte FT unter dem Nennwert handelt — also sind Höhe der Schuld und die Marktkosten, um den Anspruch zu erwerben, nicht unbedingt identisch.
Das ließ mich @TermMax weniger als einen einfachen Kreditmarkt begreifen und mehr als den Versuch, Laufzeiten der Schulden, Liquidität, Sicherheiten und Marktpreise voneinander zu trennen, statt alles als ein und dasselbe zu behandeln.
Der Trade-off ist, dass das die Kapitaleffizienz verbessern kann, aber nicht automatisch Liquidität oder Roll-over-Risiken beseitigt — insbesondere, wenn eine Position sich der Fälligkeit nähert oder Sicherheiten nach einem Default abgewickelt werden müssen.
Die größere Frage ist dann nicht einfach, ob @TermMax Kapital effizienter macht. Sondern ob das Trennen von Schulden, Liquidität, Sicherheiten und Marktpreisen das Kapital leichter zu verwalten macht — oder die Risiken lediglich schwerer erkennbar werden lässt.