Optionen für das Gewinnmitnehmen haben Angst vor dem Moment, wenn die Abwicklung abgeschlossen ist, der Slippage aber in der letzten Stufe stehen bleibt. Als ich die Exercise – Delivery-Erklärung von TermMax Alpha gelesen habe, habe ich festgestellt: Das ist keine „Net Settle“-Option als Deko, sondern ein spezieller Ausstiegsweg für Fälle, in denen die On-Chain-Liquidität nicht ausreicht.
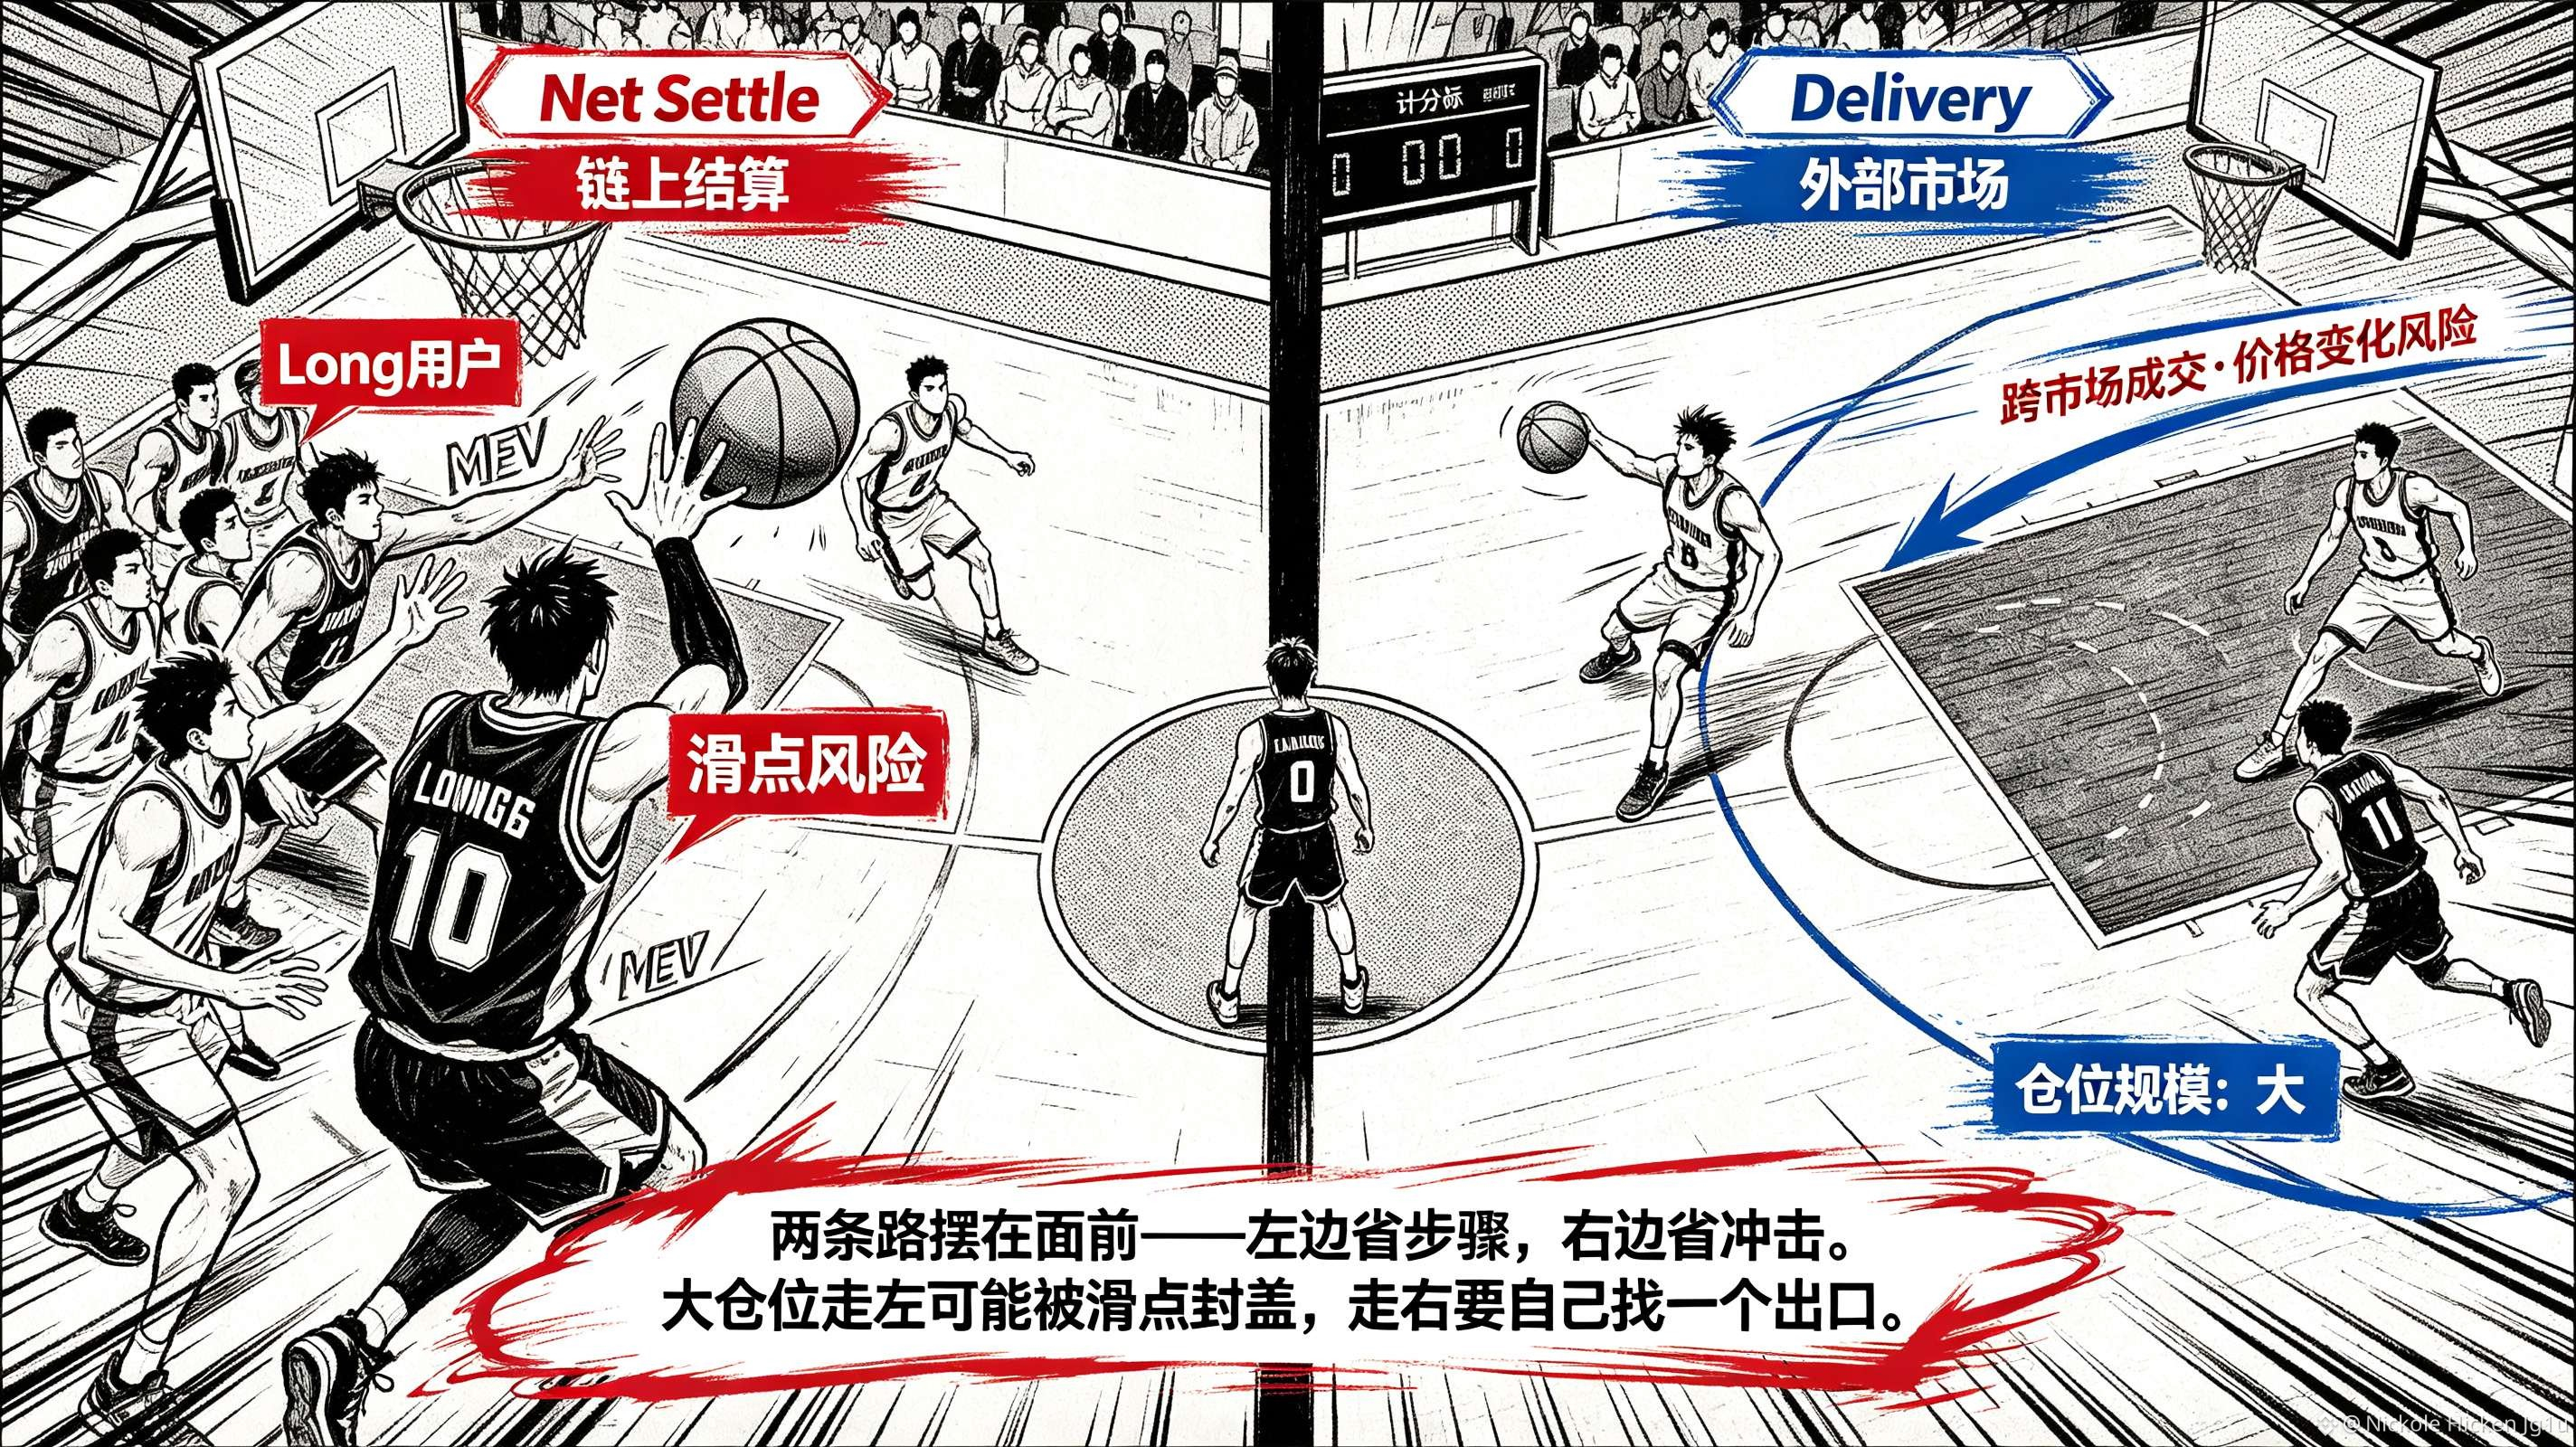
Der Unterschied ist ganz konkret. Net Settle erledigt die Cash- oder Token-Abwicklung direkt on-chain; Delivery trennt hingegen Lieferung und Verkauf: Long-Nutzer erhalten das Basisinstrument zum Ausübungspreis und verkaufen es dann auf einem anderen Markt; Short-Nutzer liefern das Basisinstrument zum Ausübungspreis und gleichen es anschließend auf einem externen Markt wieder aus. Die Gewinn-/Verlustformel bleibt gleich, aber die Person, die die Kosten der unzureichenden DEX-Tiefe trägt, ist eine andere.
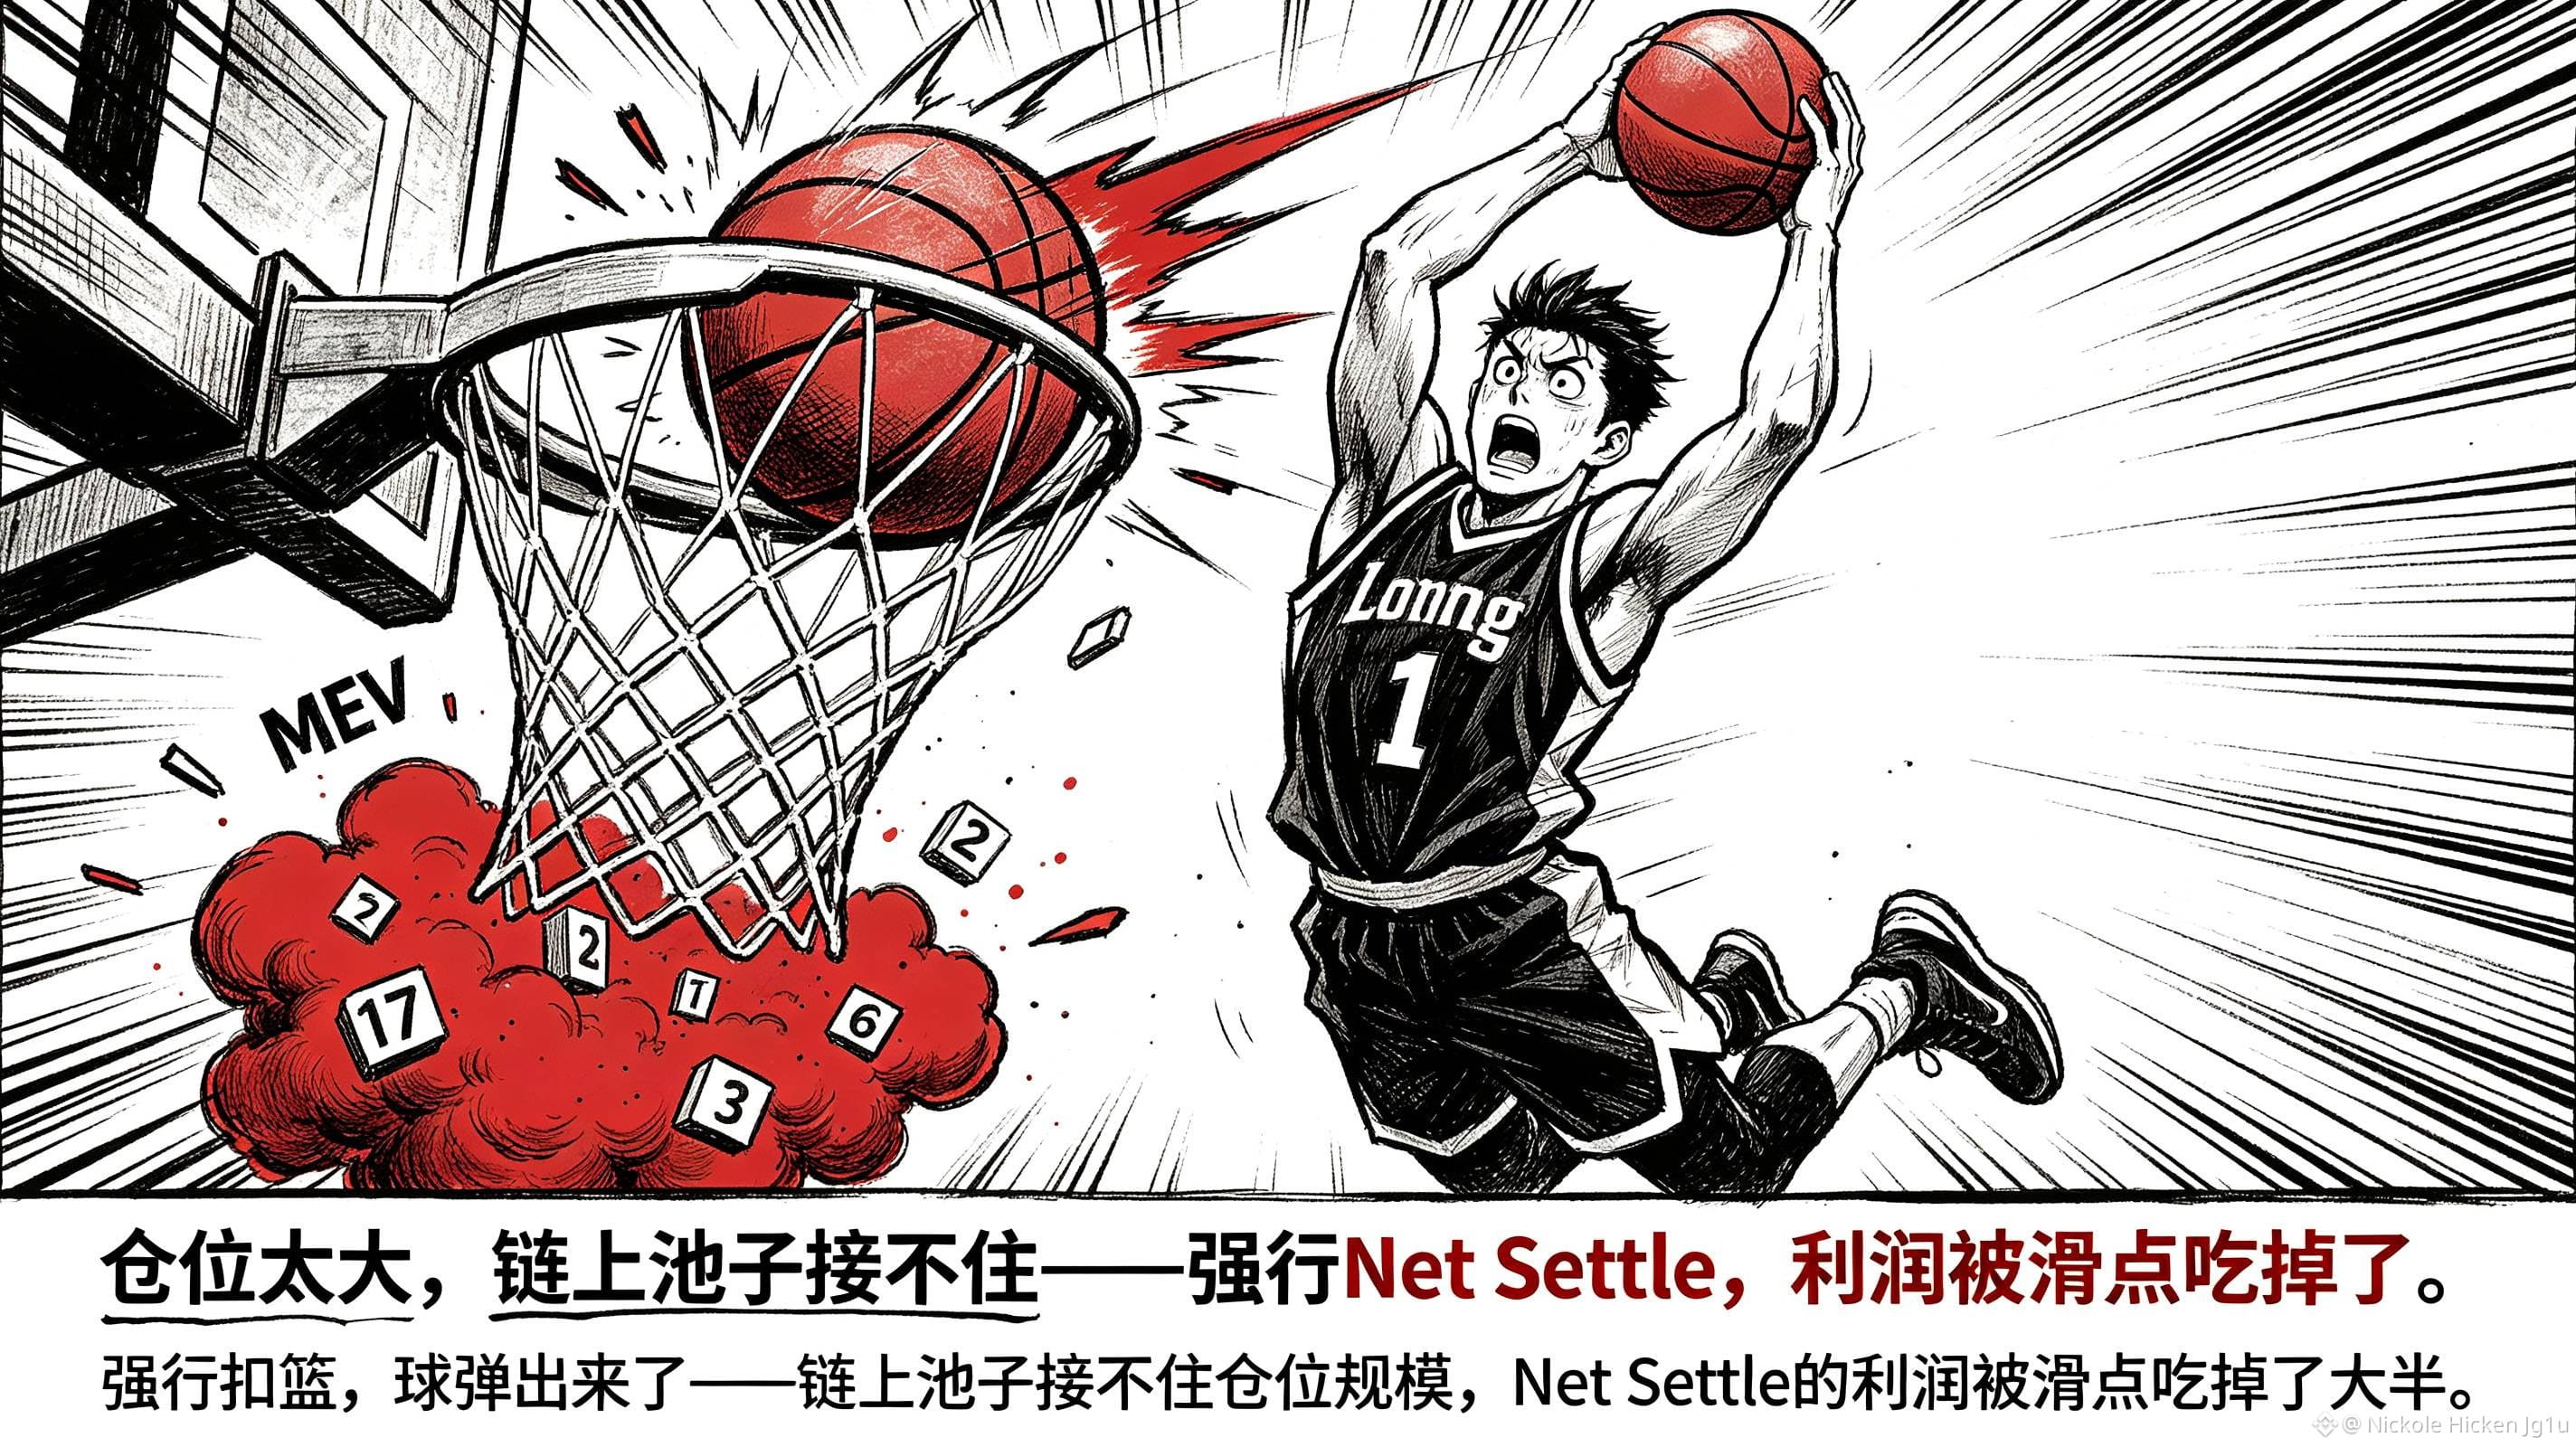
Früher hätte ich eine direkte On-Chain-Abwicklung als Standardlösung angesehen. Jetzt sehe ich: Bei großen Positionen kann Net Settle durch Slippage und MEV den Gewinn auffressen; Delivery reduziert zwar On-Chain-Einflüsse, verlagert aber das Risiko für Cross-Market-Handel, Transfers und Preisänderungen auf die Nutzer. Weniger Schritte heißt nicht weniger Kosten.
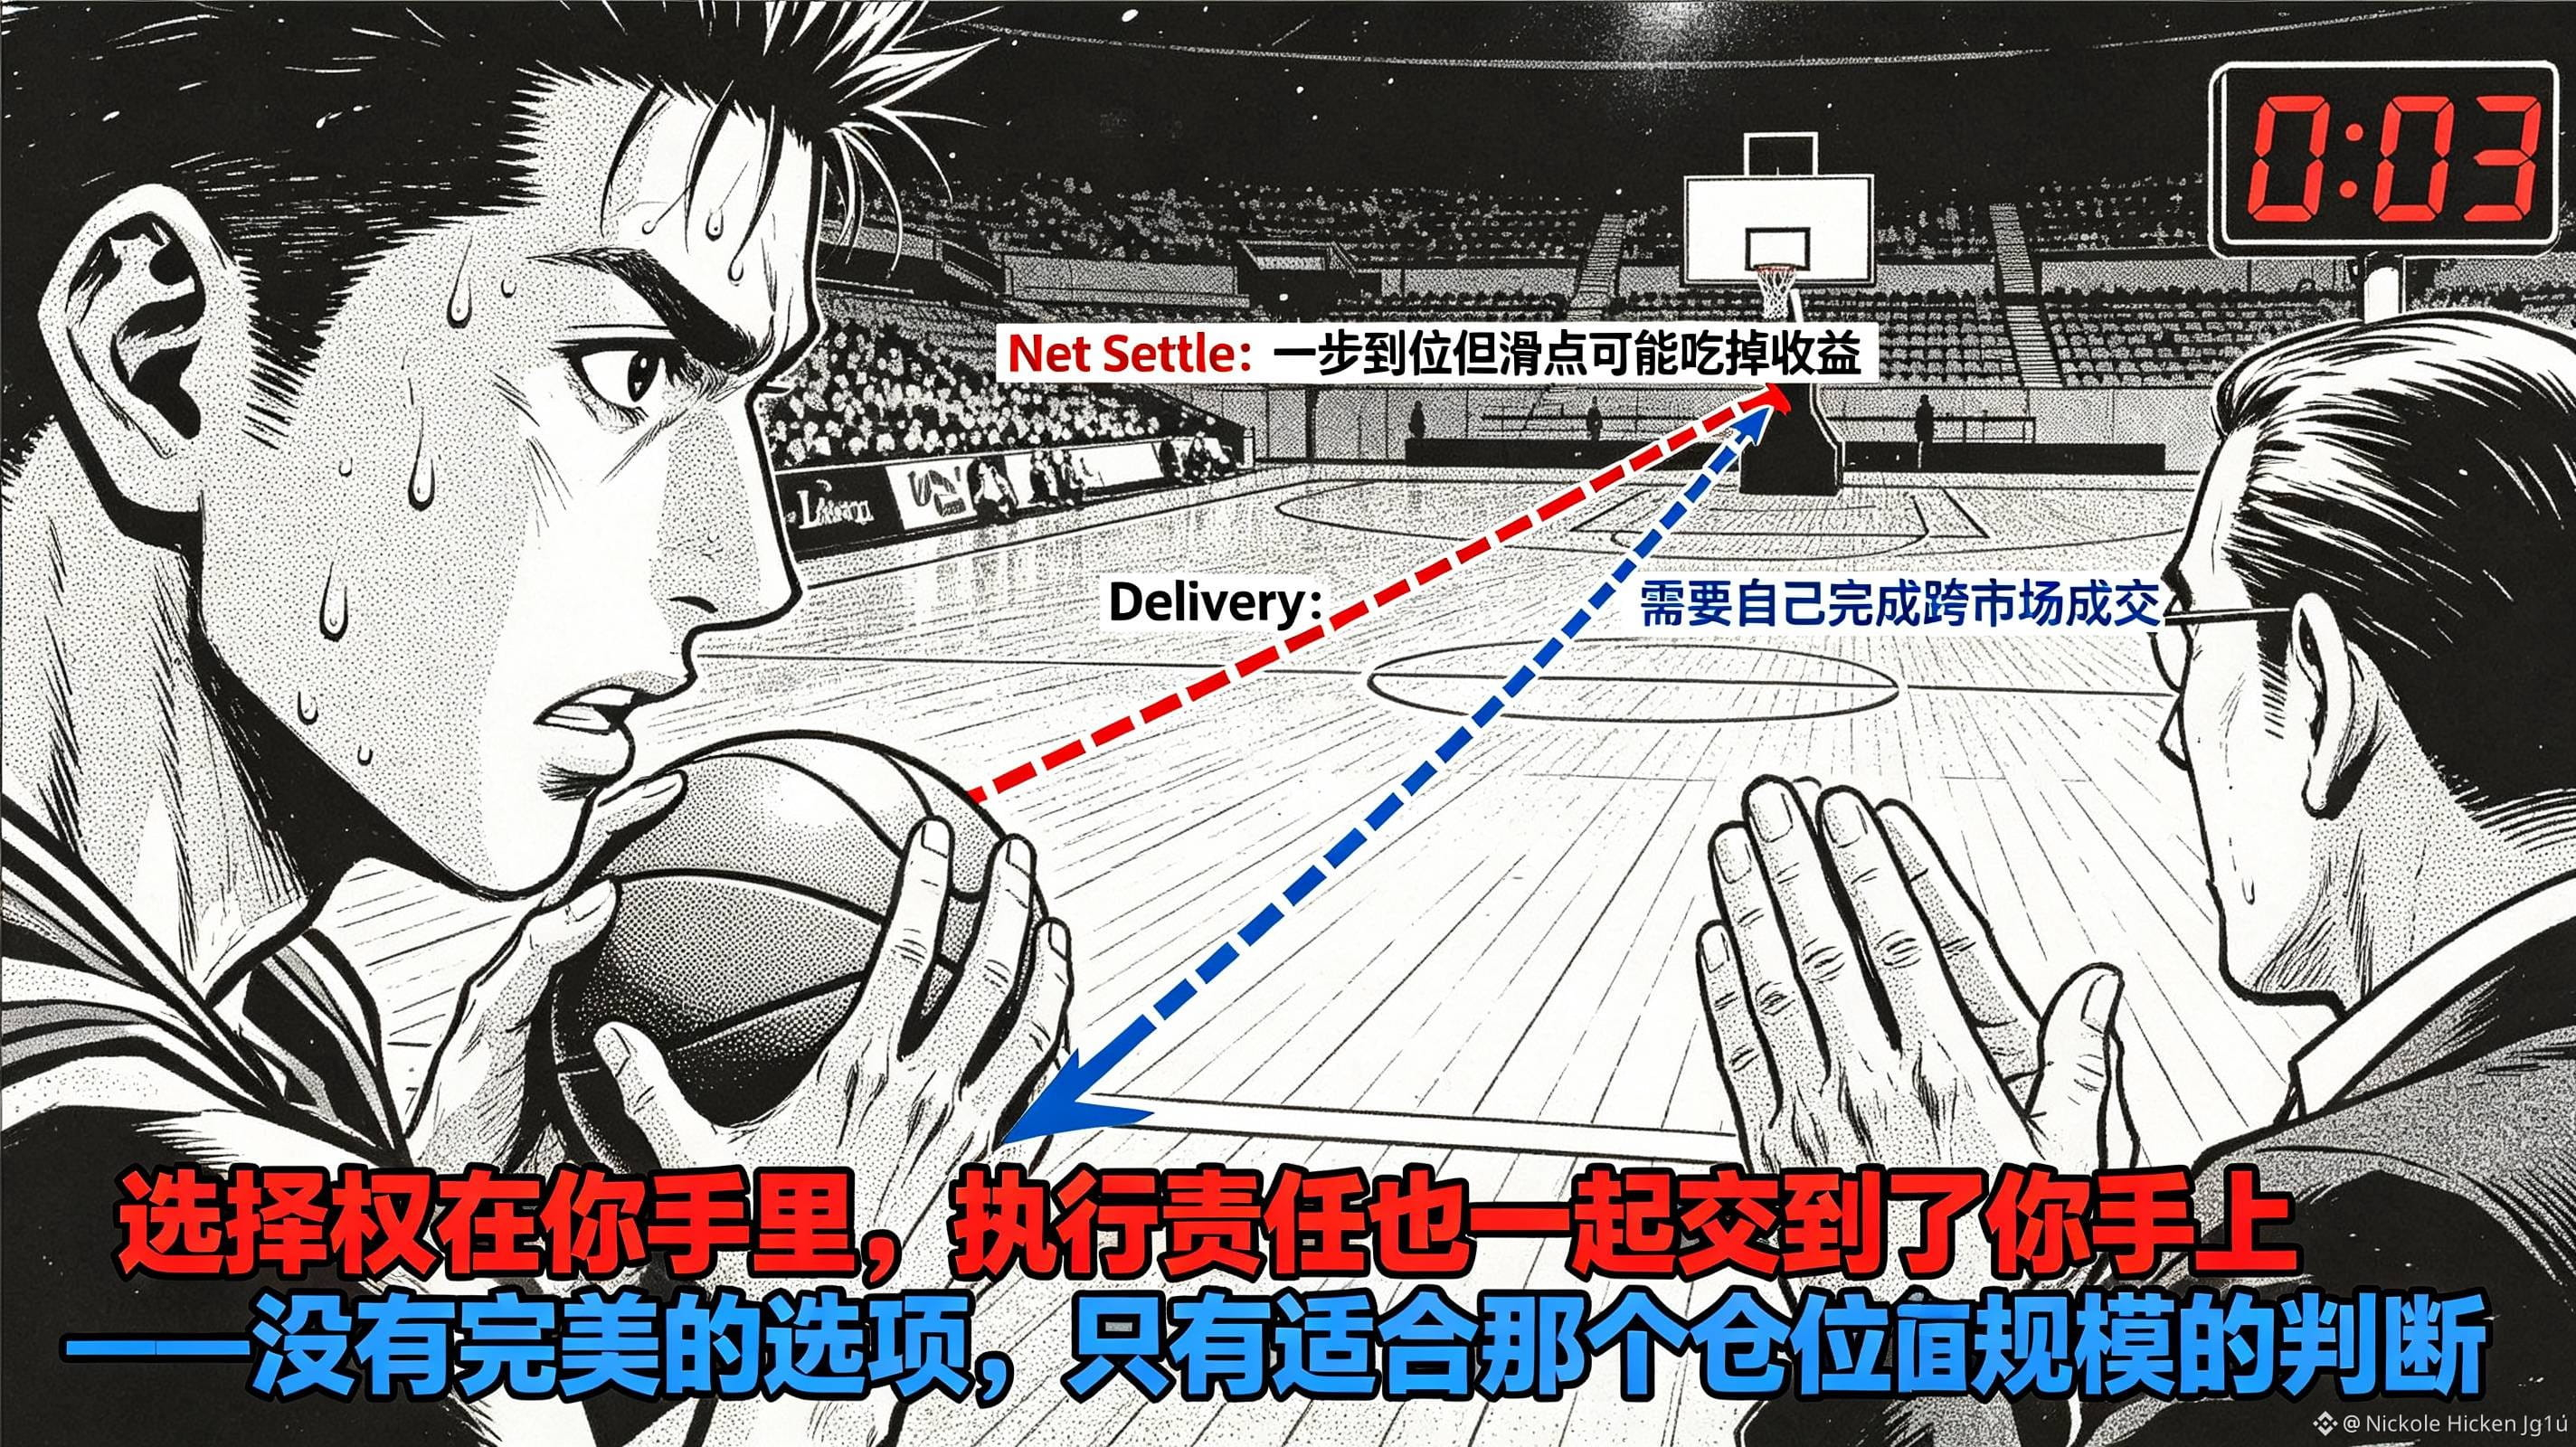
Druck entsteht vor allem in Szenarien, in denen der Kurs schnell steigt: Long-Nutzer möchten Gewinne realisieren, aber das On-Chain-Pool kann die Positionsgröße nicht rechtzeitig aufnehmen. Erzwingt man Net Settle, kann der Gewinn von der Slippage aufgezehrt werden; wählt man Delivery, hängt der Erhalt des Gewinns davon ab, ob er zeitnah auf einem anderen Markt verkaufen kann. Wahlrecht und Ausführungsverantwortung werden gemeinsam an die Nutzer zurückgegeben.
Darum sehe ich mir @TermMax Exercise – Delivery an und werde es nicht als besseren Button fürs Gewinnmitnehmen anpreisen. Es löst das Problem der nicht passenden On-Chain-Tiefe für große Positionen, beseitigt aber nicht das Risiko der Ausführung über mehrere Märkte hinweg. Hinter $TMX sollte man vor allem prüfen, wie groß die tatsächlichen Ausführungsunterschiede bei Positionsgrößen in beiden Exit-Varianten sind.#TermMax