Eine hohe Fälligkeit könnte vorübergehend Liquidität schaffen, bevor dieses Geld fast wie ein geplanter Kapitalkapazitäts-Reset neu eingesetzt wird. Aber ich zögere, das als Nachfrage zu bezeichnen. Anreize könnten einfach die gleiche Liquidität von einem Markt in einen anderen verschieben und Aktivität erzeugen, ohne neue Kreditnehmer oder dauerhaft haftendes Kapital zu schaffen.
Ich habe etwas bei Festzinsanlagen bemerkt: Das Fälligkeitsdatum wirkt langweilig, bis ich anfange darüber nachzudenken, was das Kapital ein paar Tage vorher tut, wenn es ankommt. Die Leute warten selten bis zum exakten Ende, um zu entscheiden, was als Nächstes kommt. Sie fangen an, früher Ausschau zu halten.
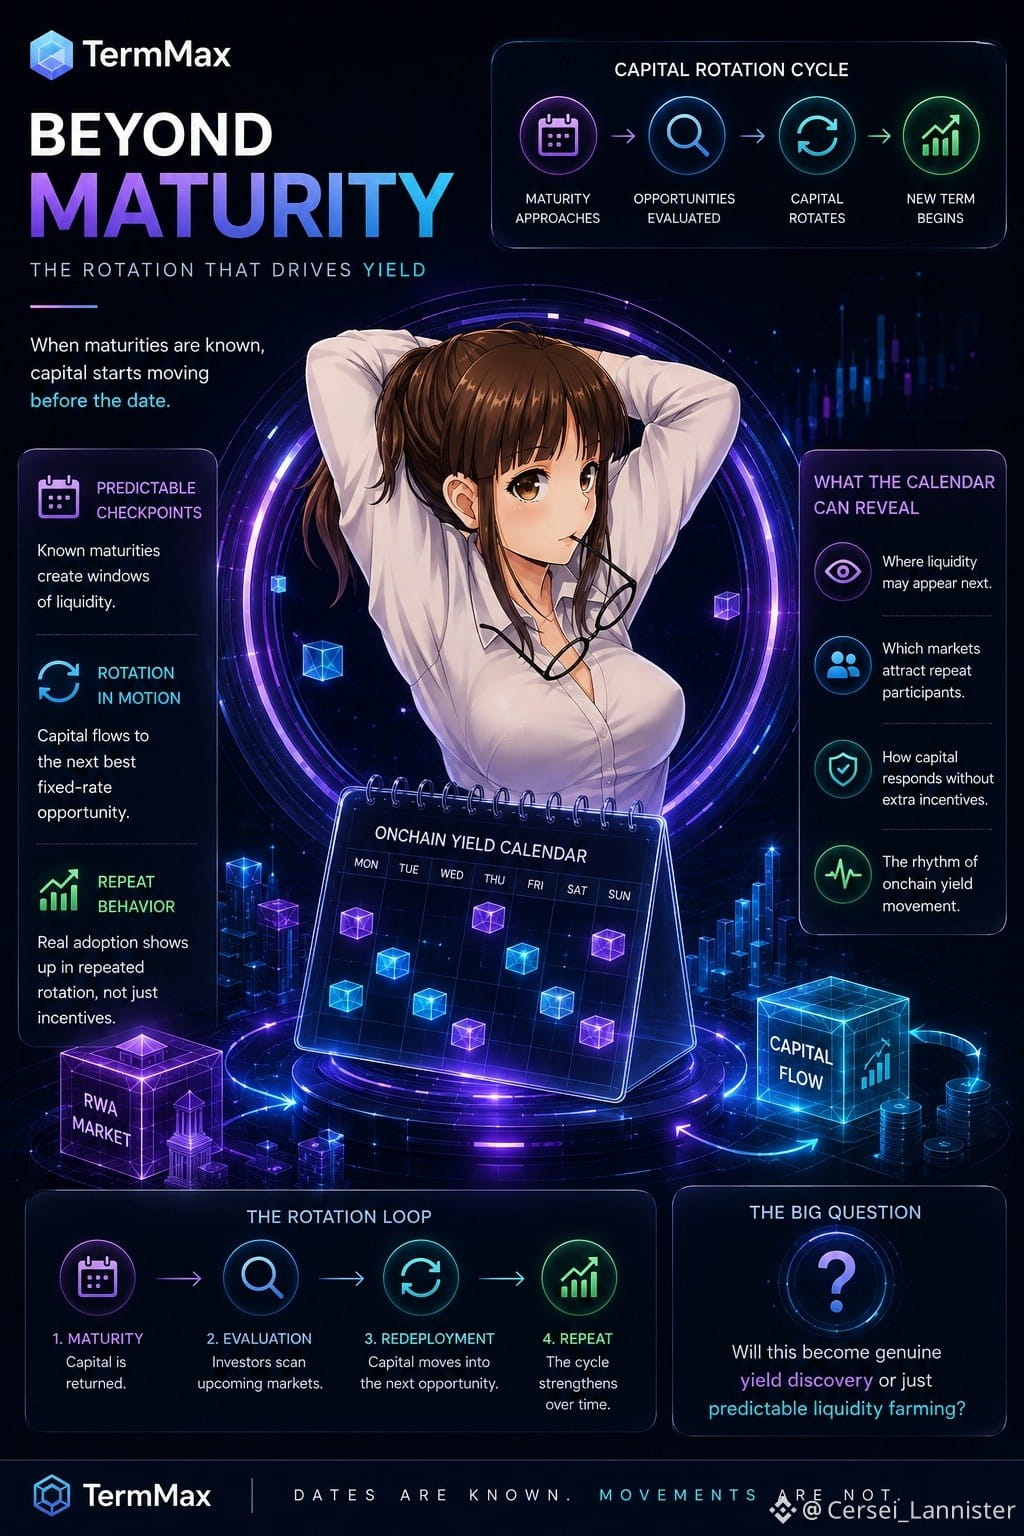
Das Spannende ist nicht die Fälligkeit selbst. Es ist die Rotation darum herum.
Ich würde auf Wiederholung achten. Rollen Kreditgeber auslaufende Positionen konsequent in neue TermMax-Märkte? Wenn dieses Verhalten über viele Fälligkeiten hinweg sichtbar wird, beginnt der Kalender mehr zu zeigen als nur Daten. Er zeigt, wohin sich das Kapital als Nächstes bewegen könnte.
Kommen Kreditnehmer für einen weiteren Zeitraum zurück, ohne dass Subventionen sie wieder zurückziehen?
Ob daraus jedoch eine echte Yield-Entdeckung wird oder nur eine vorhersehbare Liquiditäts-Farmerei, fühlt sich noch immer ungeklärt an.
Das bringt mich zu der Frage, ob TermMax-RWA-Märkte irgendwann etwas wie einen Onchain-Yield-Kalender erzeugen könnten.
Wenn unterschiedliche tokenisierte Vermögenswerte und Kreditmärkte an bekannten Daten fällig werden, wird die Kapitalbewegung teilweise vorhersagbar. Eine Position nähert sich der Fälligkeit: Kreditgeber beginnen, die nächste feste Zinschance mit der verschobenen Liquidität zu vergleichen, dann fließt das zurückgezahlte Kapital möglicherweise in einen weiteren Markt.
#termmax @TermMax @TermMax #TermMax
Ich habe etwas bei Festzinsanlagen bemerkt: Das Fälligkeitsdatum wirkt langweilig, bis ich anfange darüber nachzudenken, was das Kapital ein paar Tage vorher tut, wenn es ankommt. Die Leute warten selten bis zum exakten Ende, um zu entscheiden, was als Nächstes kommt. Sie fangen an, früher Ausschau zu halten.
Das Spannende ist nicht die Fälligkeit selbst. Es ist die Rotation darum herum.
Ich würde auf Wiederholung achten. Rollen Kreditgeber auslaufende Positionen konsequent in neue TermMax-Märkte? Wenn dieses Verhalten über viele Fälligkeiten hinweg sichtbar wird, beginnt der Kalender mehr zu zeigen als nur Daten. Er zeigt, wohin sich das Kapital als Nächstes bewegen könnte.
Kommen Kreditnehmer für einen weiteren Zeitraum zurück, ohne dass Subventionen sie wieder zurückziehen?
Ob daraus jedoch eine echte Yield-Entdeckung wird oder nur eine vorhersehbare Liquiditäts-Farmerei, fühlt sich noch immer ungeklärt an.
Das bringt mich zu der Frage, ob TermMax-RWA-Märkte irgendwann etwas wie einen Onchain-Yield-Kalender erzeugen könnten.
Wenn unterschiedliche tokenisierte Vermögenswerte und Kreditmärkte an bekannten Daten fällig werden, wird die Kapitalbewegung teilweise vorhersagbar. Eine Position nähert sich der Fälligkeit: Kreditgeber beginnen, die nächste feste Zinschance mit der verschobenen Liquidität zu vergleichen, dann fließt das zurückgezahlte Kapital möglicherweise in einen weiteren Markt.
#termmax @TermMax @TermMax #TermMax