@TermMax Risiko in DeFi ist kein nachträglicher Gedanke. Es ist das ganze Spiel.
Als ich in TermMax eingetaucht bin, wurde mir klar, dass Kreditvergabe und -aufnahme nicht nur um Rendite oder Darlehen gehen.
Es geht darum, wie gut du mit dem Abschwung umgehst.
Alles beginnt mit dem Sicherheitenwert.
Willst du leihen? Sperr zuerst ein Asset als Sicherheit.
Das ist der Rückhalt des Marktes, falls etwas schiefgeht.
Aber es ist nicht 1:1.
Wenn ich 20.000 $ in BTC einzahle, kann ich nicht 20.000 $ leihen.
Protokolle bauen einen Sicherheitsbuffer ein.
Das ist der LTV - Loan-to-Value (Kredit-zu-Wert).
Er misst deine Schulden im Verhältnis zu deiner Sicherheit.
20.000 $ BTC Sicherheiten → 10.000 $ Darlehen = 50% LTV.
Niedrigerer LTV = größerer Sicherheitsabstand.
Wenn BTC fällt, schrumpft dieser Abstand. Schnell.
Hier wird TermMax konkret:
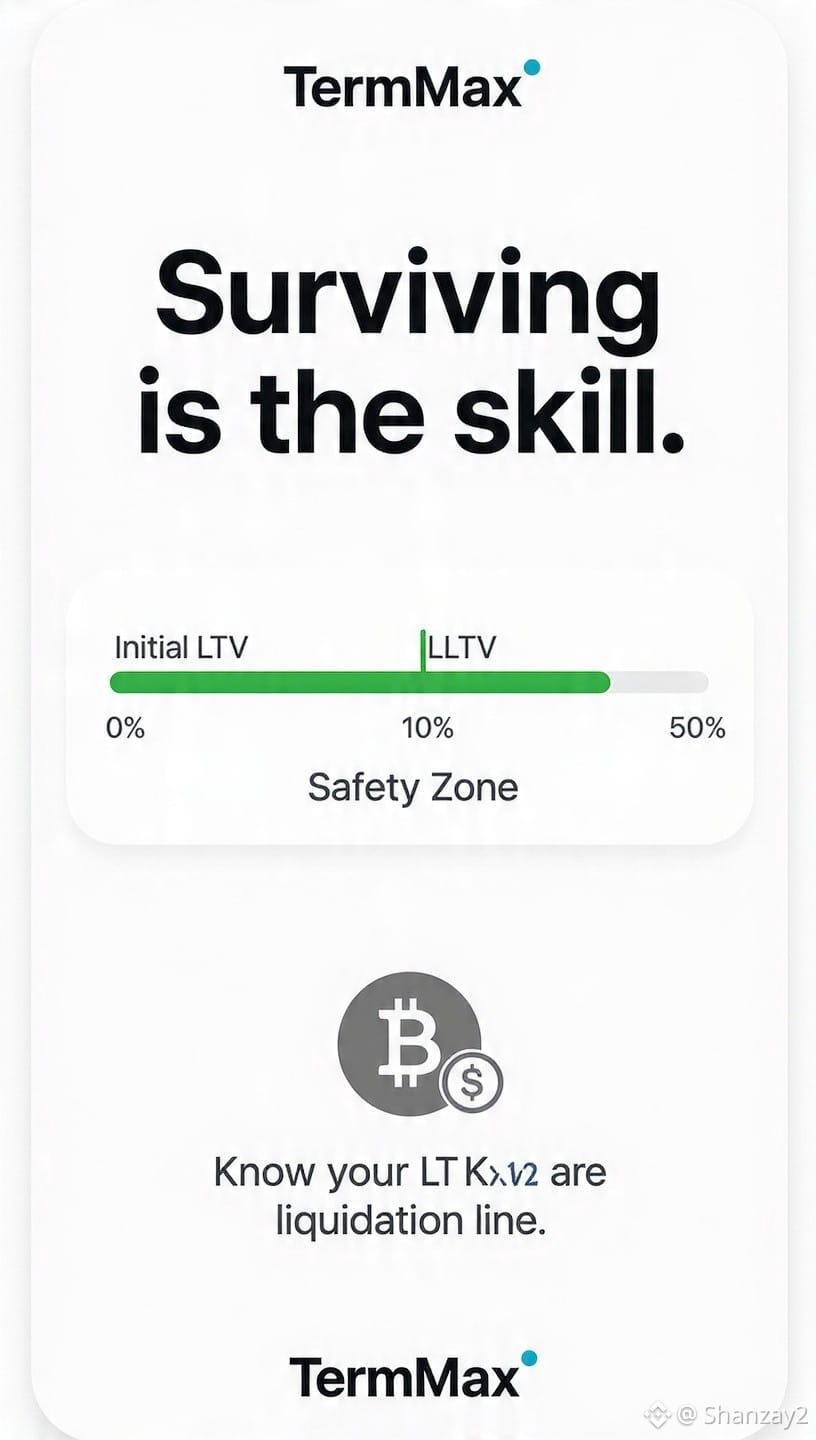
Initial LTV: Das Maximum, das du am ersten Tag leihen kannst.
Liquidation LTV (LLTV): Die harte Grenze, an der die Liquidation ausgelöst wird.
Der Bereich dazwischen? Das ist deine Sicherheitszone.
Der Ablauf ist simpel:
Sicherheiten → Initial-LTV-Limit → Marktbewegungen → Liquidationspuffer → Risikokontrolle
Ich mag das, weil das Risiko von Anfang an fest eingebaut ist.
Kreditnehmer bekommen klare Grenzen für den Leverage.
Kreditgeber erhalten echte Assets, die ihr Kapital absichern.
Aber seien wir ehrlich:
Fixe Zinssätze bedeuten nicht fixe Preise.
Deine Sicherheit schwimmt weiterhin.
In Krypto geht alles schnell.
Also: Kenn deinen LTV.
Kenne deine Liquidationslinie.
Bevor du auch nur einen einzigen Dollar einsetzt.
In DeFi ist es leicht, nach hohen Renditen zu jagen.
Überleben ist die Fähigkeit.
Prüfst du deinen Liquidationspreis, bevor du leihst, oder danach?
#termmax #TermMax