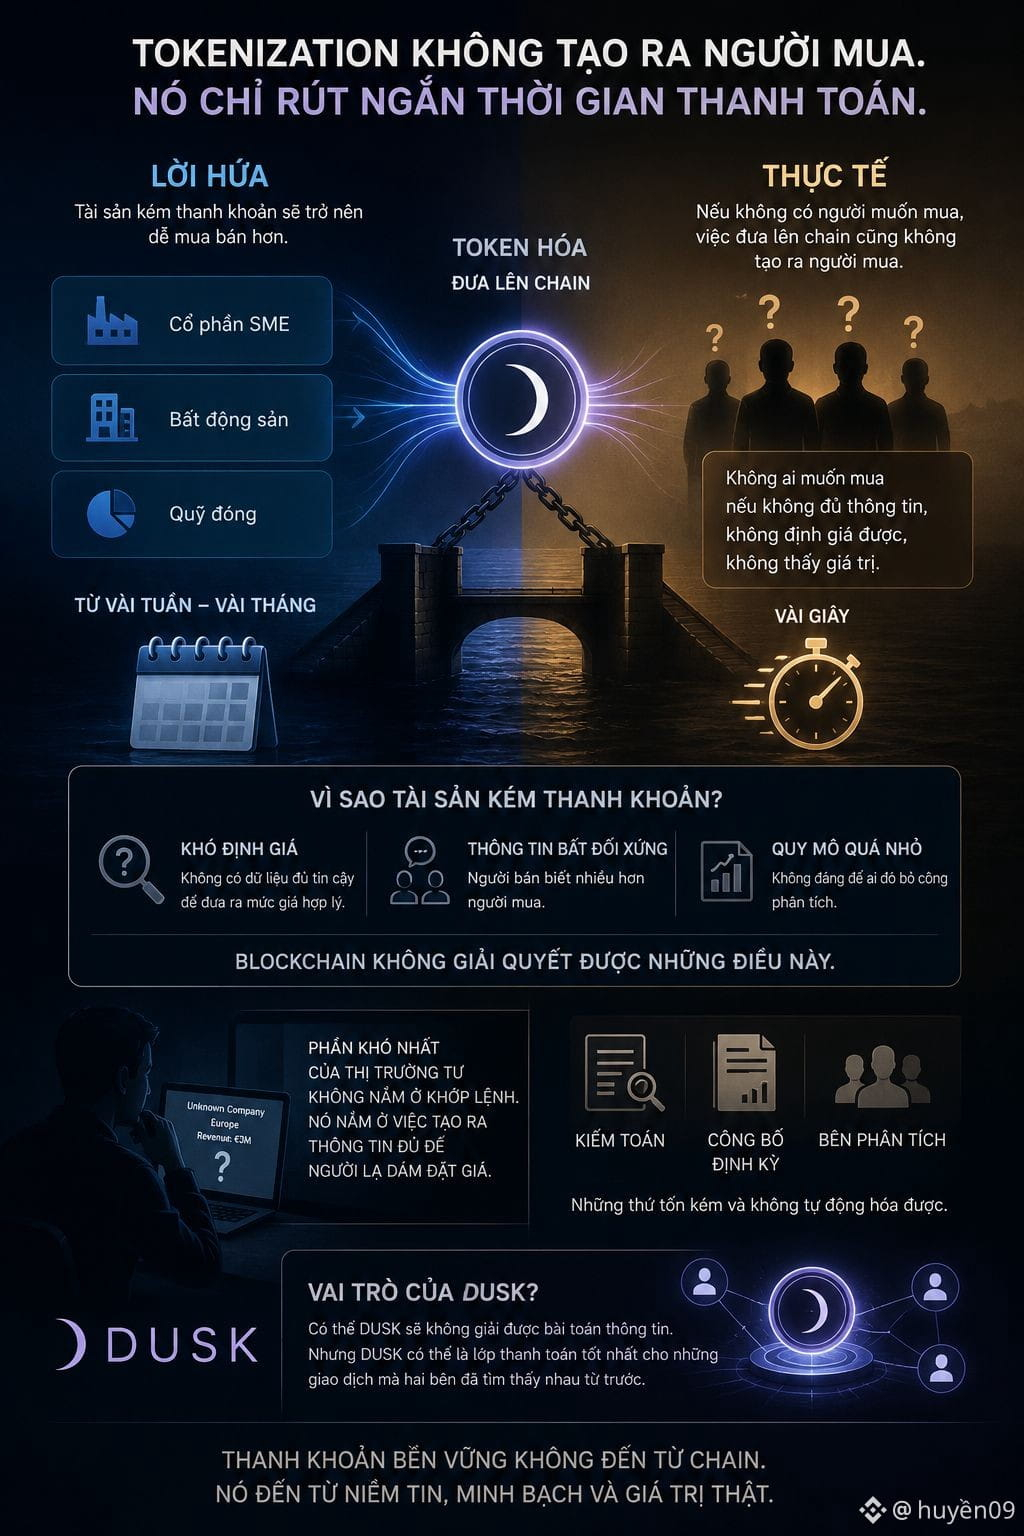
Diese Woche habe ich mir die Liquidität auf Sekundärmärkten von @Dusk genauer angesehen, und ein Detail hat mich wirklich aufgehalten. Das gesamte Versprechen der Tokenisierung lässt sich in einem Satz zusammenfassen: Illiquide Vermögenswerte werden leichter handelbar. SME-Anteile, Immobilien, geschlossene Fonds — Kapital, das monatelang auf einen Käufer warten musste, kann nun in wenigen Sekunden gehandelt werden.
Aber Tokenisierung schafft keine Käufer. Sie verkürzt nur die Abwicklungszeit. Wenn ein kleines Unternehmen in den Niederlanden keine Käufer für seine Anteile findet, dann bringt es auch nichts, dass diese Anteile auf der Chain liegen — es entsteht dadurch kein Käufer.
Das, was mich stoppte… der Grund, warum diese Vermögenswerte illiquide sind, war nie primär eine langsame Infrastruktur. Es liegt an der schwierigen Bewertung, an Informationsasymmetrien und an einer Größenordnung, die so klein ist, dass es sich für niemanden lohnt, die Analyse überhaupt zu machen. Nichts davon wird durch Blockchain gelöst.
Eine kleine Anekdote: Ich habe versucht, mir vorzustellen, wie man Anteile an einem europäischen Unternehmen bewertet, über das man noch nie etwas gehört hat, das ein paar Millionen Euro Umsatz macht. Hm… ich habe keine Idee. Und wenn ich sie nicht bewerten kann, bin ich kein Käufer — egal wie schnell die Transaktion abgewickelt wird.
Der schwierigste Teil des Private-Markts liegt also nicht im Matching. Er liegt darin, genug Informationen zu erzeugen, damit Fremde überhaupt wagen, Preise zu stellen. Das ist die Aufgabe von Wirtschaftsprüfung, regelmäßigen Veröffentlichungen, von Analyseanbietern — Dingen, die teuer sind und sich nicht einfach automatisieren lassen.
Ich bin gespannt, wie $DUSK dieses Problem lösen will, oder ob es eine bescheidenere Rolle akzeptiert: eine bessere Zahlungs-Schicht zu sein für Transaktionen, bei denen sich beide Parteien im Grunde schon vorher gefunden haben.
#dusk $BTC $ETH
Aber Tokenisierung schafft keine Käufer. Sie verkürzt nur die Abwicklungszeit. Wenn ein kleines Unternehmen in den Niederlanden keine Käufer für seine Anteile findet, dann bringt es auch nichts, dass diese Anteile auf der Chain liegen — es entsteht dadurch kein Käufer.
Das, was mich stoppte… der Grund, warum diese Vermögenswerte illiquide sind, war nie primär eine langsame Infrastruktur. Es liegt an der schwierigen Bewertung, an Informationsasymmetrien und an einer Größenordnung, die so klein ist, dass es sich für niemanden lohnt, die Analyse überhaupt zu machen. Nichts davon wird durch Blockchain gelöst.
Eine kleine Anekdote: Ich habe versucht, mir vorzustellen, wie man Anteile an einem europäischen Unternehmen bewertet, über das man noch nie etwas gehört hat, das ein paar Millionen Euro Umsatz macht. Hm… ich habe keine Idee. Und wenn ich sie nicht bewerten kann, bin ich kein Käufer — egal wie schnell die Transaktion abgewickelt wird.
Der schwierigste Teil des Private-Markts liegt also nicht im Matching. Er liegt darin, genug Informationen zu erzeugen, damit Fremde überhaupt wagen, Preise zu stellen. Das ist die Aufgabe von Wirtschaftsprüfung, regelmäßigen Veröffentlichungen, von Analyseanbietern — Dingen, die teuer sind und sich nicht einfach automatisieren lassen.
Ich bin gespannt, wie $DUSK dieses Problem lösen will, oder ob es eine bescheidenere Rolle akzeptiert: eine bessere Zahlungs-Schicht zu sein für Transaktionen, bei denen sich beide Parteien im Grunde schon vorher gefunden haben.
#dusk $BTC $ETH