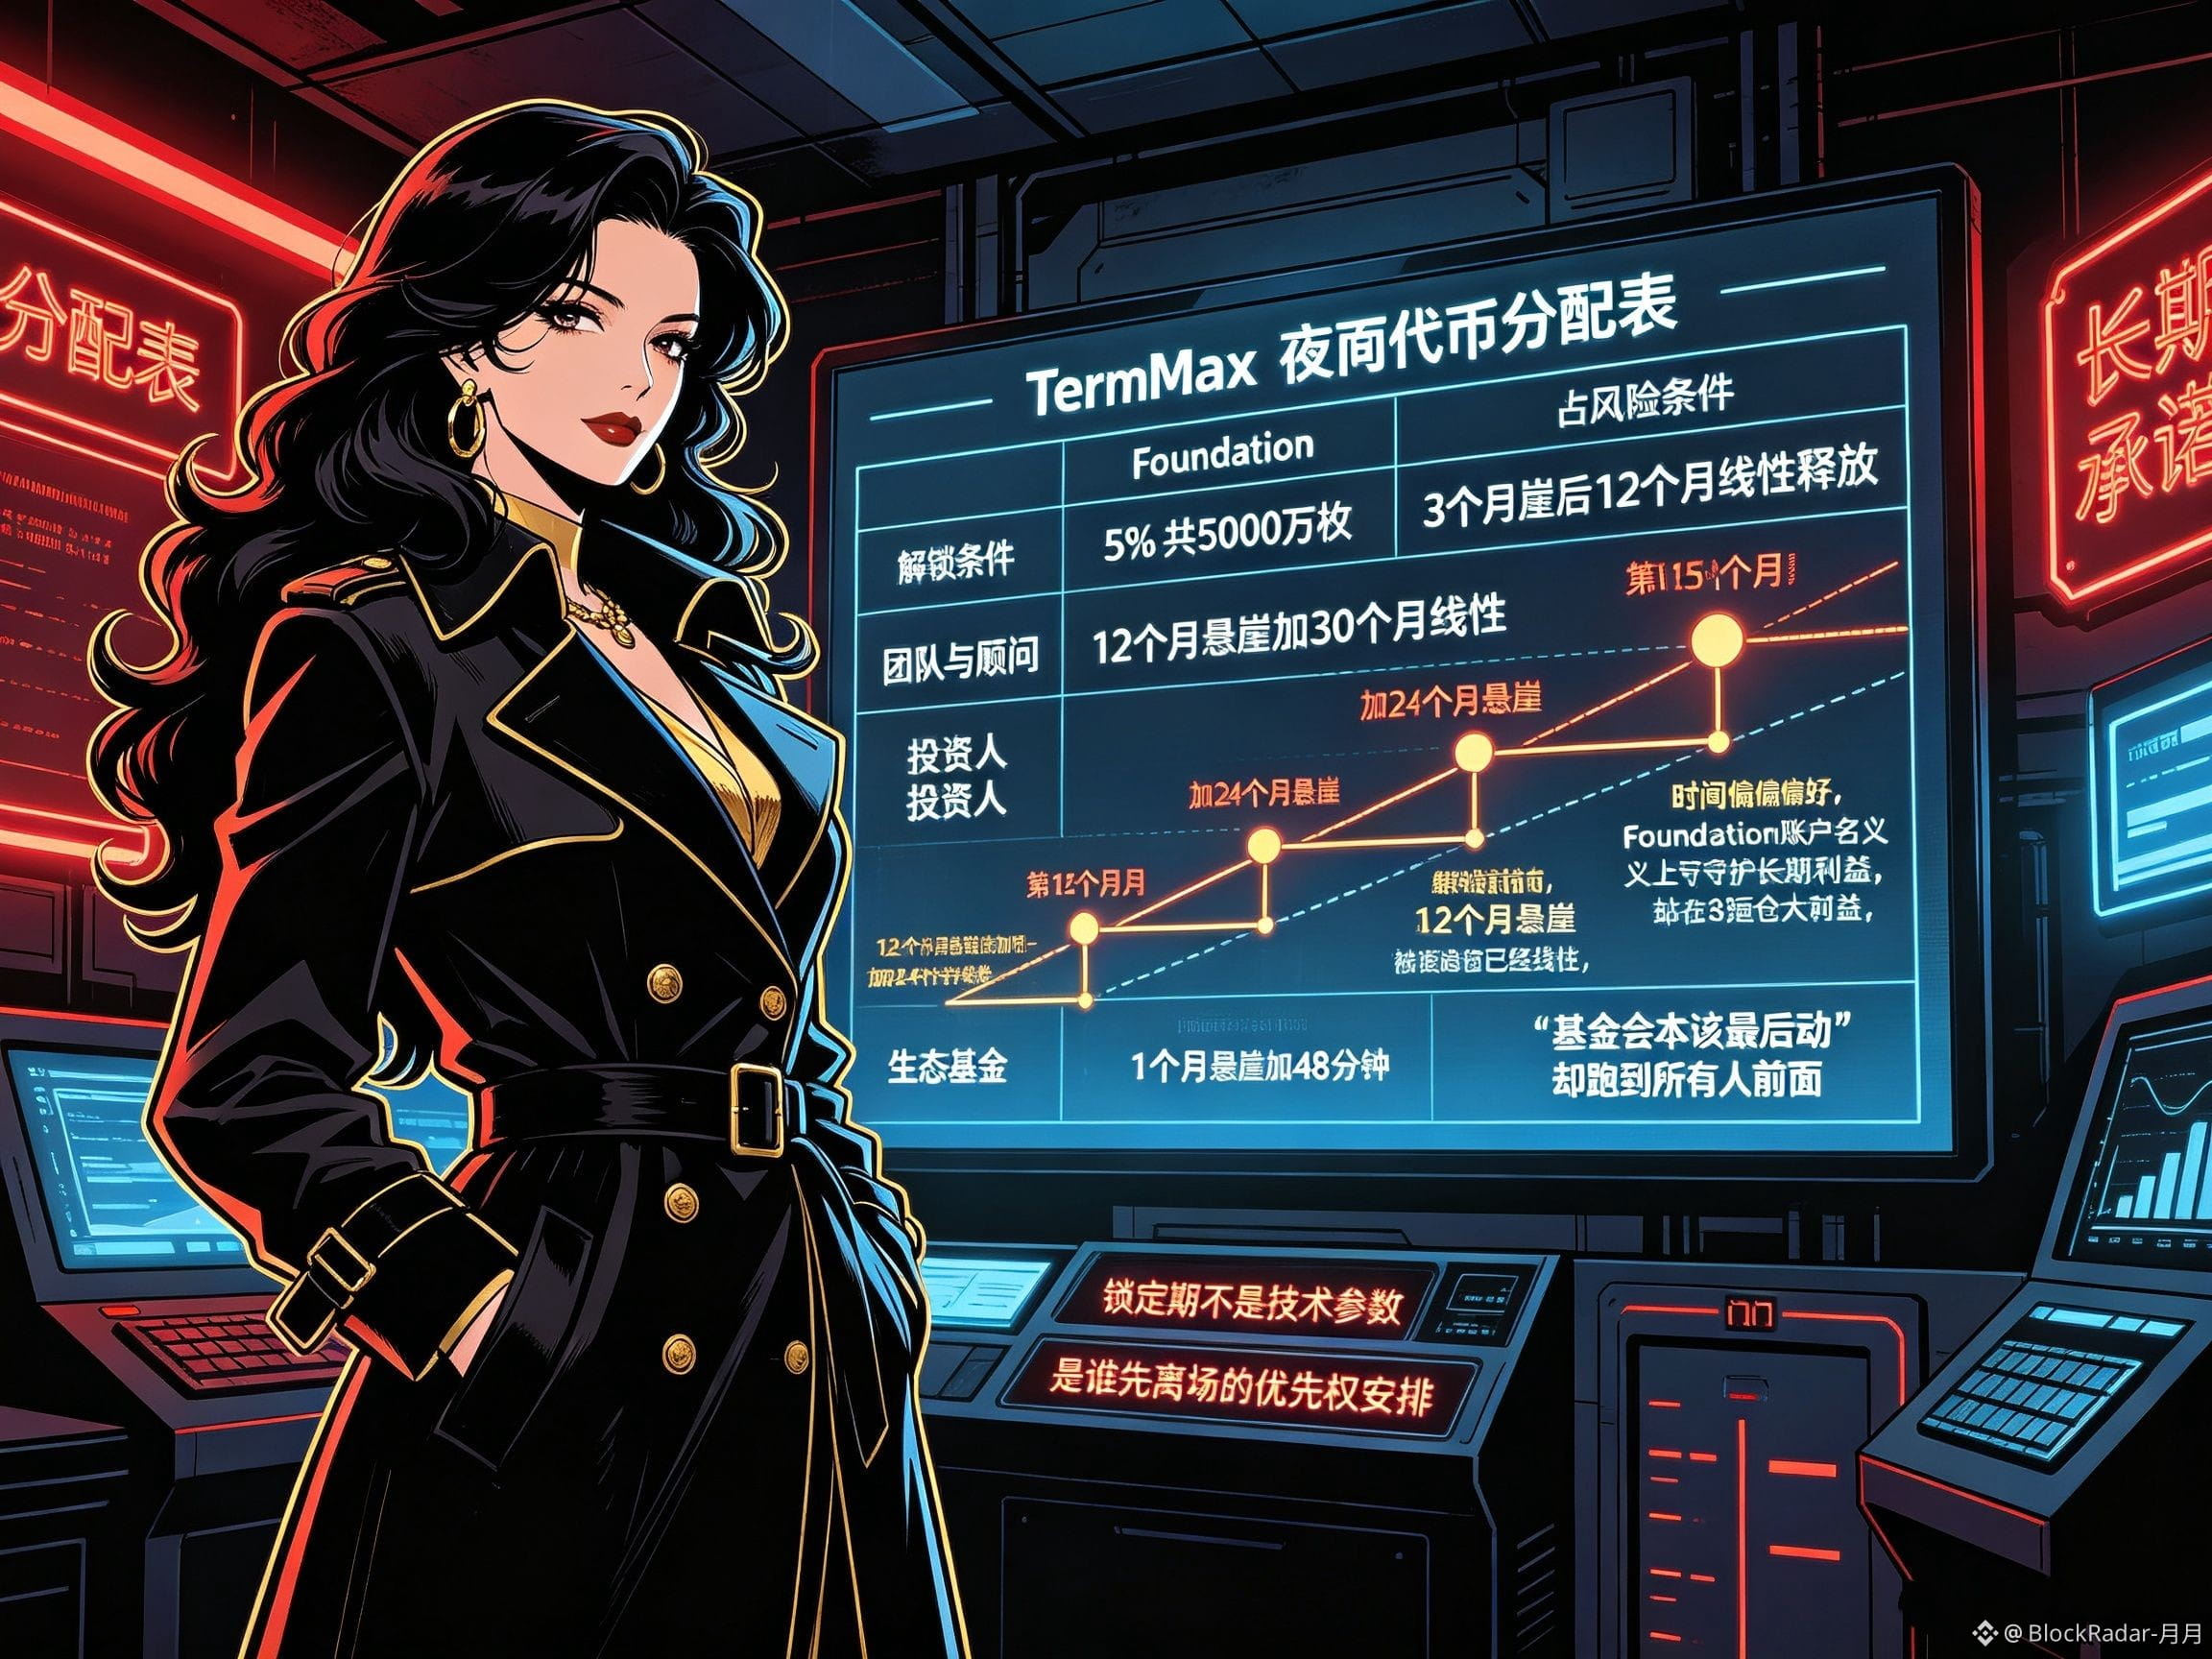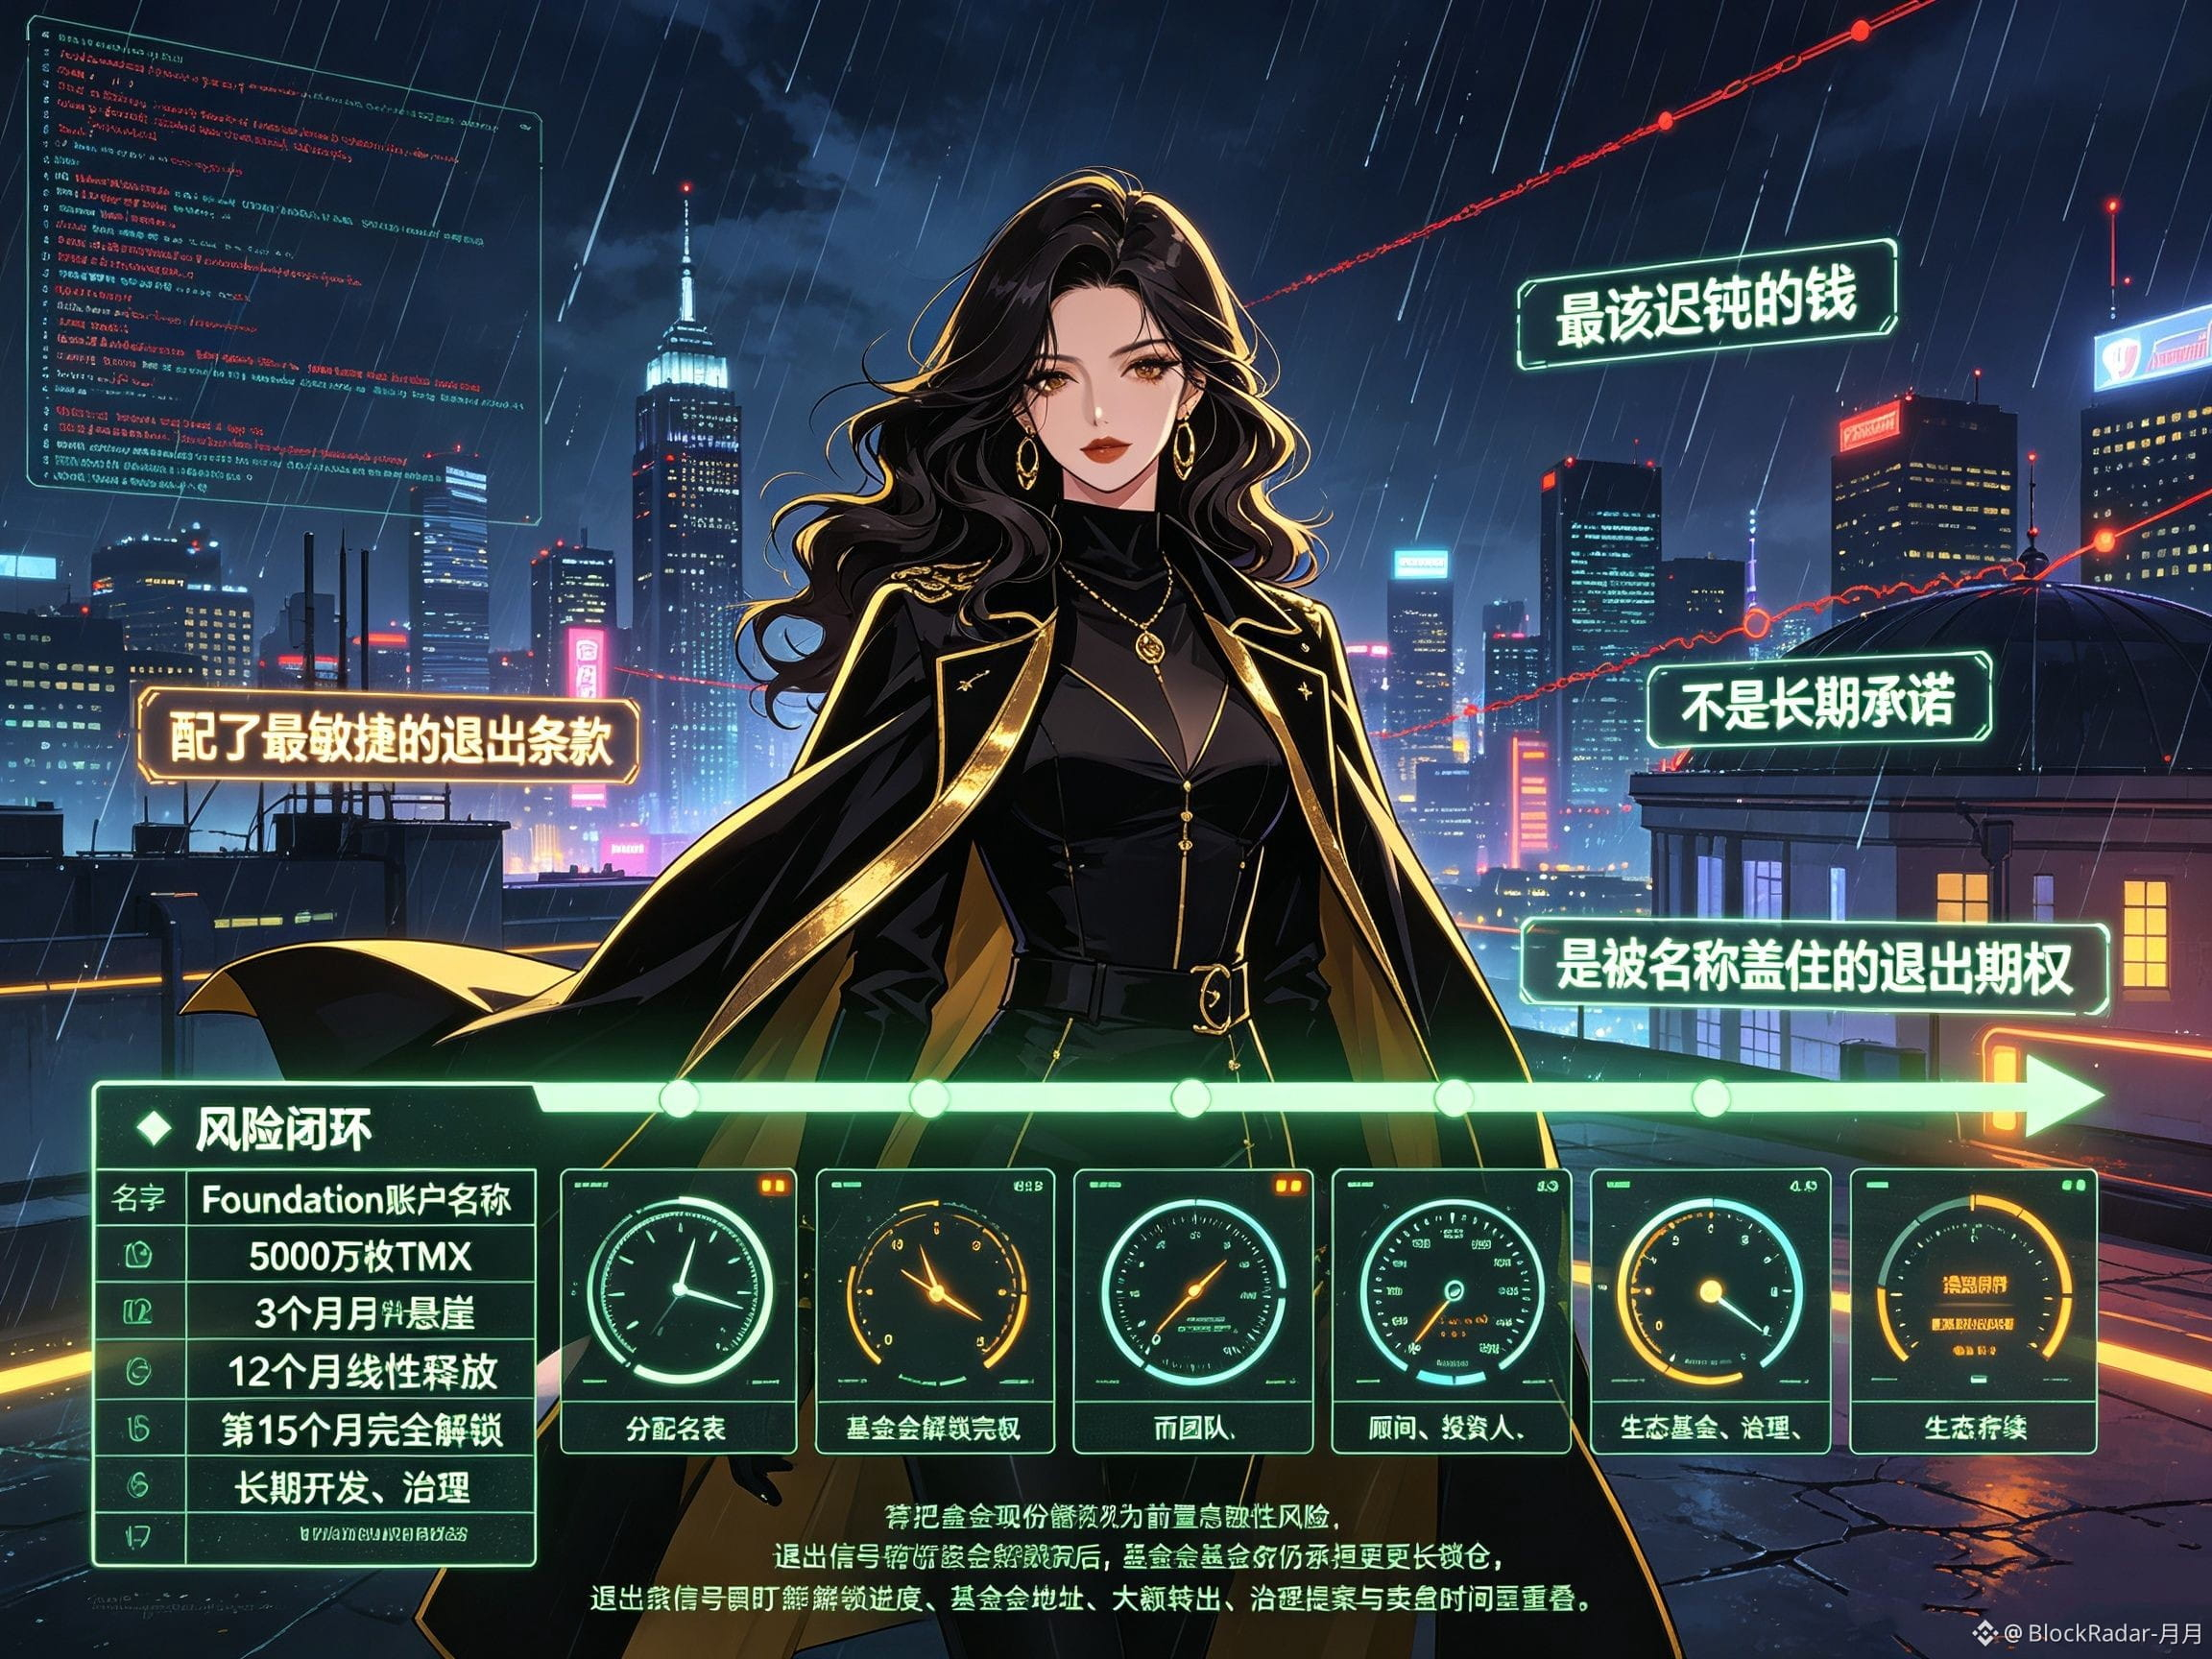
Blättere bei der Token-Allokation zu dem Abschnitt für @TermMax , der erste Punkt, der mich zusammenzucken ließ, war nicht das Mechanik-Design, sondern der Name „Foundation“. In Kapitel 3.2 wird sie separat mit 5% ausgewiesen, also 50 Millionen Tokens. Die Entsperrbedingungen sehen einen 3‑Monats‑„Cliff“ vor, danach eine lineare Freigabe über 12 Monate. Für sich genommen ist das noch nicht weiter schlimm, aber wenn man es in die gesamte Tabelle einbettet, sticht es einem ins Auge: Team und Berater haben einen 12‑Monats‑Cliff plus 30 Monate linear, Investoren 12 Monate Cliff plus 24 Monate linear, sogar Ökosystem-Fonds brauchen 1 Monat Cliff plus 48 Monate linear, um langsam „abzuarbeiten“. Nur diese „Stiftung“, die dem Protokoll angeblich die langfristigen Interessen sichern soll, ist unter den institutionellen Tranchen die am schnellsten auslaufende: In Summe ist sie nach nur 15 Monaten vollständig geleert.
Je mehr ich mir das anschaue, desto mehr wirkt diese Reihenfolge selbst wie ein Leck von Zeitpräferenzen. Wo sonst, wenn nicht in der Token-Emission, hat eine Sperrfrist schon „technischen“ Charakter? Sie ist ganz offensichtlich eine Prioritätsvereinbarung dafür, wer zuerst aussteigt. Team ist länger blockiert, Berater länger blockiert, Investoren länger blockiert – aber die Stiftung, genau die, ist kurz gesperrt. Und ausgerechnet sie übernimmt den Bereich, der am wenigsten Liquidität verträgt: langfristige Entwicklung, Governance und das Fortbestehen des Ökosystems. Gerade das Geld, das man am wenigsten „flink“ machen dürfte, bekommt die agilsten Exit-Konditionen. Wie kommt ein Konto, das eigentlich als Letztes bewegen sollte, dazu, als Erstes vor allen anderen loszulaufen?#TermMax
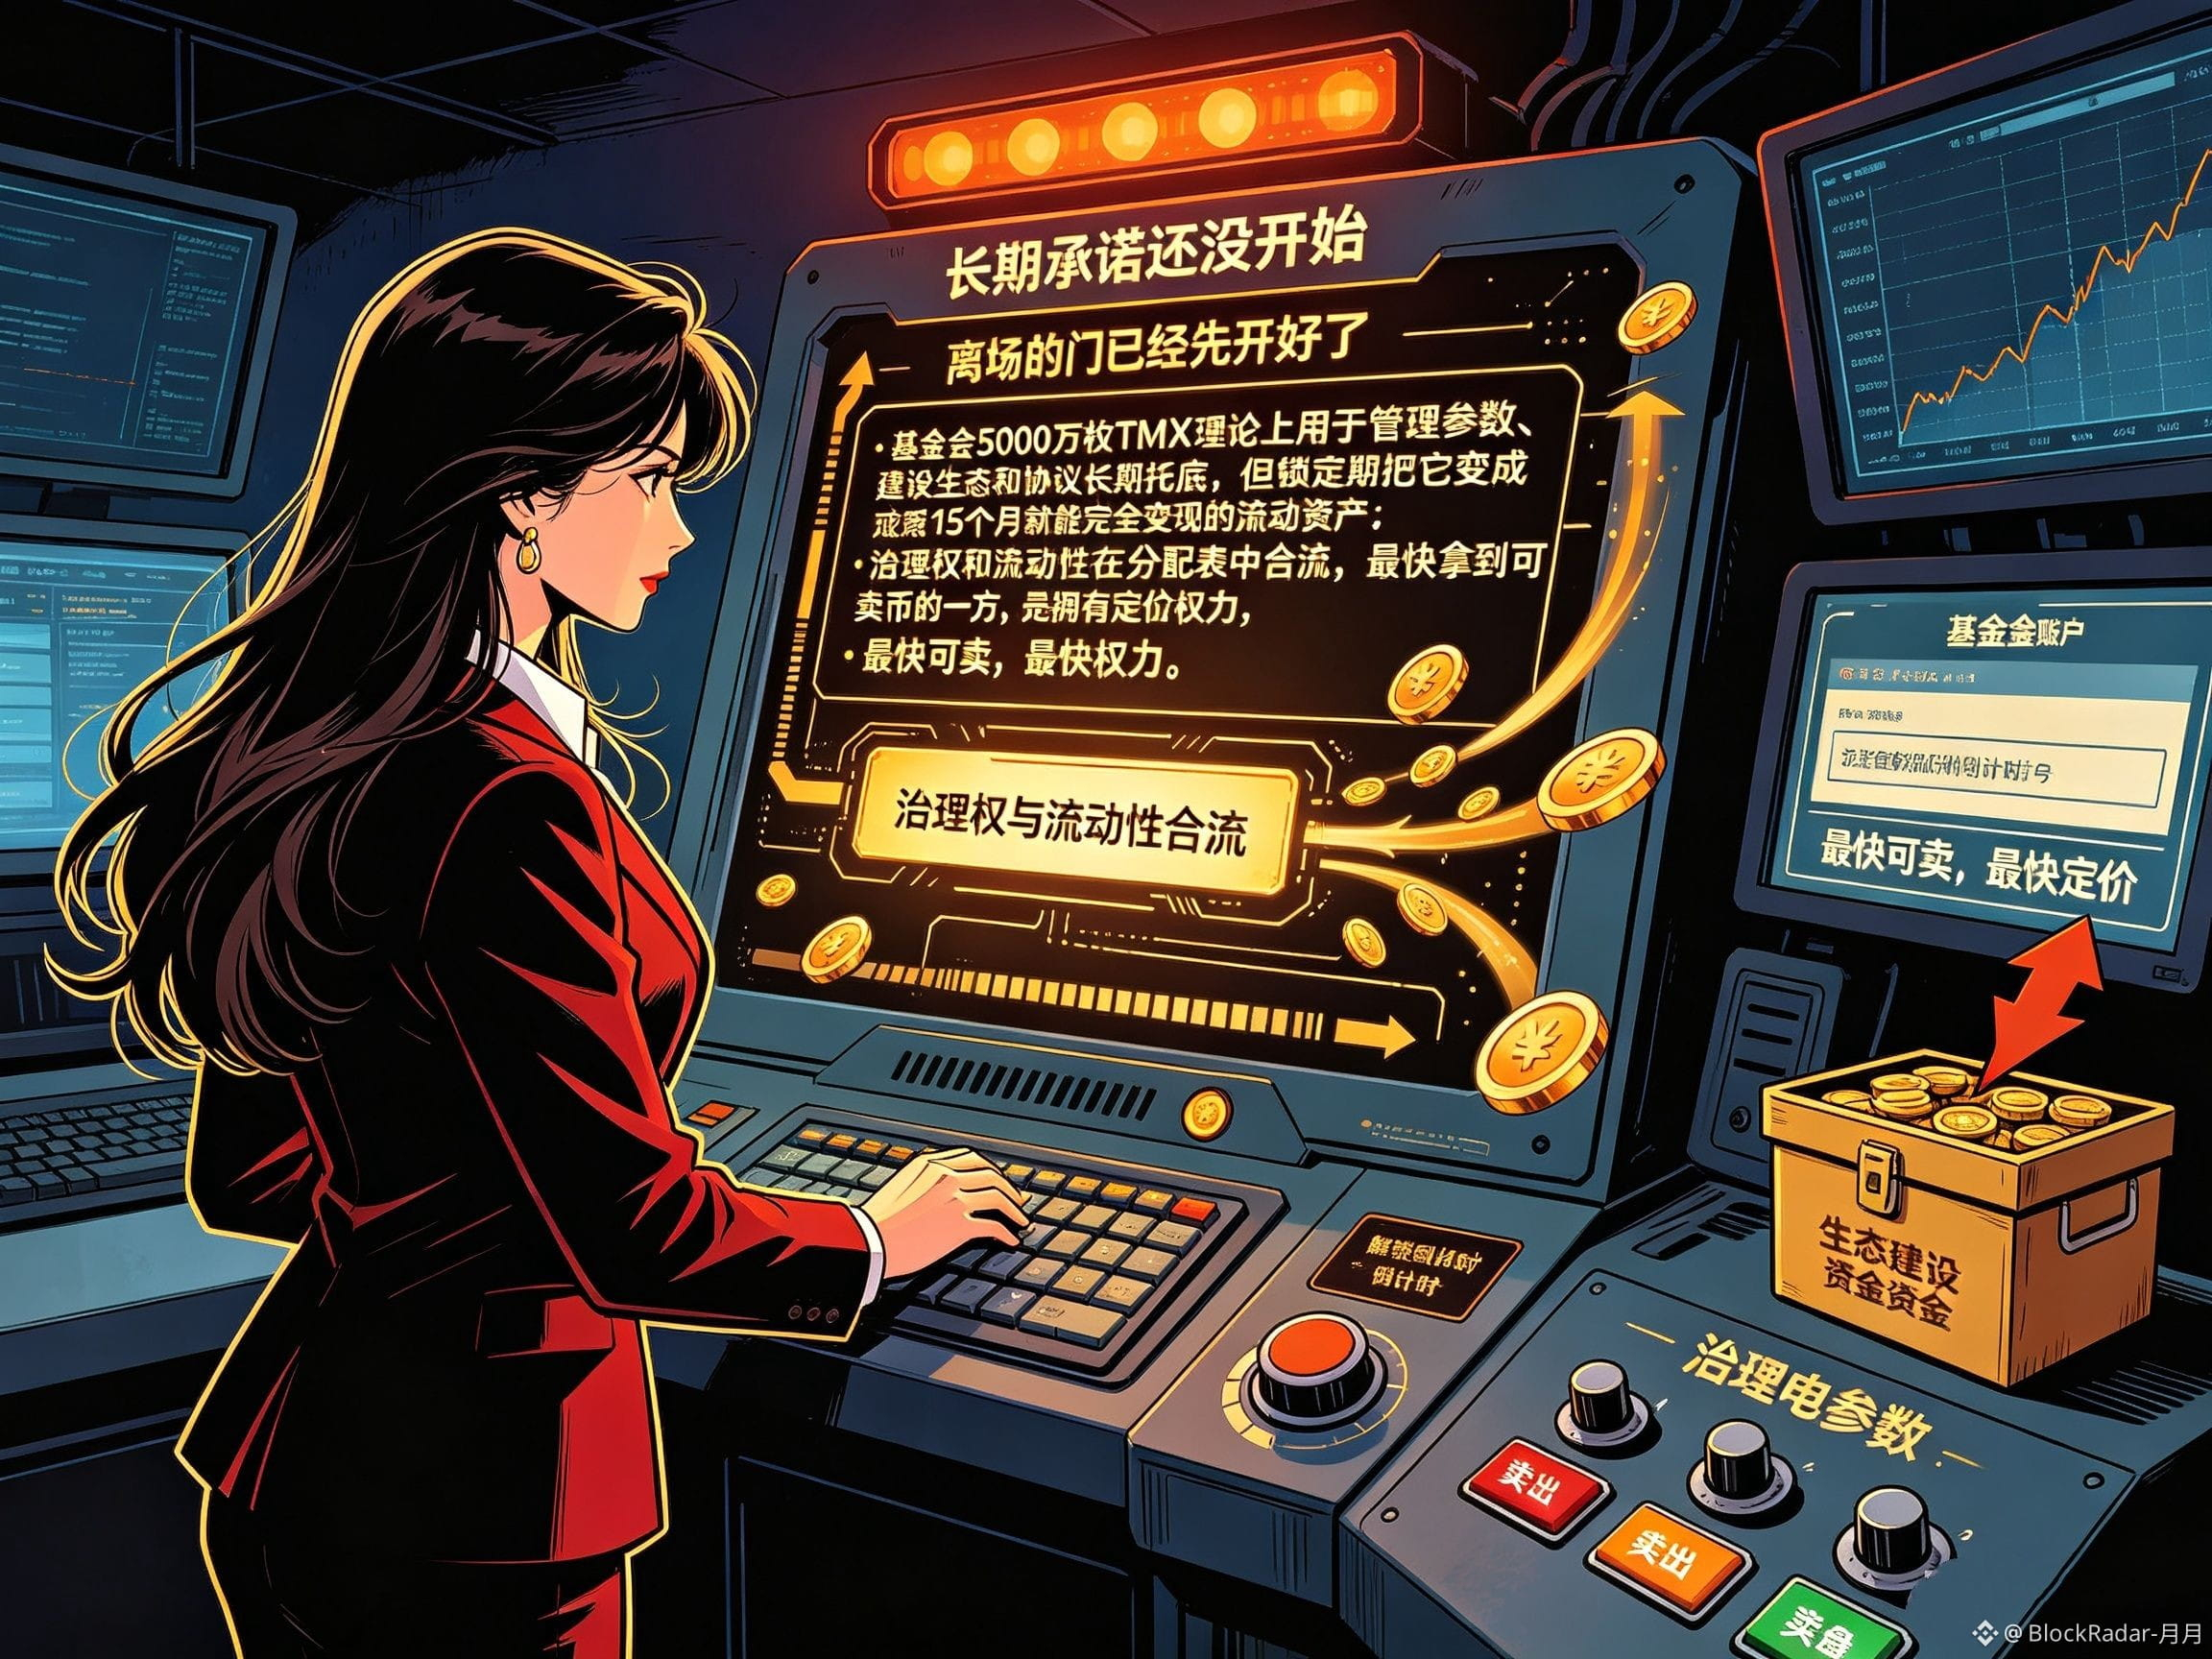
Die Rolle von TMX hier ist noch viel interessanter zum Nachdenken. Offiziell stellt es Governance-Token bereit; die 50 Millionen Tokens der Stiftung sollten theoretisch dafür genutzt werden, Parameter zu verwalten, das Ökosystem aufzubauen und den langfristigen Betrieb des Protokolls abzusichern. Doch durch die Sperrfrist wird daraus ein liquides Asset, das sich im 15. Monat bereits vollständig realisieren lässt. In dieser Allokation fließen Governance-Rechte und Liquidität nahezu zusammen: Wer am schnellsten Tokens bekommt, die man verkaufen kann, hat am schnellsten auch die Macht, Preise festzulegen. Mit anderen Worten: Bevor die langfristigen Zusagen überhaupt begonnen haben, ist die Tür zum Ausstieg bereits aufgerissen.
Deshalb steht auf der Allokation vielleicht ein bestimmter Name, aber er kann die Zeitachse nicht wirklich verdecken. Wenn ein Konto namens „Foundation“ vor allen anderen komplett entsperrt wird, sehen wir nicht länger eine langfristige Zusage, sondern eine Exit-Option, die durch den Namen überdeckt und ganz nach vorne geschoben wurde. Kann das noch „Stiftung“ genannt werden?
Je mehr ich mir das anschaue, desto mehr wirkt diese Reihenfolge selbst wie ein Leck von Zeitpräferenzen. Wo sonst, wenn nicht in der Token-Emission, hat eine Sperrfrist schon „technischen“ Charakter? Sie ist ganz offensichtlich eine Prioritätsvereinbarung dafür, wer zuerst aussteigt. Team ist länger blockiert, Berater länger blockiert, Investoren länger blockiert – aber die Stiftung, genau die, ist kurz gesperrt. Und ausgerechnet sie übernimmt den Bereich, der am wenigsten Liquidität verträgt: langfristige Entwicklung, Governance und das Fortbestehen des Ökosystems. Gerade das Geld, das man am wenigsten „flink“ machen dürfte, bekommt die agilsten Exit-Konditionen. Wie kommt ein Konto, das eigentlich als Letztes bewegen sollte, dazu, als Erstes vor allen anderen loszulaufen?#TermMax
Die Rolle von TMX hier ist noch viel interessanter zum Nachdenken. Offiziell stellt es Governance-Token bereit; die 50 Millionen Tokens der Stiftung sollten theoretisch dafür genutzt werden, Parameter zu verwalten, das Ökosystem aufzubauen und den langfristigen Betrieb des Protokolls abzusichern. Doch durch die Sperrfrist wird daraus ein liquides Asset, das sich im 15. Monat bereits vollständig realisieren lässt. In dieser Allokation fließen Governance-Rechte und Liquidität nahezu zusammen: Wer am schnellsten Tokens bekommt, die man verkaufen kann, hat am schnellsten auch die Macht, Preise festzulegen. Mit anderen Worten: Bevor die langfristigen Zusagen überhaupt begonnen haben, ist die Tür zum Ausstieg bereits aufgerissen.
Deshalb steht auf der Allokation vielleicht ein bestimmter Name, aber er kann die Zeitachse nicht wirklich verdecken. Wenn ein Konto namens „Foundation“ vor allen anderen komplett entsperrt wird, sehen wir nicht länger eine langfristige Zusage, sondern eine Exit-Option, die durch den Namen überdeckt und ganz nach vorne geschoben wurde. Kann das noch „Stiftung“ genannt werden?