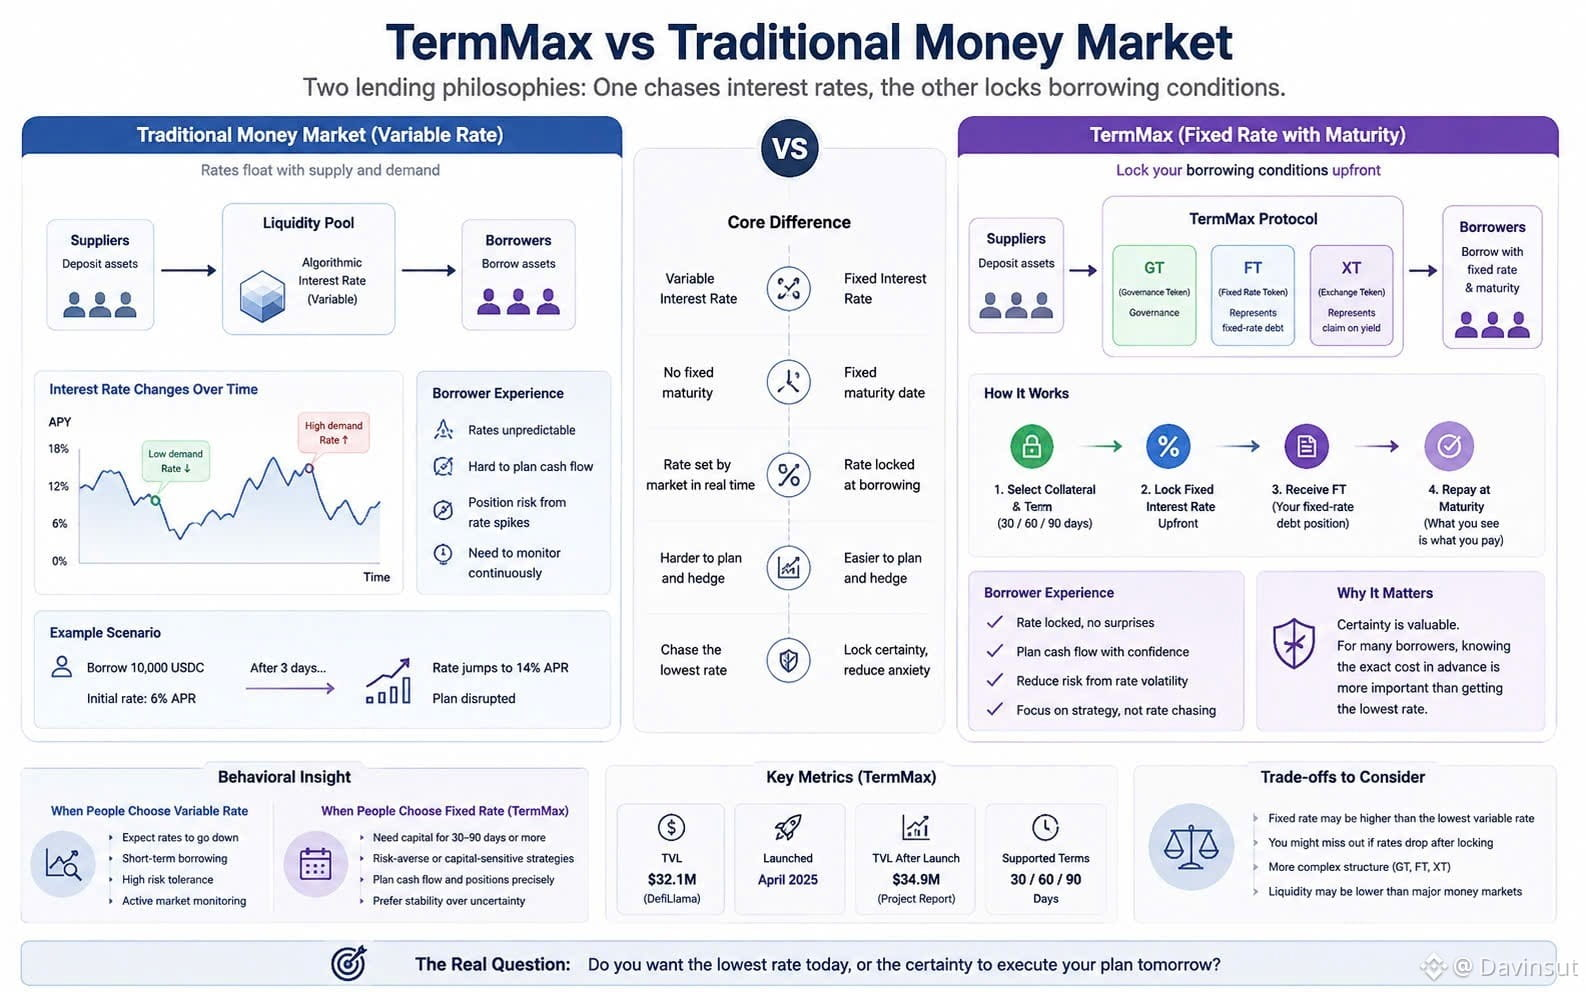
Gegen Ende der Woche stieg in meinem Borrowing-Record die Stablecoin-Kreditverzinsung einmal von etwa 6 Prozent auf nahezu 14 Prozent pro Jahr – und das nur in wenigen Tagen. Der 10.000-USDC-Kredit war nicht groß, aber er reichte aus, um zu zeigen, wie sich ein Kapitalplan durch die Liquiditätsnachfrage einer anderen Person verbiegen kann.
Traditionelle Geldmärkte in DeFi vermitteln ein Gefühl von Freiheit: Man hinterlegt Liquidität, leiht sich gemäß dem Markt. Aber diese Freiheit bringt eine unbequeme Variable mit sich: Die Kapitalkosten liegen nicht in den Händen des Kreditnehmers, sondern in der Menge – dort, wo man um Liquidität konkurriert.
TermMax stellt die Frage umgekehrt: Nicht, ob Kredite heute günstig sind, sondern ob der Kreditnehmer im Voraus weiß, was er bis zur Fälligkeit zahlen wird. Der Mechanismus von TermMax trennt eine Position in GT, FT und XT, sodass Sicherheiten, festes Darlehenskapital und Ertrag jeweils als separate Schichten bepreist werden können.
Der tiefere Punkt von TermMax ist, dass es einen Kredit in einen Vertrag mit klareren Grenzen verwandelt. Wenn die Laufzeit 30, 60 oder 90 Tage beträgt, schauen Kreditnehmer nicht nur auf den APY, sondern auch auf das Risiko einer zeitlichen/finanziellen Nichtübereinstimmung zwischen Cashflow, Sicherheitenpreis und dem Zeitpunkt, zu dem die Schuld zurückgezahlt werden muss.
Der Paradoxie liegt darin, dass Krypto-Nutzer Zinsstrukturtafeln mögen, die sich in jedem Block bewegen – aber wenn sie wirklich Kapital brauchen, wollen sie die Langeweile einer Bank. Variable Zinssätze mögen günstiger sein, doch sie zwingen Kreditnehmer, einen unsichtbaren Preis zu zahlen: den Preis der Anspannung.
Ich bleibe skeptisch. Wenn man Kreditkonditionen festlegt, können Nutzer sinkende Zinsen verpassen, während das Multi-Token-Modell die Erfahrung schwerer macht als ein vertrauter Geldmarkt. Die Frage ist nicht, ob TermMax besser ist, sondern ob Kreditnehmer sich entscheiden, die Zinsen zu optimieren – oder die Fähigkeit, gut zu schlafen.
@TermMax #TermMax
Traditionelle Geldmärkte in DeFi vermitteln ein Gefühl von Freiheit: Man hinterlegt Liquidität, leiht sich gemäß dem Markt. Aber diese Freiheit bringt eine unbequeme Variable mit sich: Die Kapitalkosten liegen nicht in den Händen des Kreditnehmers, sondern in der Menge – dort, wo man um Liquidität konkurriert.
TermMax stellt die Frage umgekehrt: Nicht, ob Kredite heute günstig sind, sondern ob der Kreditnehmer im Voraus weiß, was er bis zur Fälligkeit zahlen wird. Der Mechanismus von TermMax trennt eine Position in GT, FT und XT, sodass Sicherheiten, festes Darlehenskapital und Ertrag jeweils als separate Schichten bepreist werden können.
Der tiefere Punkt von TermMax ist, dass es einen Kredit in einen Vertrag mit klareren Grenzen verwandelt. Wenn die Laufzeit 30, 60 oder 90 Tage beträgt, schauen Kreditnehmer nicht nur auf den APY, sondern auch auf das Risiko einer zeitlichen/finanziellen Nichtübereinstimmung zwischen Cashflow, Sicherheitenpreis und dem Zeitpunkt, zu dem die Schuld zurückgezahlt werden muss.
Der Paradoxie liegt darin, dass Krypto-Nutzer Zinsstrukturtafeln mögen, die sich in jedem Block bewegen – aber wenn sie wirklich Kapital brauchen, wollen sie die Langeweile einer Bank. Variable Zinssätze mögen günstiger sein, doch sie zwingen Kreditnehmer, einen unsichtbaren Preis zu zahlen: den Preis der Anspannung.
Ich bleibe skeptisch. Wenn man Kreditkonditionen festlegt, können Nutzer sinkende Zinsen verpassen, während das Multi-Token-Modell die Erfahrung schwerer macht als ein vertrauter Geldmarkt. Die Frage ist nicht, ob TermMax besser ist, sondern ob Kreditnehmer sich entscheiden, die Zinsen zu optimieren – oder die Fähigkeit, gut zu schlafen.
@TermMax #TermMax