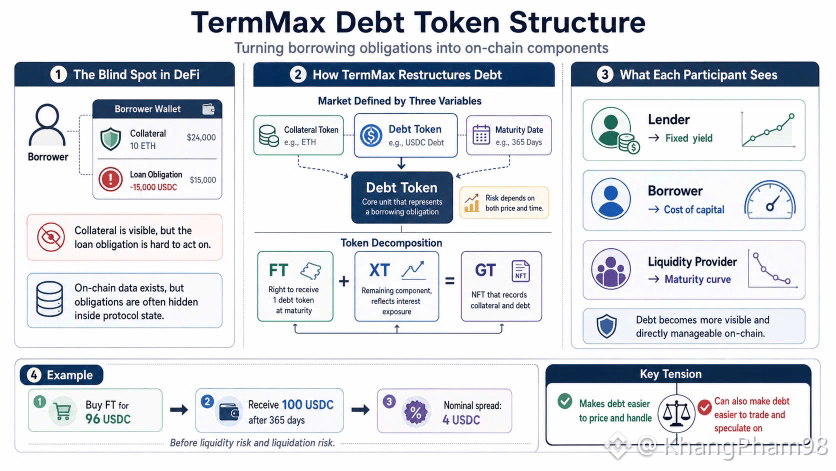
Bei einer Wallet-Prüfung zeigte sich zwar kein großer Verlust, aber ein vergessenes Darlehen. Die Sicherheiten waren noch da, das Darlehen war noch sichtbar, aber der Nutzer wusste nicht, wo er die Rückzahlung leisten oder die Position schließen sollte. On-Chain waren die Daten vorhanden, während die Verpflichtung in einen Zustand komprimiert wurde, der schwer zu handhaben war.
TermMax durchdringt diese blinde Zone über Debt Token. Statt das Darlehen im Contract-Back-End zu lassen, macht TermMax die Aufnahmeverpflichtung zu einer Komponente, die nach Fälligkeit bepreist und gehandhabt werden kann. Ein Markt dreht sich um 3 Variablen: Debt Token, Collateral Token und das Fälligkeitsdatum – so sitzt das Risiko sowohl im Preis als auch in der Zeit.
Der tiefste Teil ist das FT-, XT- und GT-Set. FT ist das Recht, bei Fälligkeit 1 Debt Token zu erhalten, XT hält den verbleibenden Anteil, sodass 1 FT plus 1 XT zusammen 1 Debt Token ergeben, während GT ein NFT ist, der Sicherheiten und Schulden erfasst. Dadurch sehen Kreditgeber eine feste Rendite, Kreditnehmer die Kapitalkosten, und Liquidität sieht die Zinskurve der Fälligkeiten.
Konkret: Wenn man FT für 96 USDC kauft, um nach 365 Tagen 100 USDC zu erhalten, dann ist die Differenz von 4 USDC die nominale Rendite vor Liquidität und Liquidation. Diese kleine Zahl zwingt Nutzer dazu, ein Darlehen anders zu lesen. Sie fragen nicht nur, ob der Token steigt oder fällt, sondern müssen auch fragen, wie viel Zeit noch auf der Verpflichtung verbleibt und ob der Preis die Fälligkeit bereits eingepreist hat.
Ich bleibe gegenüber TermMax skeptisch. Debt Token macht Schulden zwar leichter zu handhaben, aber es macht Schulden auch leichter wie eine neue Ware zu handeln. Der Wert von TermMax zieht Kreditaufnahmeverpflichtungen ins Licht, während das Schwierige darin liegt, ob Nutzer dieses Licht für Disziplin nutzen oder eine weitere Ebene der Spekulation eröffnen.
@TermMax #TermMax