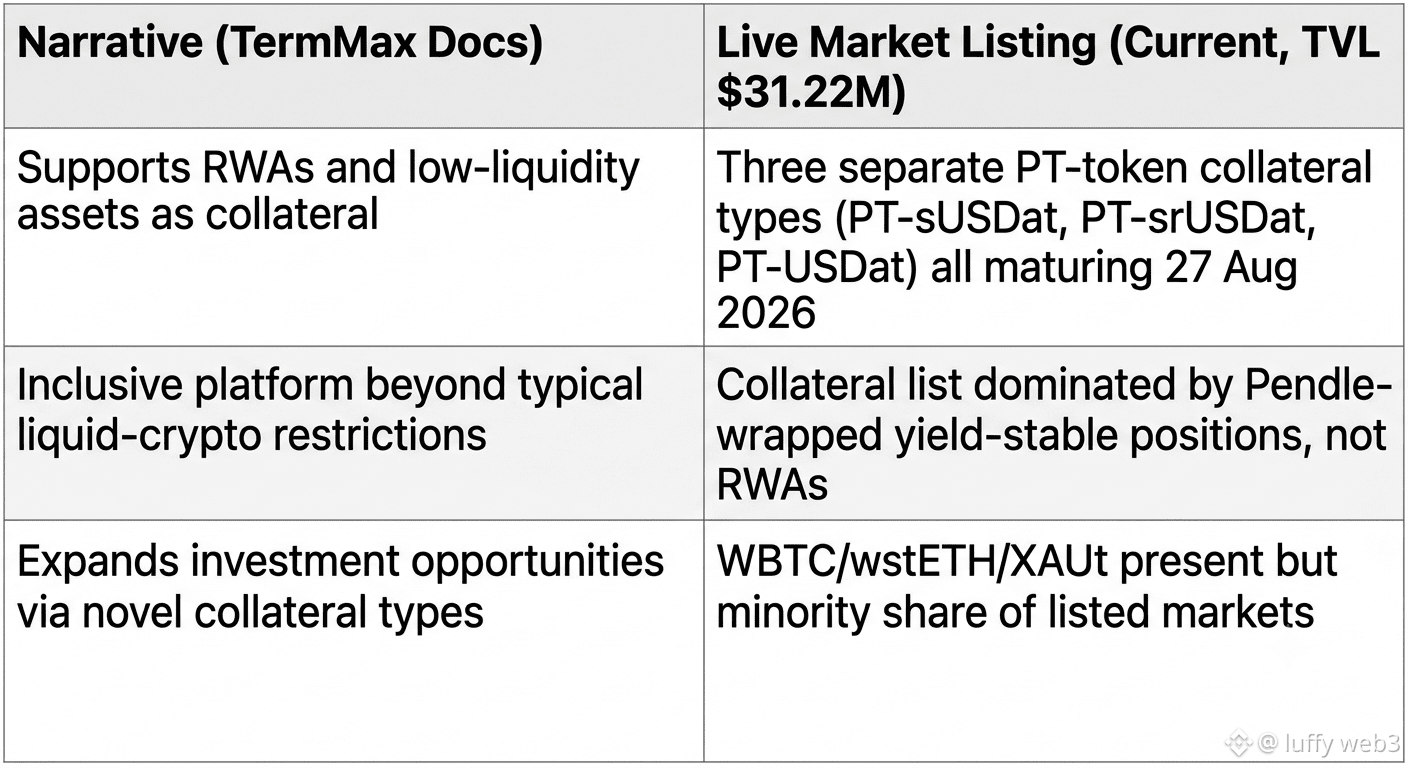
Beim Scrollen durch die Live-Lend-Märkte von TermMax ($TMX) versuchte ich, die Vielfalt der Sicherheiten zu kartieren, und irgendetwas fühlte sich im Vergleich zu dem, was die Doku verspricht, falsch an. #TermMax @TermMax Fi. In den Einführungs-Dokumenten wird viel über die Unterstützung von RWAs und Low-Liquidity-Assets gesprochen – „eine inklusivere Plattform“, weg von der üblichen Beschränkung auf liquiditätsreiche Krypto-Sicherheiten.
Dann habe ich die Sicherheitenliste tatsächlich gefiltert. Von den aktiven Märkten, die es gerade gibt, ist ein großer Teil um PT-Tokens herum gruppiert – PT-sUSDat-27AUG2026, PT-srUSDat-27AUG2026, PT-USDat-27AUG2026 – drei verschiedene Sicherheitenarten, die alle am exakt selben Datum fällig sind, dem 27. Aug., sieben Tage von heute. WBTC, wstETH, XAUt sind auch dabei, klar, aber das Volumen der gelisteten Assets wird von Pendle-umhüllten Yield-Stable-Positionen dominiert – nicht von den RWA- oder exotischen Sicherheiten, mit denen die Werbeaussagen locken.
Hmm – ergibt irgendwie Sinn, wenn man darüber nachdenkt. PT-Tokens haben saubere, vorhersehbare Rückkaufkurven, also ist die Preisbildung für das Sicherheitenrisiko bei ihnen unkompliziert. RWAs nicht. Die „inklusive“ Formulierung ist technisch gesehen wahr – die Infrastruktur existiert –, aber der Markt richtet sich eindeutig dorthin, wo es sich am leichtesten preisen lässt, nicht dahin, was am neuartigsten ist.
Bin ein bisschen neugierig, ob dieser Fälligkeits-Cluster um den 27. Aug. absichtlich so gestaltet war oder einfach da liegt, wo die Liquidität zufällig gelandet ist.
Dann habe ich die Sicherheitenliste tatsächlich gefiltert. Von den aktiven Märkten, die es gerade gibt, ist ein großer Teil um PT-Tokens herum gruppiert – PT-sUSDat-27AUG2026, PT-srUSDat-27AUG2026, PT-USDat-27AUG2026 – drei verschiedene Sicherheitenarten, die alle am exakt selben Datum fällig sind, dem 27. Aug., sieben Tage von heute. WBTC, wstETH, XAUt sind auch dabei, klar, aber das Volumen der gelisteten Assets wird von Pendle-umhüllten Yield-Stable-Positionen dominiert – nicht von den RWA- oder exotischen Sicherheiten, mit denen die Werbeaussagen locken.
Hmm – ergibt irgendwie Sinn, wenn man darüber nachdenkt. PT-Tokens haben saubere, vorhersehbare Rückkaufkurven, also ist die Preisbildung für das Sicherheitenrisiko bei ihnen unkompliziert. RWAs nicht. Die „inklusive“ Formulierung ist technisch gesehen wahr – die Infrastruktur existiert –, aber der Markt richtet sich eindeutig dorthin, wo es sich am leichtesten preisen lässt, nicht dahin, was am neuartigsten ist.
Bin ein bisschen neugierig, ob dieser Fälligkeits-Cluster um den 27. Aug. absichtlich so gestaltet war oder einfach da liegt, wo die Liquidität zufällig gelandet ist.