
Ich erinnere mich daran, als ich zum ersten Mal mit Fixed-Rate-DeFi angefangen habe zu schauen. Ich ging davon aus, dass der Hauptwettbewerb zwischen den Protokollen stattfinden würde: bessere Konditionen, tiefere Liquidität, vielleicht stärkere Anreize. Aber mit der Zeit wurde das unvollständig. Der interessanteste Wettbewerb könnte innerhalb des Marktes selbst stattfinden.
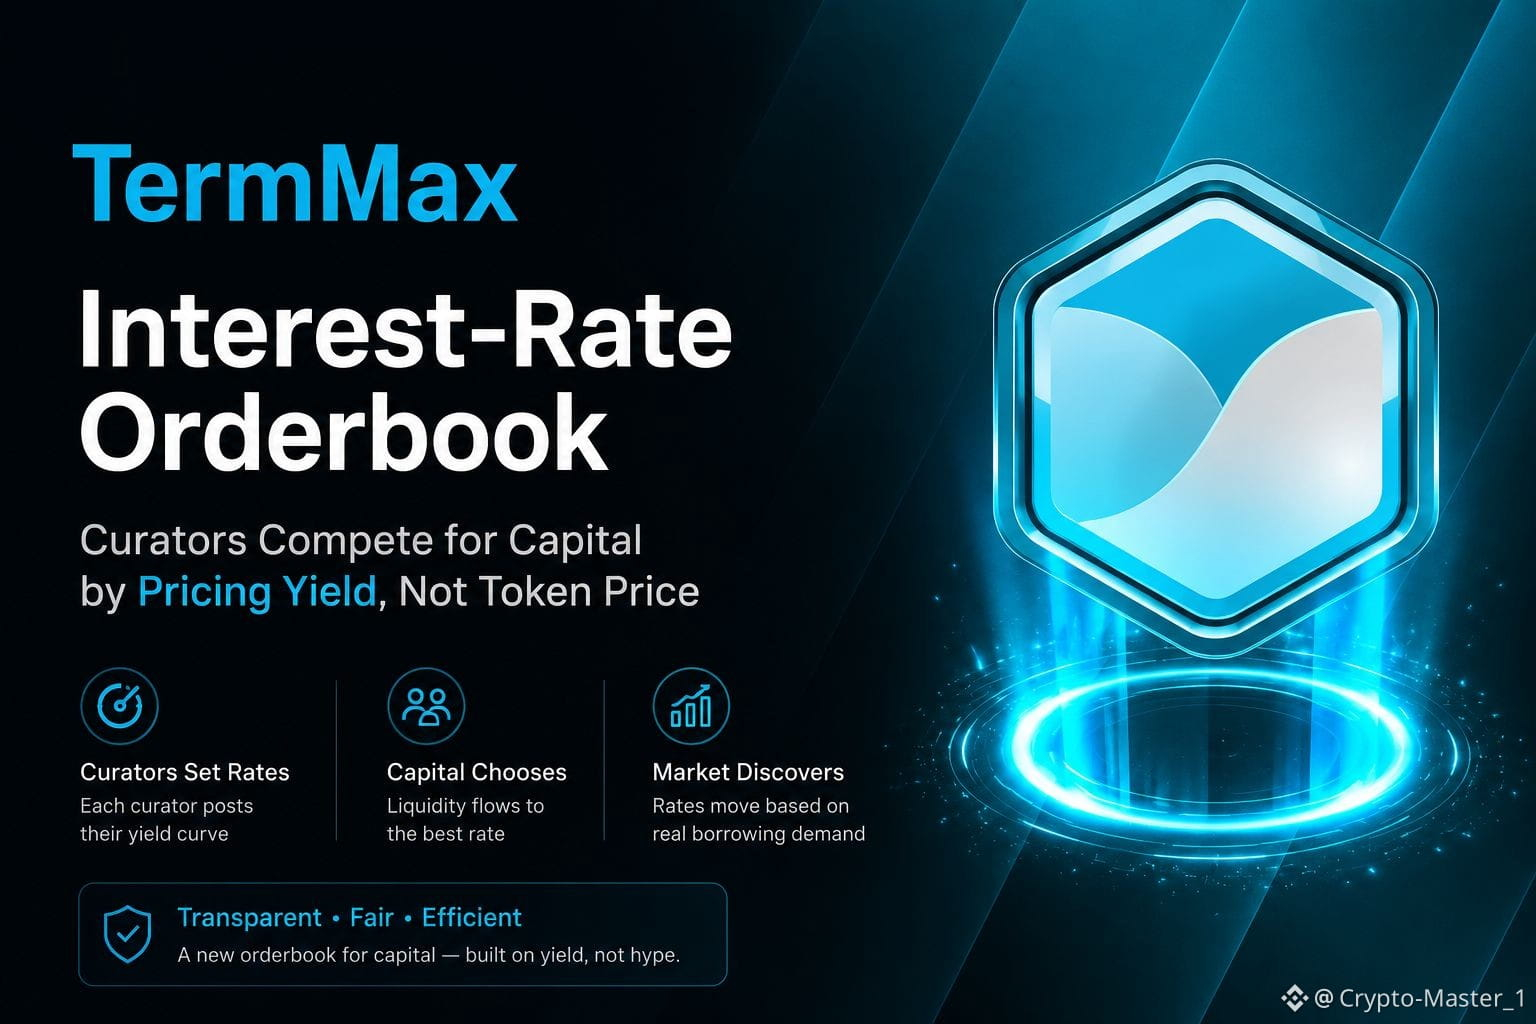
Genau das hat mich an TermMax aufmerksam gemacht. Wenn Kuratoren die Liquidität durch ihre eigenen Preis-Kurven formen können, vergleicht das Kapital am Ende Rendite statt Token-Preis. Ein Kurator könnte aggressiv quotieren, um Kreditnehmer anzuziehen, ein anderer schützt seine Margen mit höheren Zinssätzen. Wenn man genügend davon zusammenbringt, beginnt TermMax wie ein Orderbuch für Zinsen auszusehen.
Nur dass die „Orders“ eigentlich konkurrierende Sichtweisen auf den Preis des Kapitals sind.
Ich denke, das Problem der Bindung ist hier entscheidend. Zeitlich begrenzte Anreize können Liquidität zwar tief aussehen lassen, aber wenn Kreditgeber gehen, sobald die Belohnungen verschwinden, ist die Preisfindung größtenteils künstlich. Kuratoren könnten sich außerdem um ähnliche Preisgestaltung herum gruppieren, während eine geringe Nachfrage nach Krediten dazu führt, dass attraktive Quotes ungenutzt herumliegen.
Als Trader würde ich bullisher werden, wenn ich sehen würde, dass sich Kapital wiederholt in Richtung besserer Zinssätze bewegt, Kredite tatsächlich aufgefüllt werden und die Liquidität nach Fälligkeit zurückkehrt. Ich würde vorsichtig werden, wenn Anreize schneller wachsen als die organische Kreditnachfrage.
Das relevante Signal ist nicht, wie viele Zinssätze TermMax anzeigen kann. Entscheidend ist, ob echtes Kapital sie dauerhaft auswählt.
Dieses Verhalten lohnt sich mehr zu beobachten als die Erzählung.
#termmax @TermMax
Genau das hat mich an TermMax aufmerksam gemacht. Wenn Kuratoren die Liquidität durch ihre eigenen Preis-Kurven formen können, vergleicht das Kapital am Ende Rendite statt Token-Preis. Ein Kurator könnte aggressiv quotieren, um Kreditnehmer anzuziehen, ein anderer schützt seine Margen mit höheren Zinssätzen. Wenn man genügend davon zusammenbringt, beginnt TermMax wie ein Orderbuch für Zinsen auszusehen.
Nur dass die „Orders“ eigentlich konkurrierende Sichtweisen auf den Preis des Kapitals sind.
Ich denke, das Problem der Bindung ist hier entscheidend. Zeitlich begrenzte Anreize können Liquidität zwar tief aussehen lassen, aber wenn Kreditgeber gehen, sobald die Belohnungen verschwinden, ist die Preisfindung größtenteils künstlich. Kuratoren könnten sich außerdem um ähnliche Preisgestaltung herum gruppieren, während eine geringe Nachfrage nach Krediten dazu führt, dass attraktive Quotes ungenutzt herumliegen.
Als Trader würde ich bullisher werden, wenn ich sehen würde, dass sich Kapital wiederholt in Richtung besserer Zinssätze bewegt, Kredite tatsächlich aufgefüllt werden und die Liquidität nach Fälligkeit zurückkehrt. Ich würde vorsichtig werden, wenn Anreize schneller wachsen als die organische Kreditnachfrage.
Das relevante Signal ist nicht, wie viele Zinssätze TermMax anzeigen kann. Entscheidend ist, ob echtes Kapital sie dauerhaft auswählt.
Dieses Verhalten lohnt sich mehr zu beobachten als die Erzählung.
#termmax @TermMax