Früher, als ich On-Chain Geld geliehen habe, hatte ich im Grunde kein Konzept von „Fälligkeit“.
Man verpfändet, leiht USDC aus, und solange die Health-Rate in Ordnung ist, bleibt es einfach dort. Es wirkt sehr frei, aber mit der Zeit habe ich gemerkt: Diese Freiheit kann auch dazu führen, dass man vergisst, dass Schulden ebenfalls verwaltet werden müssen.
Wann ist geplant, das Geld zurückzuzahlen? Wie lange sollte diese Kreditaufnahme ursprünglich laufen? Ab welchem Performance-Niveau der Strategie sollte man sie beenden? Oft hatte man vor dem Eröffnen der Position gar nicht klar durchdacht. Am Ende hängt die Position ständig herum, die Zinsen werden fortlaufend bezahlt. Wenn der Markt gut läuft, wirkt das alles egal – aber sobald sich der Markt dreht, fängt man an, die Rechnung neu zu machen.
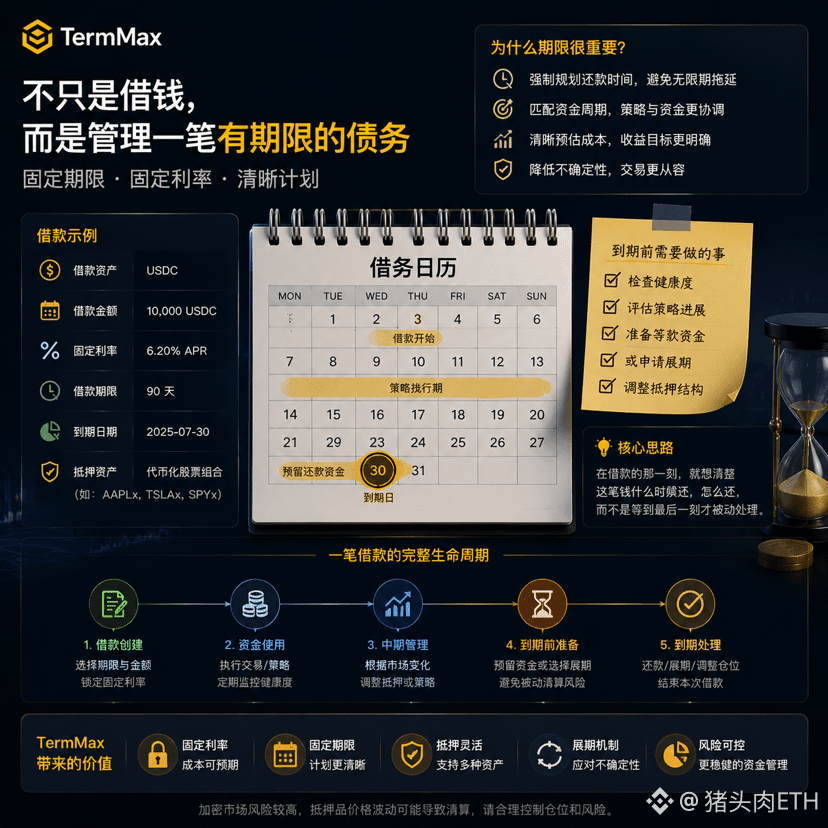
Neulich habe ich mir @TermMax angeschaut, und gerade dabei habe ich ein neues Verständnis für das Thema „Zeitraum“ gewonnen. Feste Laufzeit bei Krediten zwingt die Kreditnehmer – neben der Festlegung des Zinssatzes – im Grunde von Anfang an, eine sehr reale Frage zu beantworten: Wann werde ich dieses Geld zurückzahlen?
Ich finde, das ist für Leute, die Strategien handeln, ziemlich wichtig. Nehmen wir an, ich nehme 10000 USDC für eine 90-Tage-Strategie auf. Ab dem ersten Tag weiß ich, wann das Kapital fällig wird, und ich kann dann umgekehrt auch die Exit-Zeit einplanen und Rücklagen für die Rückzahlung schaffen – statt zu warten, bis man irgendwann an einem bestimmten Tag plötzlich denkt: „Es ist wohl langsam Zeit auszusteigen“.
Sogar verschiedene Positionen können unterschiedlichen Laufzeiten entsprechen. Kurzfristige Chancen sollten mit kurzfristigem Kapital genutzt werden, langfristige Strategien sollten zu langfristigem Kapital passen – statt alle Positionen in einen schwebenden Kreditpool ohne klaren Endpunkt zu stopfen. So verwaltet man nicht nur den Zinssatz, sondern den gesamten Kapitalzyklus.
Natürlich bringt das Vorhandensein von Laufzeiten auch neue Probleme mit sich. Was, wenn die Strategie zum Fälligkeitszeitpunkt noch nicht beendet ist? Was, wenn man die verpfändeten Vermögenswerte nicht verkaufen möchte? Kann man die Laufzeit reibungslos verlängern, und welche neuen Finanzierungskosten entstehen dann? Genau das sind Punkte, die ich danach eher im Blick auf TermMax beobachten möchte.
Denn ein wirklich reifer Kreditmarkt sollte nicht nur das Problem lösen: „Kann man heute Geld leihen?“
Er sollte auch dazu führen, dass Nutzer in dem Moment, in dem sie Geld leihen, bereits damit anfangen zu überlegen, wie diese Schuld am Ende ausgeht.
Früher war DeFi für mich eher wie das Management von Positionen. Ich habe das Gefühl, dass ein Markt mit fester Laufzeit wie TermMax beginnt, sich ein bisschen wie das Management einer echten Bilanz anzufühlen.
#TermMax @TermMax