#termmax @TermMax
Ich konnte nicht aufhören, mir den Widerspruch in @TermMax’ Zahlen anzusehen.
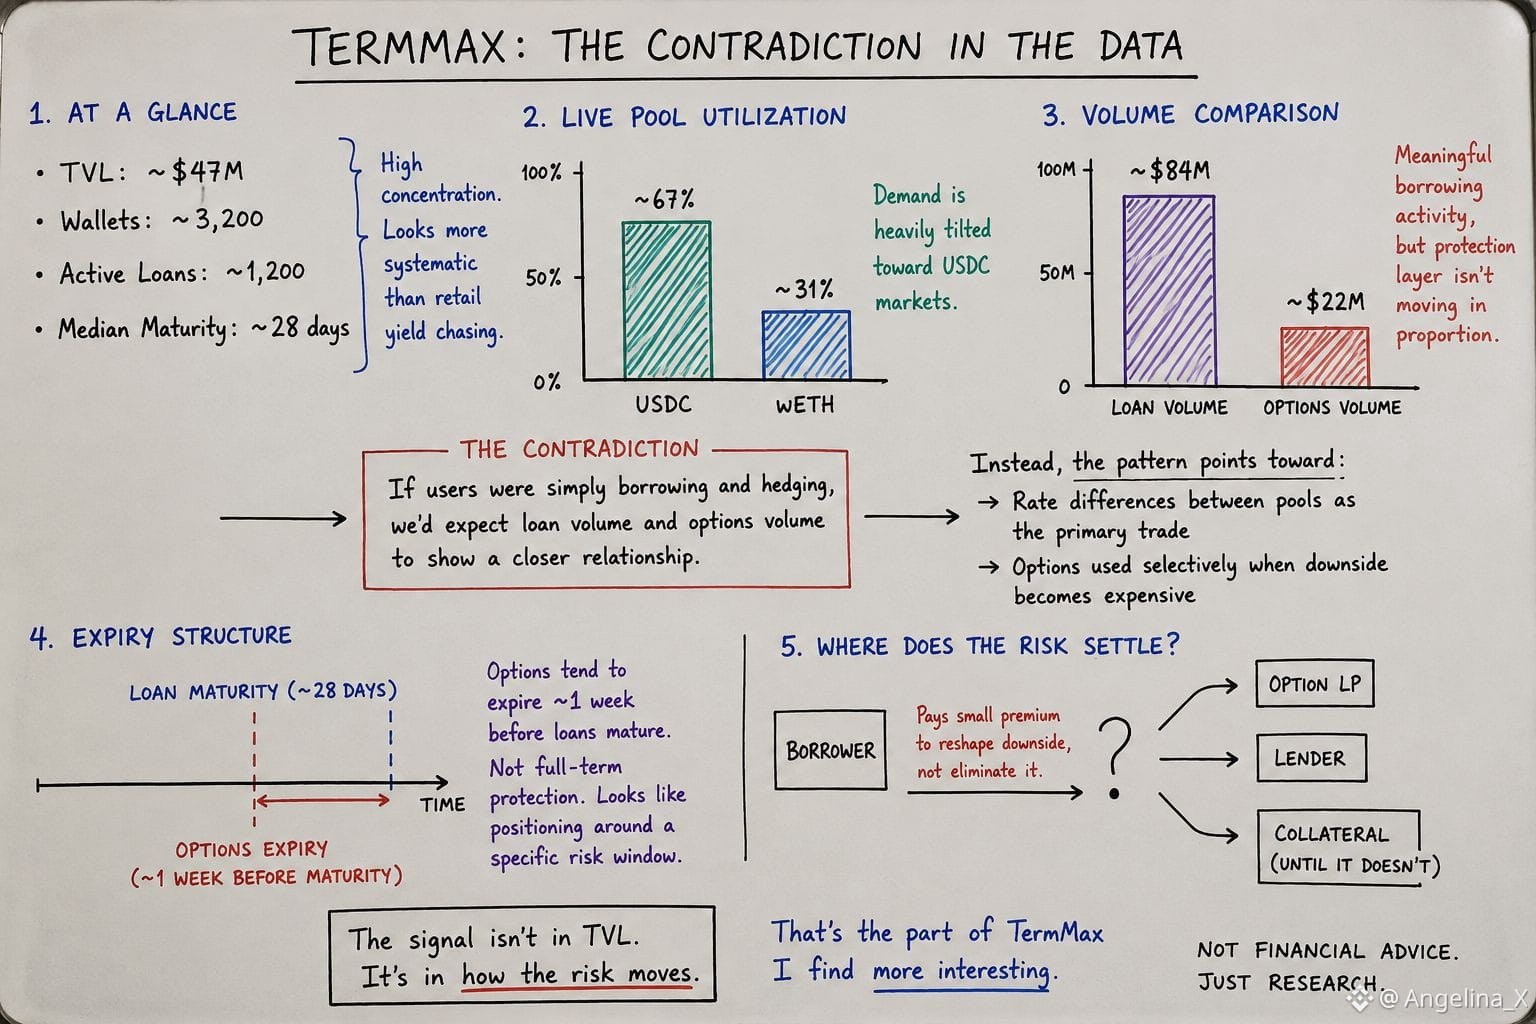
~$47 Mio. TVL bei nur ~3.200 Wallets, mit nahezu 1.200 aktiven Krediten und Fälligkeiten, die sich um etwa 28 Tage ballen.
Das sieht bereits systematischer aus als die übliche „Nutzer jagen Rendite“-Geschichte.
Dann werden die Live-Pool-Daten noch seltsamer.
Die USDC-Auslastung liegt bei ~67%, während wETH kaum ~31% ausmacht. Das Kreditvolumen liegt bei rund $84 Mio., aber das Optionsvolumen nur bei etwa ~$22 Mio.
Also gibt es im Protokoll eine bedeutende Kreditaufnahme, aber die Schutzschicht bewegt sich nicht proportional dazu.
Das ist der Widerspruch, zu dem ich immer wieder zurückkomme.
Wenn Kreditnehmer einfach aufnehmen und hedgen würden, würde ich erwarten, dass diese Märkte eine engere Beziehung zeigen.
Stattdessen könnte das Muster darauf hindeuten, dass Kreditnehmer die Zinsunterschiede zwischen Pools als Haupt-Trade nutzen, wobei Optionen selektiv hinzugezogen werden, wenn der Abschwung teuer wird.
Die Ablaufstruktur liefert noch einen weiteren Hinweis.
Die Optionen, die gehandelt werden, laufen ungefähr eine Woche aus, bevor die Kredite fällig werden.
Dieser Zeitpunkt sieht nicht sofort wie ein vollständiger Laufzeitschutz aus. Es wirkt eher wie eine Positionierung rund um ein konkretes Risikofenster.
Vielleicht Volatilität. Vielleicht Liquidationsdruck.
Vielleicht etwas Systematischeres.
Ich kann noch nicht beweisen, welches.
Aber es verändert die Frage.
Wenn der Kreditnehmer eine kleine Prämie zahlt, um das Downside-Risiko zu verändern, statt es vollständig zu eliminieren, wo landet dieses Risiko letztlich?
Beim Option-LP?
Beim Kreditgeber?
Oder direkt bei der Sicherheit selbst?
Das ist das TermMax-Signal, das ich spannender finde als TVL.
Ich konnte nicht aufhören, mir den Widerspruch in @TermMax’ Zahlen anzusehen.
~$47 Mio. TVL bei nur ~3.200 Wallets, mit nahezu 1.200 aktiven Krediten und Fälligkeiten, die sich um etwa 28 Tage ballen.
Das sieht bereits systematischer aus als die übliche „Nutzer jagen Rendite“-Geschichte.
Dann werden die Live-Pool-Daten noch seltsamer.
Die USDC-Auslastung liegt bei ~67%, während wETH kaum ~31% ausmacht. Das Kreditvolumen liegt bei rund $84 Mio., aber das Optionsvolumen nur bei etwa ~$22 Mio.
Also gibt es im Protokoll eine bedeutende Kreditaufnahme, aber die Schutzschicht bewegt sich nicht proportional dazu.
Das ist der Widerspruch, zu dem ich immer wieder zurückkomme.
Wenn Kreditnehmer einfach aufnehmen und hedgen würden, würde ich erwarten, dass diese Märkte eine engere Beziehung zeigen.
Stattdessen könnte das Muster darauf hindeuten, dass Kreditnehmer die Zinsunterschiede zwischen Pools als Haupt-Trade nutzen, wobei Optionen selektiv hinzugezogen werden, wenn der Abschwung teuer wird.
Die Ablaufstruktur liefert noch einen weiteren Hinweis.
Die Optionen, die gehandelt werden, laufen ungefähr eine Woche aus, bevor die Kredite fällig werden.
Dieser Zeitpunkt sieht nicht sofort wie ein vollständiger Laufzeitschutz aus. Es wirkt eher wie eine Positionierung rund um ein konkretes Risikofenster.
Vielleicht Volatilität. Vielleicht Liquidationsdruck.
Vielleicht etwas Systematischeres.
Ich kann noch nicht beweisen, welches.
Aber es verändert die Frage.
Wenn der Kreditnehmer eine kleine Prämie zahlt, um das Downside-Risiko zu verändern, statt es vollständig zu eliminieren, wo landet dieses Risiko letztlich?
Beim Option-LP?
Beim Kreditgeber?
Oder direkt bei der Sicherheit selbst?
Das ist das TermMax-Signal, das ich spannender finde als TVL.