#termmax
Der Großteil meiner DeFi-Kredite lief über Plattformen wie Aave oder Compound. Der Zinssatz, als ich eingestiegen bin, fühlte sich nie wie ein Risiko an, weil ich ihn nicht als eine Variable betrachtet habe, die sich gegen mich bewegen könnte. Dann sind die Zinsen gestiegen.
Der Vergleich, zu dem ich immer wieder zurückkehre, wenn ich mir TermMax anschaue, ist der, wie diese beiden Systeme genau in dem Moment damit umgehen.
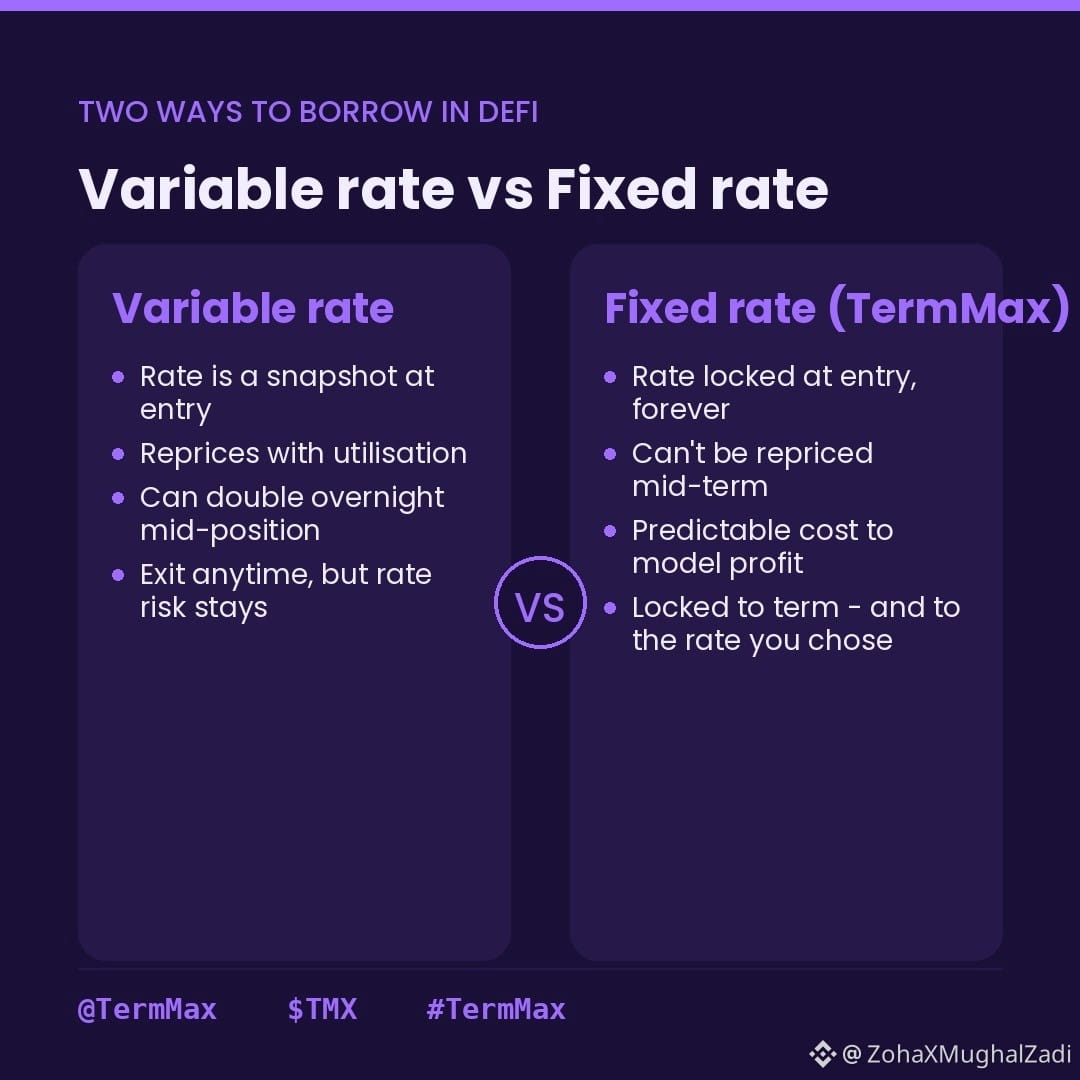
Bei einem variabel verzinslichen Lending-Protokoll ist der Zins, den du bei Einstieg siehst, im Grunde nur ein Schnappschuss. Das Protokoll setzt den Preis kontinuierlich neu anhand der Auslastung. Wenn die Nachfrage für ein bestimmtes Asset plötzlich anzieht, kann sich dein Borrow Rate während der Position verdoppeln oder sogar verdreifachen – manchmal über Nacht. Das ist in Ordnung, wenn du passiv zuschaust und jederzeit aussteigen kannst. Ein anderes Problem entsteht, wenn du in eine gehebelt renditeorientierte Strategie eingestiegen bist, die bei 8% Borrow Cost profitabel war und die Kosten plötzlich auf 22% steigen.
TermMax fixiert den Zinssatz zum Zeitpunkt deines Einstiegs. Du kaufst ein Gearing Token oder verleihst über ein Fixed-Rate Token, und der implizierte Zinssatz ist für die Laufzeit fest. Das Protokoll kann dich nicht mitten in der Laufzeit neu bepreisen, weil der Zinssatz beim Einstieg in den Discount eingebacken wurde – nicht in eine frei schwankende Zahl, die das System laufend neu berechnet.
Der Vergleich ist also nicht wirklich „welcher Zinssatz niedriger ist“. Es geht darum: „Welches Risiko nimmst du auf dich“.
Variabler Zinssatz: flexibler Einstieg und Ausstieg, aber das Zinsrisiko liegt die ganze Zeit bei dir, solange die Position offen ist. Ein guter Einstieg kann schlimm enden, ohne dass du etwas falsch machst.
Fixer Zinssatz: Das Zinsrisiko wird beim Einstieg entfernt, aber du bist jetzt an diese Laufzeit gebunden. Wenn die Marktzinsen nach deinem Einstieg fallen, bist du an deine höheren Kosten gebunden. Diese Gewissheit wirkt in beide Richtungen.
Für einen Kreditgeber bedeutet ein fixer Zinssatz: Du weißt deine Rendite, bevor du dich festlegst. Für einen Kreditnehmer, der eine Yield-Strategie fährt, bedeutet es: Du kannst deine Gewinnspanne modellieren, ohne einen „Was-wenn-die-Zinsen-sich-bewegen?“-Puffer einbauen zu müssen. Ob diese Planbarkeit den Lock-in wert ist, hängt ganz davon ab, wie lang die Laufzeit ist und wie sehr du deinen Zins-Read beim Einstieg vertraust.
Welche Variante bevorzugst du tatsächlich, wenn du eine gehebelte Strategie fährst: einen Zinssatz, der sich bewegen kann, aber bei dem du jederzeit aussteigen kannst, oder einen Zinssatz, der fest ist – wobei auch dein Ausstieg fest gebunden ist? @TermMax
$SKYAI $RE $MAGMA
#TermMax
Der Großteil meiner DeFi-Kredite lief über Plattformen wie Aave oder Compound. Der Zinssatz, als ich eingestiegen bin, fühlte sich nie wie ein Risiko an, weil ich ihn nicht als eine Variable betrachtet habe, die sich gegen mich bewegen könnte. Dann sind die Zinsen gestiegen.
Der Vergleich, zu dem ich immer wieder zurückkehre, wenn ich mir TermMax anschaue, ist der, wie diese beiden Systeme genau in dem Moment damit umgehen.
Bei einem variabel verzinslichen Lending-Protokoll ist der Zins, den du bei Einstieg siehst, im Grunde nur ein Schnappschuss. Das Protokoll setzt den Preis kontinuierlich neu anhand der Auslastung. Wenn die Nachfrage für ein bestimmtes Asset plötzlich anzieht, kann sich dein Borrow Rate während der Position verdoppeln oder sogar verdreifachen – manchmal über Nacht. Das ist in Ordnung, wenn du passiv zuschaust und jederzeit aussteigen kannst. Ein anderes Problem entsteht, wenn du in eine gehebelt renditeorientierte Strategie eingestiegen bist, die bei 8% Borrow Cost profitabel war und die Kosten plötzlich auf 22% steigen.
TermMax fixiert den Zinssatz zum Zeitpunkt deines Einstiegs. Du kaufst ein Gearing Token oder verleihst über ein Fixed-Rate Token, und der implizierte Zinssatz ist für die Laufzeit fest. Das Protokoll kann dich nicht mitten in der Laufzeit neu bepreisen, weil der Zinssatz beim Einstieg in den Discount eingebacken wurde – nicht in eine frei schwankende Zahl, die das System laufend neu berechnet.
Der Vergleich ist also nicht wirklich „welcher Zinssatz niedriger ist“. Es geht darum: „Welches Risiko nimmst du auf dich“.
Variabler Zinssatz: flexibler Einstieg und Ausstieg, aber das Zinsrisiko liegt die ganze Zeit bei dir, solange die Position offen ist. Ein guter Einstieg kann schlimm enden, ohne dass du etwas falsch machst.
Fixer Zinssatz: Das Zinsrisiko wird beim Einstieg entfernt, aber du bist jetzt an diese Laufzeit gebunden. Wenn die Marktzinsen nach deinem Einstieg fallen, bist du an deine höheren Kosten gebunden. Diese Gewissheit wirkt in beide Richtungen.
Für einen Kreditgeber bedeutet ein fixer Zinssatz: Du weißt deine Rendite, bevor du dich festlegst. Für einen Kreditnehmer, der eine Yield-Strategie fährt, bedeutet es: Du kannst deine Gewinnspanne modellieren, ohne einen „Was-wenn-die-Zinsen-sich-bewegen?“-Puffer einbauen zu müssen. Ob diese Planbarkeit den Lock-in wert ist, hängt ganz davon ab, wie lang die Laufzeit ist und wie sehr du deinen Zins-Read beim Einstieg vertraust.
Welche Variante bevorzugst du tatsächlich, wenn du eine gehebelte Strategie fährst: einen Zinssatz, der sich bewegen kann, aber bei dem du jederzeit aussteigen kannst, oder einen Zinssatz, der fest ist – wobei auch dein Ausstieg fest gebunden ist? @TermMax
$SKYAI $RE $MAGMA
#TermMax