#termmax @TermMax
Früher dachte ich, dass Tresore in DeFi nichts besonders Spektakuläres seien. Nutzer hinterlegen Gelder, das Protokoll sucht in ihrem Namen nach Rendite, und am Ende erhalten sie einen Teil der Gewinne. Es klingt wie eine ordentlich verpackte Box – nur dass die Box auf der Blockchain lebt.
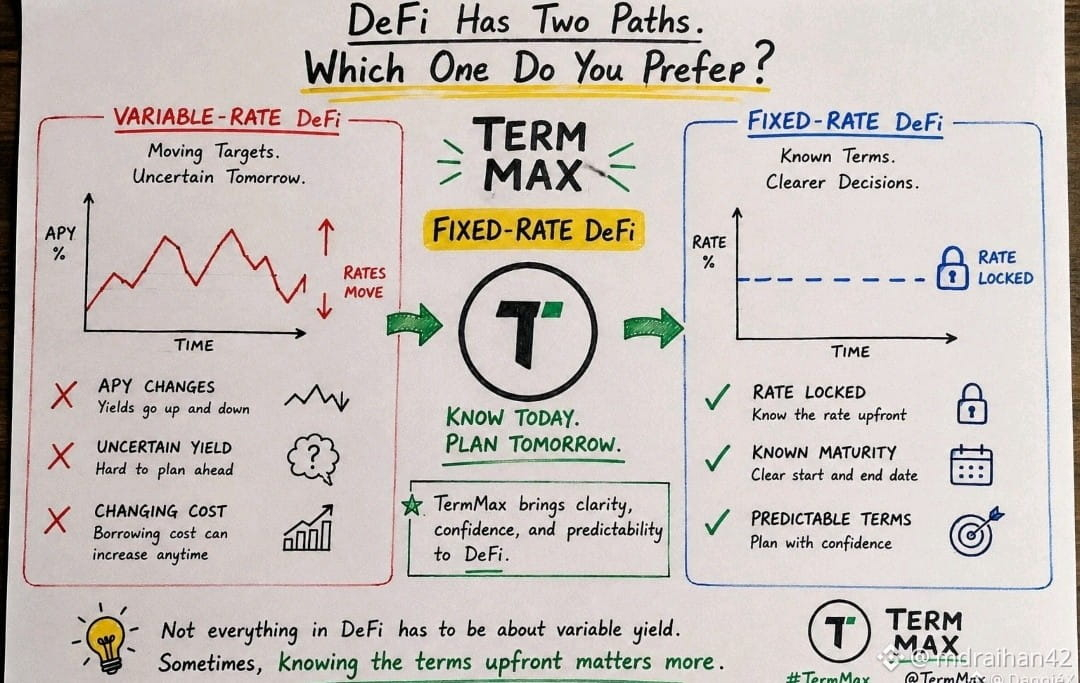
Doch als ich mir TermMax’ Vault- und Curator-Modell genauer angesehen habe, begann ich zu erkennen, dass dieses Verständnis etwas oberflächlich war. Der Curator ist nicht einfach nur jemand, der „nach hohem APY sucht“. Er muss entscheiden, in welchen Markt das Kapital fließen soll, welche Laufzeit gewählt wird und welches Risikoniveau dabei in Kauf genommen werden muss. Besonders bei Fixed-Rate-Lending ist die Kapitalallokation ebenfalls an die Laufzeit gebunden. Eine gute Rendite, aber eine schlechte Liquidität – oder eine ungeeignete Laufzeit – kann am Ende nicht wirklich die beste Wahl sein.
Das hat mich dazu gebracht, Fixed-Rate-Lending neu zu überdenken. Zuvor habe ich Protokolle oft anhand der APY-Zahlen verglichen, die auf dem Bildschirm angezeigt werden. Aber wenn das Kapital über mehrere Märkte mit unterschiedlichen Konditionen verteilt wird, könnte die wichtigere Frage stattdessen sein: Woher kommt diese Rendite – und welche Trade-offs geht der Curator ein, um sie zu erreichen?
Ich finde gut, wie dieses Modell ein eher unsichtbares Problem – Kapitalrisiko und Allokation – deutlicher macht. Nutzer möchten passive Rendite. Aber diese „Passivität“ bedeutet nicht, dass das Risiko verschwindet. Es wird lediglich vom Nutzer auf eine andere Verwaltungsebene übertragen.
Ich möchte weiterhin beobachten, wie TermMax’ Tresore mit Phasen sehr volatiler Märkte umgehen. Denn eine Strategie, die bei reichlich vorhandener Liquidität sehr vernünftig wirkt, kann erst dann wirklich auf die Probe gestellt werden, wenn sich die Laufzeiten zu unterscheiden beginnen und Nutzer gleichzeitig Kapital abziehen möchten.