

Übernommen von: Xinhua-Finanznachrichten
Xinhua-Finanznachrichten, Peking, 20. August (Hu Yuting): Die People’s Bank of China hat am 20. die Reverse-Repo-Operationen mit einer Laufzeit von 7 Tagen mit einem Volumen von null durchgeführt. Aufgrund des am selben Tag fälligen Overnight-Reverse-Repos im Umfang von 327,4 Milliarden Yuan kam es am Open-Market zu einer Netto-Reduzierung der Liquidität (Netto-Zuführung) in Höhe von 327,4 Milliarden Yuan.
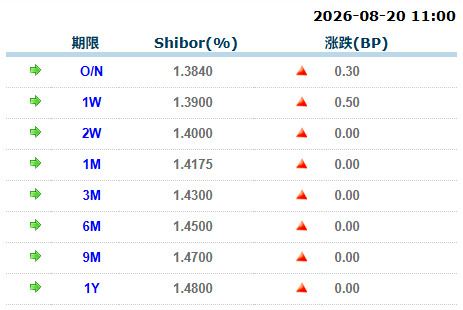
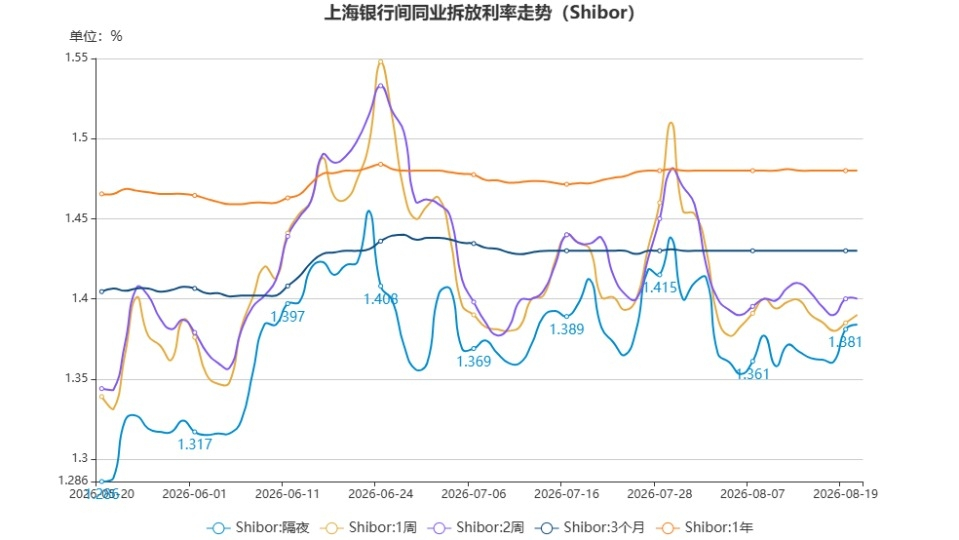
Der Shanghaier Interbanken-Zinssatz für die Kreditvergabe (Shibor) blieb stabil, wobei die kurzfristigen Sätze leicht zulegten. Konkret: Overnight-Shibor stieg um 0,3 BP auf 1,3840 %; 7-Tage-Shibor stieg um 0,5 BP auf 1,3900 %; 14-Tage-Shibor blieb unverändert bei 1,4000 %.
Der Shanghaier Interbanken-Zinssatz für die Kreditvergabe (Shibor) (20. August)
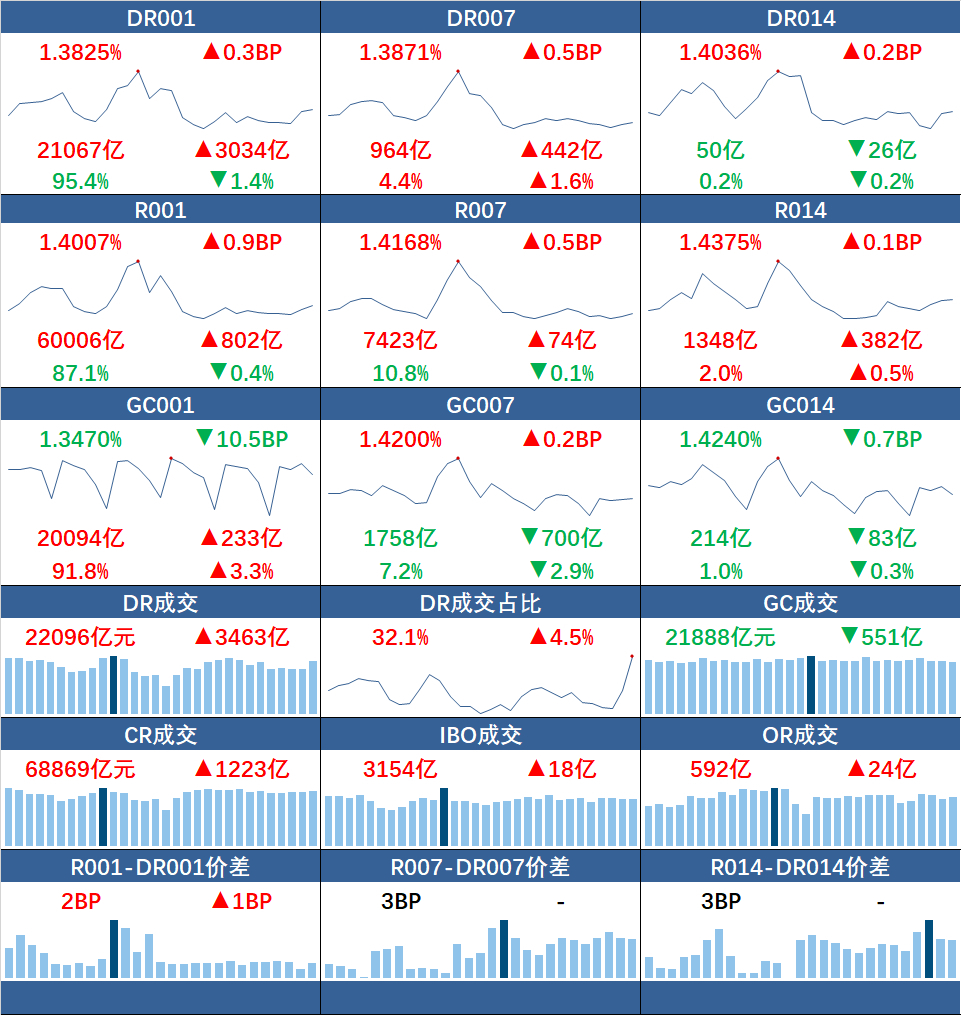
Im Bereich des Interbanken-Repo-Markts im Umlauf kam es bei kurzfristigen Laufzeiten zu einem Anstieg sowohl von Volumen als auch Konditionen; die gewichtete R001-Zinsrate überschritt 1,4 %, das Transaktionsvolumen überschritt 6 Billionen Yuan, und der Anteil der DR-Transaktionen stieg um 4,5 Prozentpunkte auf 32,1 %. Im Einzelnen: Die gewichteten Durchschnittszinsen von DR001 und R001 stiegen jeweils um 0,3 BP bzw. 0,9 BP und lagen damit bei 1,3825 % bzw. 1,4007 %; die Transaktionsbeträge stiegen um 303,4 Milliarden Yuan bzw. 80,2 Milliarden Yuan. Die gewichteten Durchschnittszinsen von DR007 und R007 stiegen jeweils um 0,5 BP um 0,5 BP und lagen damit bei 1,3871 % bzw. 1,4168 %; die Transaktionsbeträge stiegen um 44,2 Milliarden Yuan bzw. 7,4 Milliarden Yuan. Die gewichteten Durchschnittszinsen von DR014 und R014 stiegen jeweils um 0,2 BP bzw. 0,1 BP; sie lagen bei 1,4036 % bzw. 1,4375 %; die Transaktionsbeträge gingen um 2,6 Milliarden Yuan zurück bzw. stiegen um 38,2 Milliarden Yuan.
Geldmarktzinssätze (20. August)
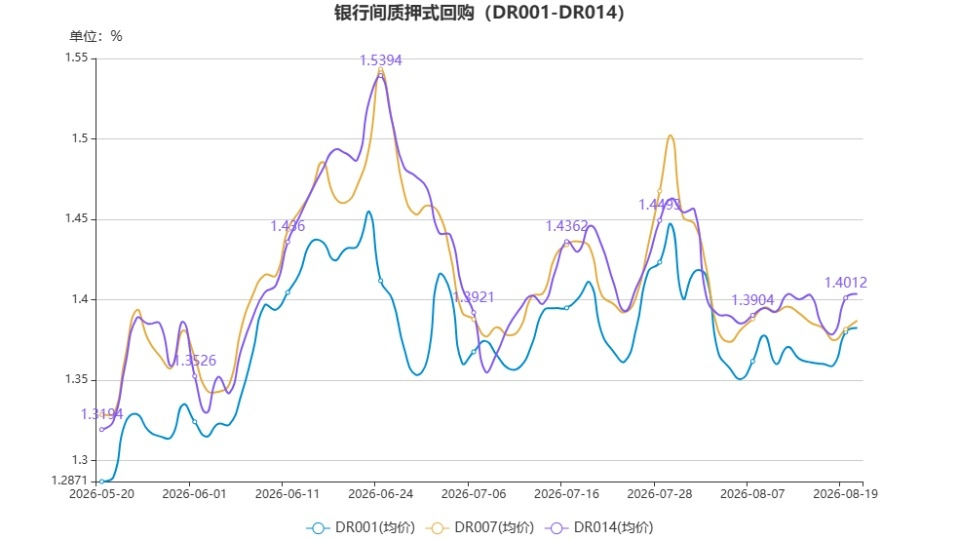
Laut Informationen von einem Händler der Shanghai International Money Brokerage Company zeigte sich die Liquiditätslage am 20. Tag im frühen Handel ausgeglichen; nachmittags wurde sie eher angespannt im Gleichgewicht, und zum Handelsschluss gab es keine deutliche Entspannung. Früh morgens stieg der Zins für Geldmarktkontrakte im Vergleich zu gestern nur leicht an. Bei Overnight-Repo-Einlagen wurden Geschäfte im Bereich von 1,39 % bis 1,40 % abgeschlossen; Repo mit Kredit (ofr) lag bei 1,42 % bis 1,43 %. Für 7-Tage-Repo-Einlagen lag der Handel bei etwa 1,41 %; Repo mit Kredit (ofr) bei 1,42 % bis 1,43 %. Über Monatsgrenzen hinweg wurden 14-Tage-Repo-Geschäfte bei 1,42 % bis 1,43 % durchgeführt, während Repo mit Kredit (ofr) bei Nichtbanken bei 1,44 % bis 1,45 % lag. Anschließend stiegen die Overnight-Zinsen kontinuierlich an. Gegen Mittag legten Overnight-Repo-Einlagen auf 1,41 % bis 1,42 % zu; vereinzelte Geschäfte über Monatsgrenzen hinweg bei Repo-Zinsen für längere Laufzeiten lagen bei etwa 1,42 %. Insgesamt blieb die Liquiditätslage bis zum Vormittagsschluss ausgeglichen. Am Nachmittag blieb die Liquiditätslage ebenfalls ausgeglichen; Overnight-Repo-Einlagen wurden in einem Bereich von 1,40 % bis 1,41 % gehandelt, während Repo-Einlagen bei etwa 1,42 % lagen. Gegen 14:30 Uhr konzentrierte sich die Nachfrage bei Overnight-Repo-Einlagen auf die 1,42%-Position, während das Angebot im Bereich von 1,43 % bis 1,44 % lag. Gegen Ende des Handelstages stieg die Nachfrage der Banken, wodurch der niedrigste gehandelte Overnight-Repo-Satz auf 1,40 % fiel; die Liquiditätslage blieb bis zum Schluss ausgeglichen-angespannt.
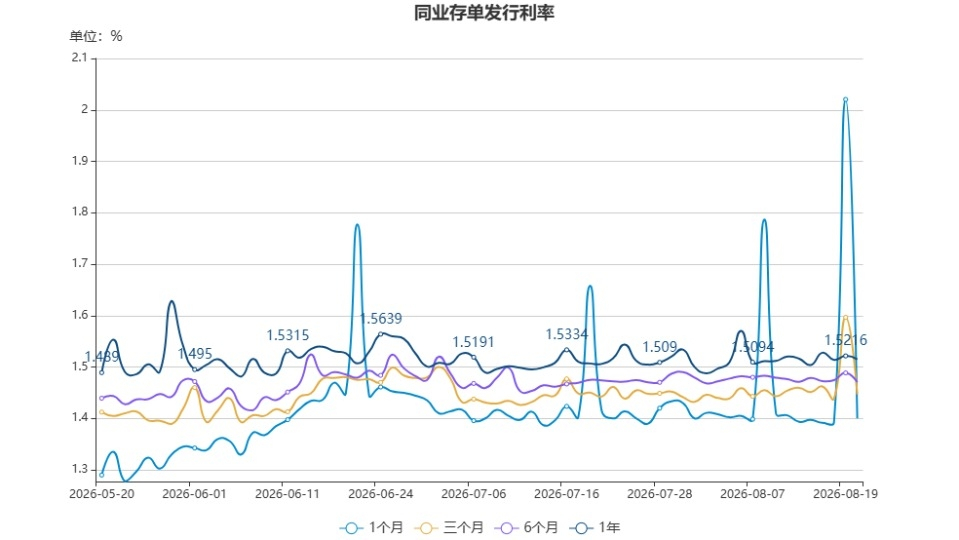
Im Bereich der Interbank-Einlagen-Zertifikate (CDs) entsprachen die kurzlaufenden Geschäfte im Sekundärmarkt im Wesentlichen dem Stand von gestern; bei den langlaufenden Laufzeiten gab es eine leichte Seitwärtsbewegung der Renditen. Dabei endete 1M bei inländischen Staatsbanken am Tagesende bei rund 1,38 %, unverändert gegenüber gestern. 3M lag bei etwa 1,4325 %, rund 0,25 BP höher als gestern. 6M schloss bei etwa 1,4575 %, unverändert. 9M lag bei etwa 1,4725 %, unverändert. 1Y schloss bei etwa 1,4775 %, unverändert. Die Spanne zwischen 1Y und 9M betrug 0,5 BP, unverändert gegenüber gestern; zwischen 9M und 6M 1,5 BP, unverändert; zwischen 6M und 3M 2,5 BP, gegenüber gestern um 0,25 BP geringer; zwischen 3M und 1M 5,25 BP, gegenüber gestern um 0,25 BP breiter. Die Zinsdifferenz der 1Y-1M-Kurve lag bei 9,75 BP, unverändert gegenüber gestern. Die Zinsdifferenz der 1Y-3M-Kurve betrug 4,5 BP, gegenüber gestern um 0,25 BP geringer.
[Heute im Fokus]
? Die People’s Bank of China hält die Kreditmarktzins-Sätze (LPR) für Kredite mit einer Laufzeit von einem Jahr bzw. fünf Jahren unverändert bei 3 % und 3,5 %.
? Laut aus der Branche bekannt gewordenen Erhebungsdaten ist das Bestandsvolumen der Treuhandprogramme, die von Versicherungsfonds gehalten werden, bis Ende 2025 auf rund 8000 Mrd. RMB gesunken; im Jahresvergleich ging es um mehr als 20 % zurück. Das Bestandsvolumen der von Versicherungsunternehmen gehaltenen Treuhandprogramme wies erstmals im Jahr 2021 eine negative Wachstumsrate auf und schrumpft bis 2025 bereits fünf Jahre in Folge. Die neueste Größenordnung ist auf unter 1 Billion RMB gefallen – das ist zum ersten Mal seit 2017.
? Wie ein Reporter durch Recherchen herausfand, herrscht derzeit ein starkes Einvernehmen darüber, dass die Positionierung von Gold als „Anker“ sowie sein Wert im Rahmen der Vermögensallokation bei den Vermögensverwaltungsunternehmen bereits fest verankert ist. Man ist der Ansicht, dass Gold in einem Rahmenwerk aus Multi-Asset- und Multi-Strategie-Ansätzen ein unverzichtbarer Bestandteil ist. In der Folge sollen Goldbestände mit einem flexibleren Rhythmus „bei niedrigeren Kursen“ zugekauft werden.
Bearbeitung: Oberstufe 2, Berg