Eine Sache, zu der ich immer wieder zurückkehre, wenn ich mir DeFi-Kreditvergabe ansehe, ist die Frage, was passiert, wenn das Sicherheiten selbst schwer zu liquidieren sind.
Die meisten Kreditvergabesysteme begünstigen naturgemäß Vermögenswerte mit hoher Liquidität, weil es wichtig ist, die Sicherheiten schnell verkaufen zu können, wenn eine Position nicht mehr sicher ist. Das ist nachvollziehbar, schafft aber auch eine Einschränkung: Vermögenswerte mit geringerer Liquidität können Schwierigkeiten haben, in dasselbe Rahmenwerk zu passen.
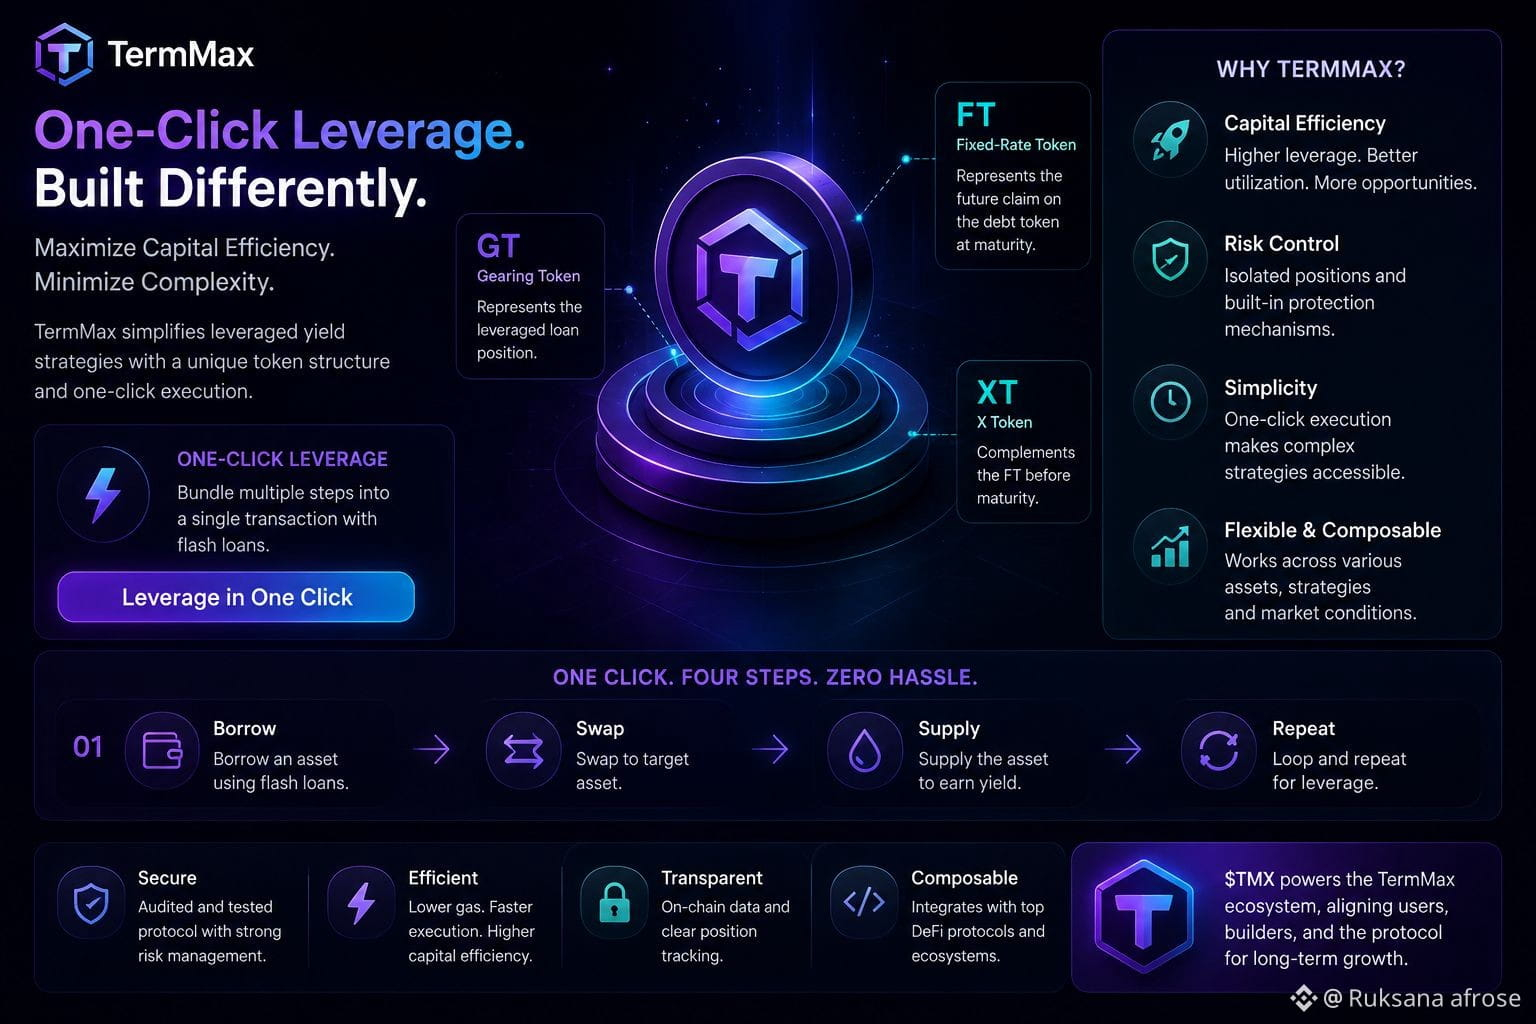
@TermMax verfolgt einen flexibleren Ansatz. Sein Liquidationsdesign umfasst einen Mechanismus der physischen Lieferung: Dabei können Sicherheiten möglicherweise direkt an Kreditgeber geliefert werden, statt sich in Stresssituationen ausschließlich darauf zu verlassen, sie über den Markt zu verkaufen.
Ich finde diese Idee interessant, weil sie die Art verändert, wie ich über das Risiko von Sicherheiten nachdenke. Die Frage ist nicht mehr nur „Kann dieser Vermögenswert sofort verkauft werden?“, sondern auch „Auf welche andere Weise kann der Kreditgeber entschädigt werden, wenn die Marktliquidität begrenzt ist?“
Das könnte besonders relevant sein, wenn man an Vermögenswerte mit geringer Liquidität und sogar an reale Vermögenswerte denkt.
Für mich ist #TermMax interessant, weil es versucht, den Gestaltungsspielraum von DeFi-Kreditvergabe zu erweitern, statt davon auszugehen, dass jeder nützliche Vermögenswert über das gleiche Maß an Marktliquidität verfügen wird.
#termmax @TermMax