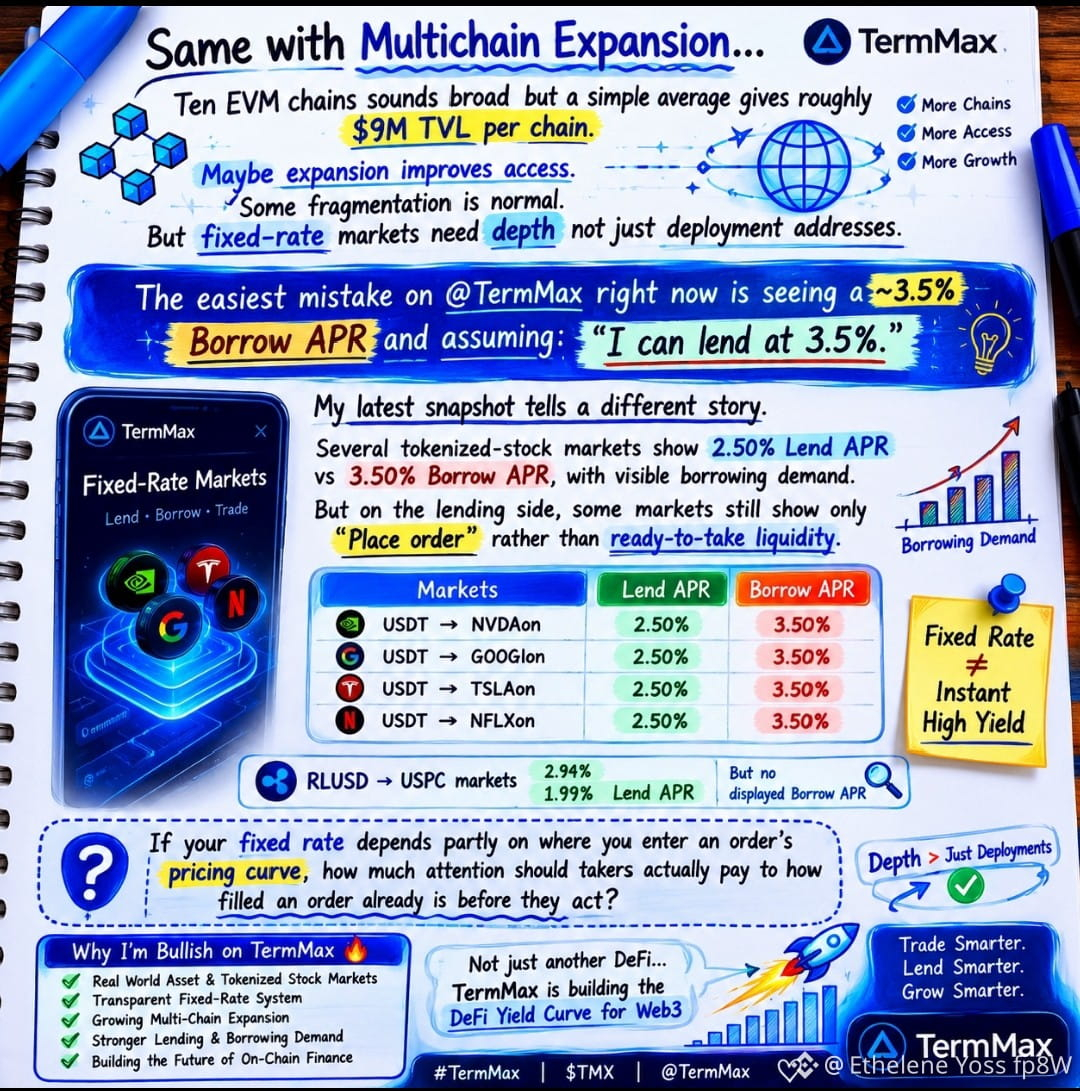
#termmax Gleiches gilt für die Multi-Chain-Erweiterung. Zehn EVM-Chains klingen breit gefächert, aber ein einfacher Durchschnitt ergibt ungefähr 9 Mio. $ TVL pro Chain. Vielleicht verbessert die Erweiterung den Zugang. Etwas Fragmentierung ist normal. Aber Festzinsmärkte brauchen Tiefe, nicht nur bereitgestellte Adressen.
Der einfachste Fehler bei @TermMax ist gerade, eine ~3,5% Borrow-APR zu sehen und anzunehmen: „Ich kann zu 3,5% verleihen.“
Mein aktueller Snapshot zeigt etwas anderes.
Mehrere tokenisierte-Stock-Märkte zeigen 2,50% Lend-APR gegenüber 3,50% Borrow-APR, mit sichtbarer Nachfrage nach Krediten. Aber auf der Kreditverleih-Seite zeigen einige Märkte weiterhin nur „Order platzieren“ statt sofort verfügbare, sofort aufnehmbare Liquidität.
Zum Beispiel:
• USDT → NVDAon: 2,50% Lend / 3,50% Borrow
• USDT → GOOGlon: 2,50% / 3,50%
• USDT → TSLAon: 2,50% / 3,50%
• USDT → NFLXon: 2,50% / 3,50%
Währenddessen zeigen die RLUSD → USPC-Märkte 2,94% bzw. 1,99% Lend-APR, aber keine angezeigte Borrow-APR.
Wenn dein Festzins teilweise davon abhängt, wo du in die Preis-Kurve einer Order einsteigst: Wie viel Aufmerksamkeit sollten Taker tatsächlich darauf verwenden, wie stark eine Order bereits ausgefüllt ist, bevor sie handeln?
#termmax @TermMax