Der größte Bewertungs-Treiber für $META (META) in den kommenden Monaten dürfte sein, ob die enormen Ausgaben für KI sich in messbare Ergebnisse sowie ein Wachstum bei Gewinnen und Cashflow übersetzen.
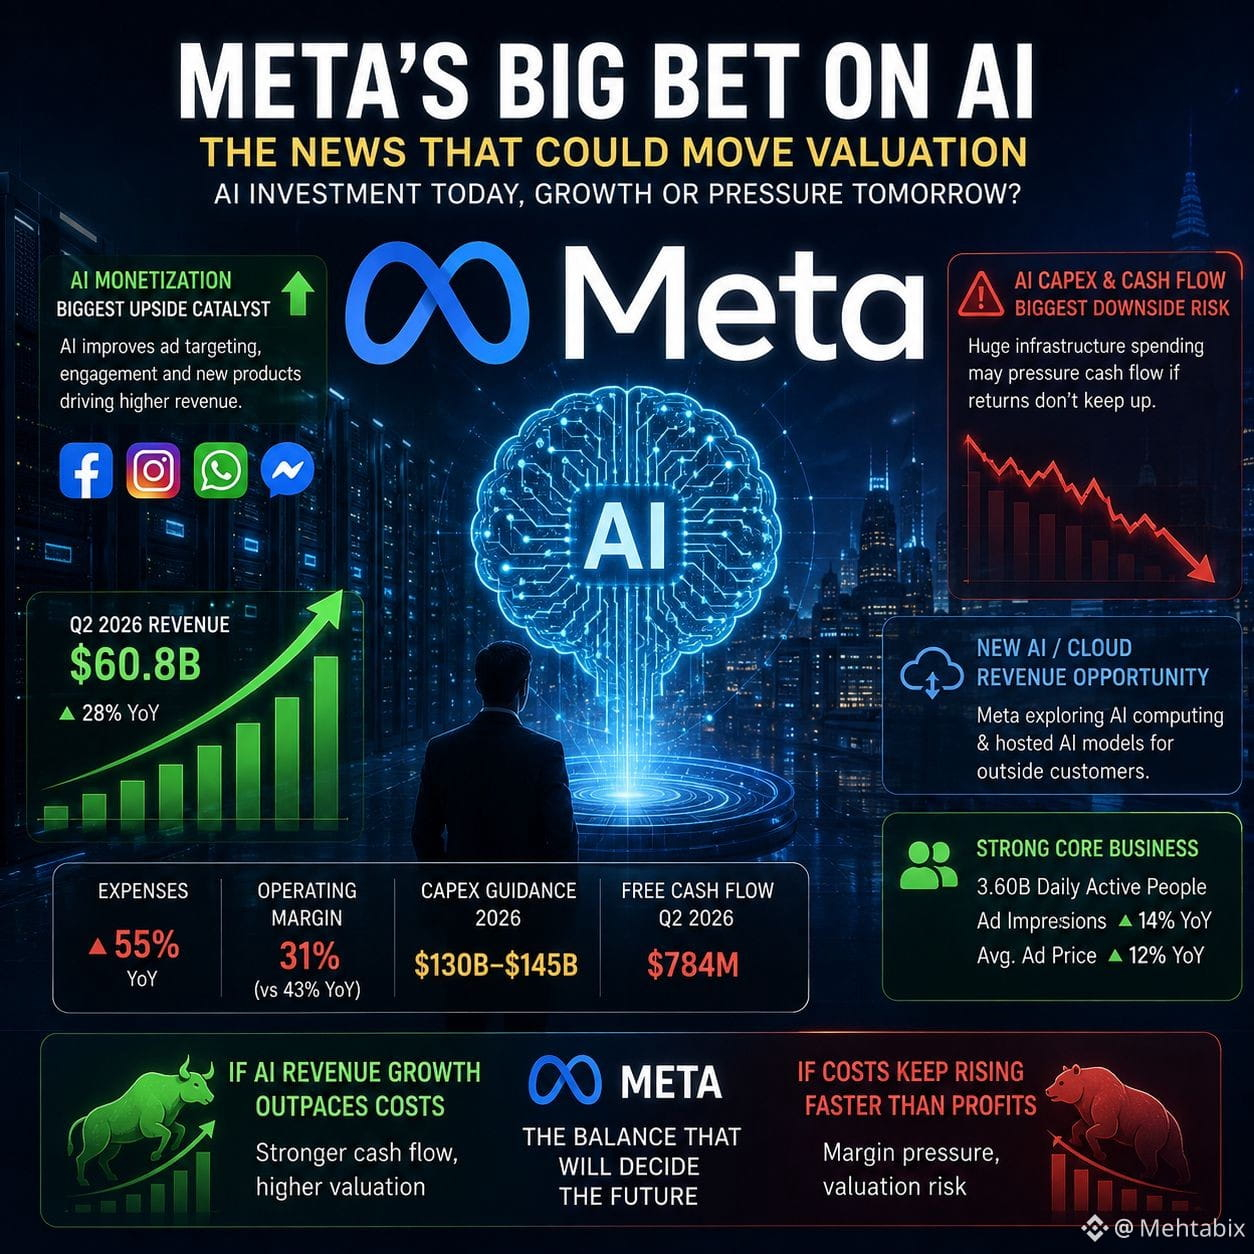
Meta zeigte die Spannung in den Ergebnissen für Q2 2026 deutlich: Der Umsatz stieg um 28% auf 60,8 Mrd. USD, aber die Ausgaben kletterten um 55%, wodurch die operative Marge von 43% auf 31% sank. Gleichzeitig erhöhte Meta die Prognose für die Investitionsausgaben (Capex) 2026 auf 130 Mrd. bis 145 Mrd. USD. �
Meta +1
Was könnte die Bewertung am stärksten bewegen?
KI-Monetarisierung — größter Upside-Katalysator 🚀
Wenn KI die Werbeaussteuerung, die Nutzerbindung und neue Geschäftsprodukte so weit verbessert, dass sie die Infrastrukturkosten mehr als ausgleicht, könnten Investoren Meta beginnen, als KI-Wachstumsplattform zu bewerten – nicht nur als Werbeunternehmen. Das Werbegeschäft profitiert bereits von KI-gestütztem Targeting und Engagement. �
S&P Global
KI-Capex wird zum Cashflow-Problem — größtes Downside-Risiko ⚠️
Der freie Cashflow von Meta in Q2 betrug nur 784 Mio. USD, obwohl die Investitionsausgaben 31,1 Mrd. USD ausmachten. � Eine aktuelle Analyse richtet den Fokus zunehmend darauf, ob die KI-Infrastruktur-Ausgaben von Big Tech ausreichend Renditen erzeugen können.
Reuters
Neue KI-/Cloud-Umsatzchancen
Berichte, dass Meta erwägt, KI-Computing und gehostete KI-Modelle an externe Kunden zu verkaufen, könnten eine völlig neue Erlösquelle schaffen, falls das Vorhaben über reine Experimente hinausgeht.
Stabiles Werbewachstum
Meta hat weiterhin ein riesiges Kerngeschäft: 3,60 Mrd. täglich aktive Nutzer, die Zahl der Anzeigenimpressionen stieg um 14% und die durchschnittlichen Anzeigenpreise lagen in Q2 um 12% höher als im Vorjahr.
Fazit: Die entscheidende Frage lautet nicht, ob Meta stark in KI investiert – das ist offensichtlich. Die bewertungsverändernde Nachricht wird der Nachweis sein, dass das Wachstum bei KI-Umsätzen mit den KI-Infrastruktur-Ausgaben Schritt hält. Wenn die kommenden Quartale eine beschleunigte Monetarisierung und einen sich erholenden freien Cashflow zeigen, könnte $META eine deutliche Neubewertung (valuation re-rating) erfahren. Wenn die Kosten weiter schneller steigen als die Gewinne, könnte jedoch das Gegenteil eintreten.
global.morningstar.com +1
#AdnocPlansToTrimAsiaCrudeShipments #UAEEndsEconomicTiesWithIran #USGovtDiscussesExpandingBitcoinHoldings