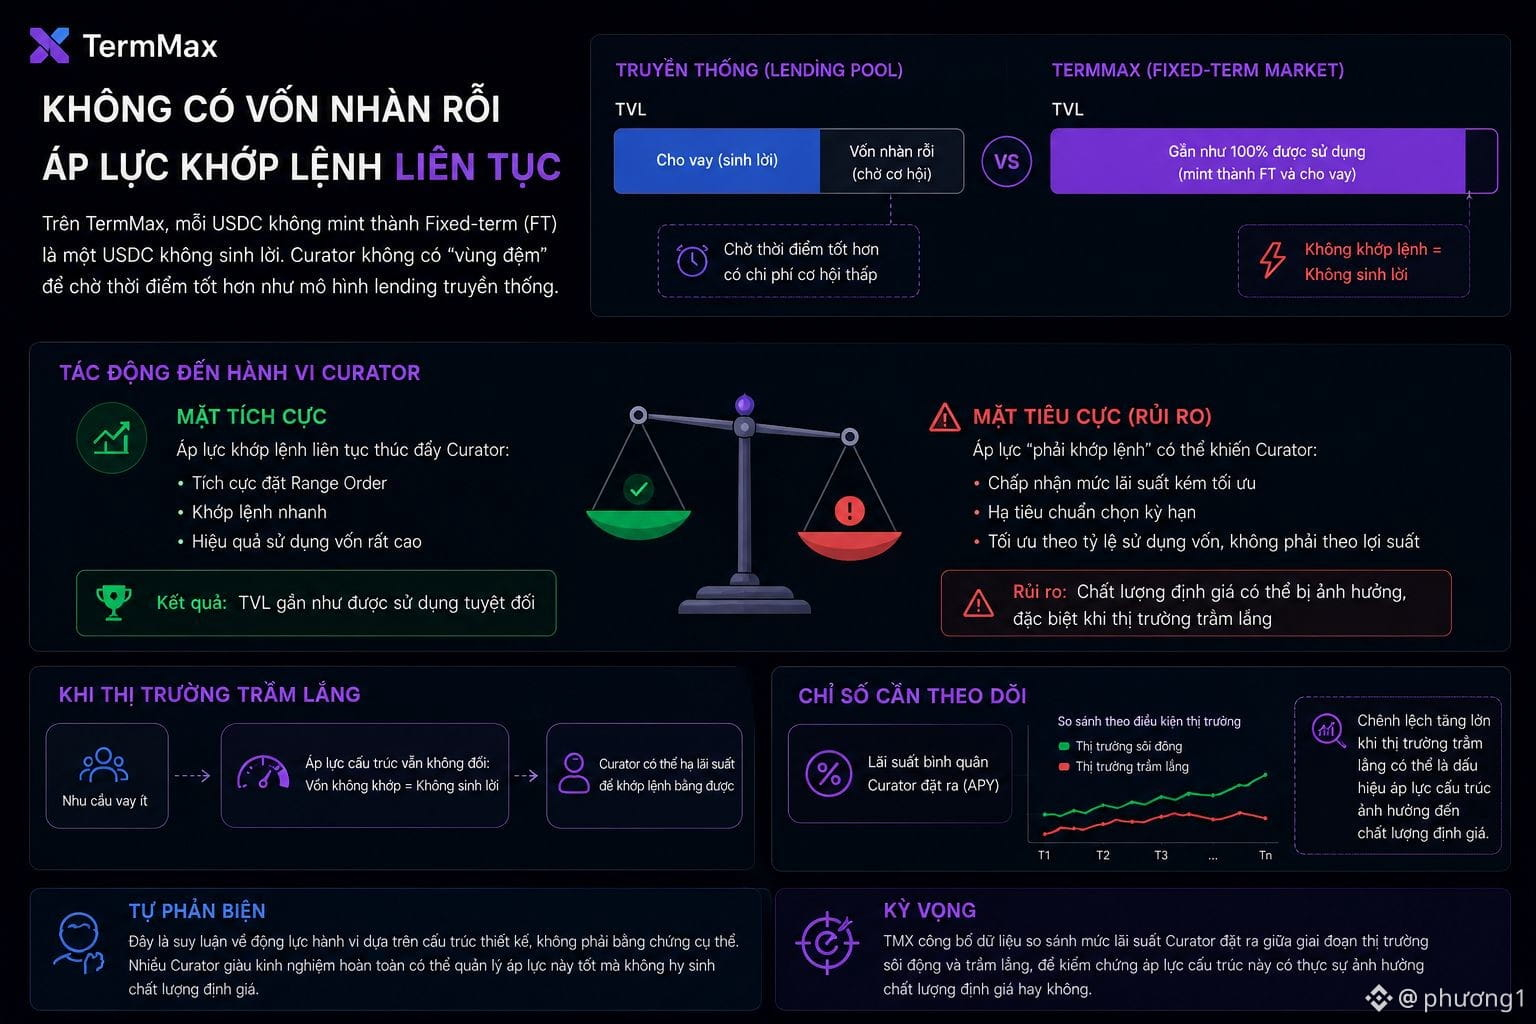
Mir fällt etwas Bemerkenswertes auf, wenn man darüber nachdenkt, wie das Modell „keine ungenutzten Mittel“ von @TermMax das Verhalten des Curators bei der Verwaltung des Vaults beeinflusst: Sie haben nicht viel Spielraum, um „auf bessere Zeit zu warten“, wie in einem traditionellen Lending-Modell, denn nicht passende Kapitalanlagen bedeuten keine Rendite.
Bei einem normalen Pool kann der Curator einen Teil der Mittel zurückhalten, wenn er die Marktbedingungen als noch nicht günstig bewertet – eine Art „Warten mit geringen Kosten“. Aber auf TermMax ist jedes nicht zu einem FT gemintete USDC ein völlig nicht verzinsliches USDC. Das erzeugt einen stetigen Druck auf den Curator, Range Orders aktiv zu platzieren und schnell zu matchen, statt gelassen zu warten. Das kann ein zweischneidiges Schwert sein.
Der ständige Match-Druck fördert eine hohe Effizienz der Kapitalnutzung – ganz so, wie die TVL-Zahl fast vollständig eingesetzt wird. Aber er kann auch dazu führen, dass der Curator einen weniger optimalen Zinssatz akzeptiert, nur um zu vermeiden, dass Kapital ungenutzt herumliegt, insbesondere wenn der Markt träge ist, die Nachfrage nach Krediten gering und der „Match-Druck“ durch die Produktstruktur dennoch gleich bleibt.
Selbstkritik: Das ist eine Ableitung über Verhaltensmotive auf Basis der Designstruktur, kein konkreter Beweis – viele erfahrene Curators können diesen Druck durchaus gut managen, ohne die Qualität der Preisfindung zu opfern.
Ich warte darauf, ob TMX Daten veröffentlicht, die die von Curators gesetzten Zinssätze zwischen Phasen mit starkem Marktgeschehen und trägem Markt vergleichen, um zu überprüfen, ob dieser strukturelle Druck wirklich die Qualität der Preisfindung beeinflusst oder nicht.
#termmax $BTC $ETH
Bei einem normalen Pool kann der Curator einen Teil der Mittel zurückhalten, wenn er die Marktbedingungen als noch nicht günstig bewertet – eine Art „Warten mit geringen Kosten“. Aber auf TermMax ist jedes nicht zu einem FT gemintete USDC ein völlig nicht verzinsliches USDC. Das erzeugt einen stetigen Druck auf den Curator, Range Orders aktiv zu platzieren und schnell zu matchen, statt gelassen zu warten. Das kann ein zweischneidiges Schwert sein.
Der ständige Match-Druck fördert eine hohe Effizienz der Kapitalnutzung – ganz so, wie die TVL-Zahl fast vollständig eingesetzt wird. Aber er kann auch dazu führen, dass der Curator einen weniger optimalen Zinssatz akzeptiert, nur um zu vermeiden, dass Kapital ungenutzt herumliegt, insbesondere wenn der Markt träge ist, die Nachfrage nach Krediten gering und der „Match-Druck“ durch die Produktstruktur dennoch gleich bleibt.
Selbstkritik: Das ist eine Ableitung über Verhaltensmotive auf Basis der Designstruktur, kein konkreter Beweis – viele erfahrene Curators können diesen Druck durchaus gut managen, ohne die Qualität der Preisfindung zu opfern.
Ich warte darauf, ob TMX Daten veröffentlicht, die die von Curators gesetzten Zinssätze zwischen Phasen mit starkem Marktgeschehen und trägem Markt vergleichen, um zu überprüfen, ob dieser strukturelle Druck wirklich die Qualität der Preisfindung beeinflusst oder nicht.
#termmax $BTC $ETH