

Kryptowährung kann eine interessante Technologie haben, ein großes Netzwerk und eine wachsende Zahl von Nutzern. Aber all das bedeutet noch nicht, dass das Wachstum des Netzwerks selbst automatisch einen Mehrwert für den Token-Inhaber schafft.
Axelar hat einen Mechanismus, der diese Frage besonders interessant macht.
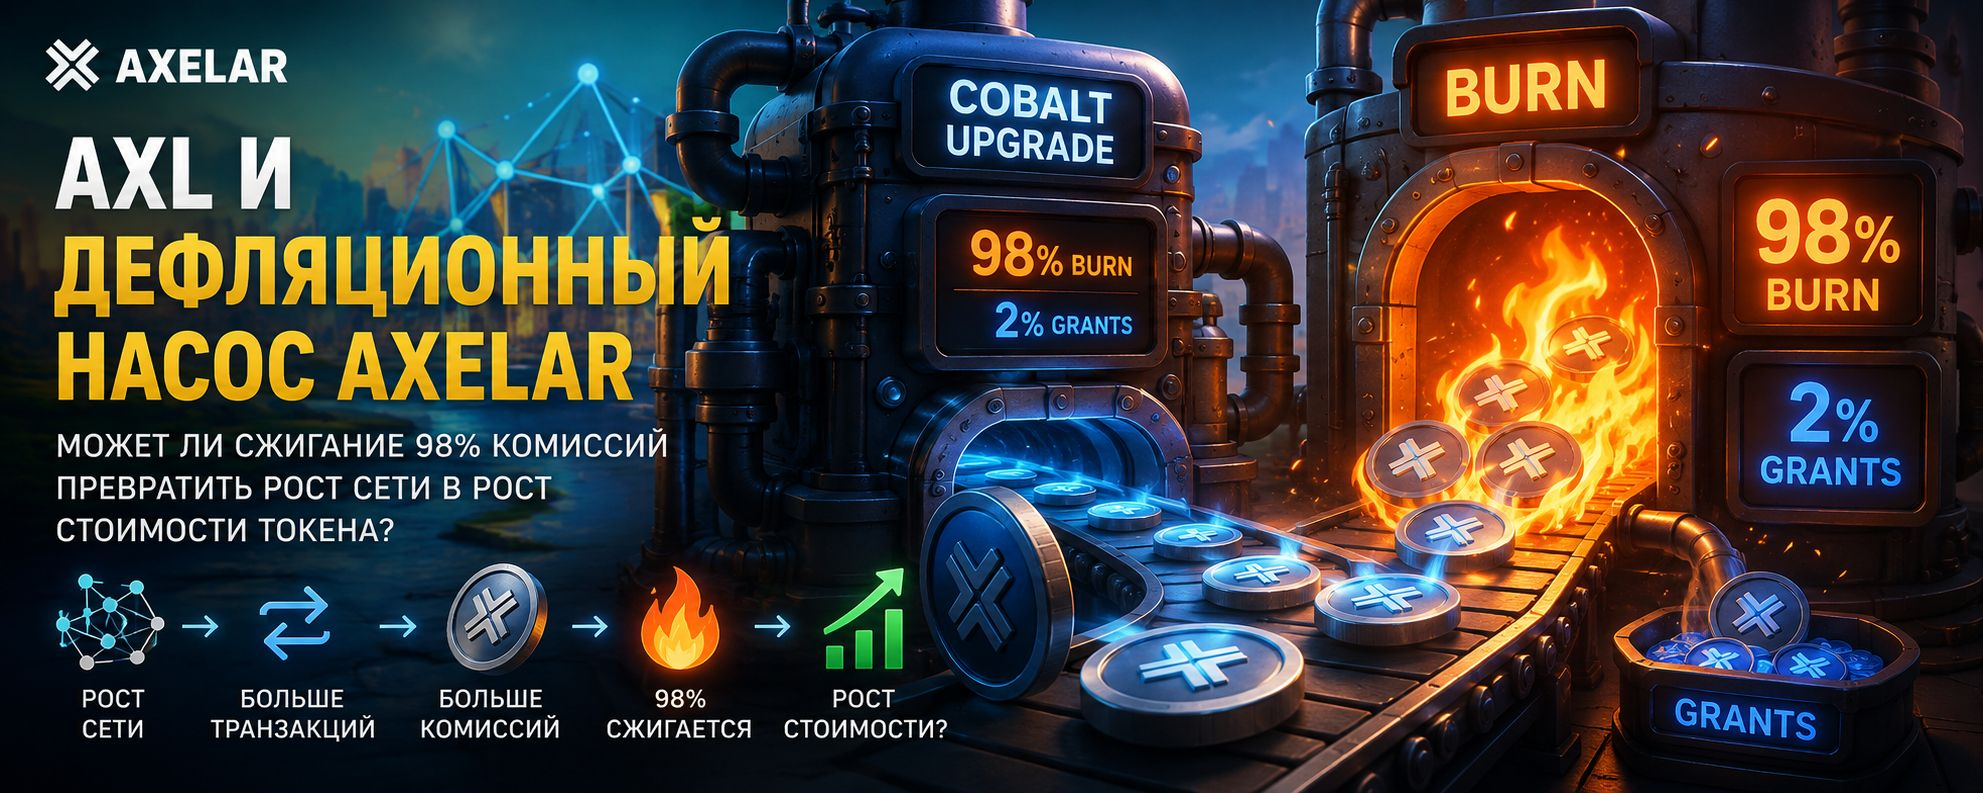
Nach dem Upgrade lenkt das Cobalt-Netzwerk 98% der AXL-Gebühren ins Verbrennen, und die verbleibenden 2% in einen Förderpool. Gleichzeitig emittiert das Netzwerk weiterhin neue AXL zur Belohnung von Stakern und zur Aufrechterhaltung der Sicherheit.
Das ergibt eine Art wirtschaftliche Pumpe:
Wachstum der Nutzung → mehr Gebühren → mehr Verbrennung → weniger Angebot.
Aber es gibt die wichtigste „Wenn“-Bedingung:
Kann das Verbrennungsvolumen das Volumen neuer Tokens übertreffen?
Genau hier endet das Marketing und die Mathematik beginnt.
WAS IST AXELAR UND WARUM BRAUCHT MAN AXL
Axelar ist Infrastruktur für die Interaktion zwischen verschiedenen Blockchains. Sie ermöglicht Anwendungen und Assets, zwischen Netzwerken zu funktionieren, und Entwicklern — interchain-Anwendungen zu bauen.
AXL wird in diesem System als nativer Token des Netzwerks genutzt: für Staking, Governance und die Bezahlung von Netzwerkoperationen. Für einen normalen Nutzer ist es dabei nicht zwingend, AXL selbst zu halten: über Gas Services kann der Nutzer die Gebühr in dem Token des Ursprung- Netzwerks bezahlen, und die notwendige Umwandlung in AXL erfolgt innerhalb der Axelar-Infrastruktur.
Das ist ein wichtiger Punkt.
Die wirtschaftliche Nachfrage nach AXL kann nicht nur dadurch entstehen, dass jemand beschlossen hat, AXL auf einer Börse zu kaufen.
Sie kann entstehen, weil der realen Infrastruktur AXL zur Verarbeitung von Interchain-Operationen benötigt wurde.
WAS HAT COBALT GEÄNDERT
Früher wurden die Netzwerkgebühren in AXL zwischen den Netzwerkteilnehmern verteilt. Dabei nutzte das System selbst Inflations-Belohnungen, um Validatoren zu stimulieren.
Cobalt hat diese Konstruktion verändert.
Jetzt gehen 98% der AXL-Gebühren an eine Burn-Adresse und 2% fließen in Community Grants. Für neu angeschlossene Blockchains ist Axelar außerdem zu Reward Pools übergegangen, die aus dem bestehenden AXL-Angebot gebildet werden, statt des früheren Modells, bei dem neue Anschlüsse die Inflationsanreize verstärkten.
Damit wurde die Gebühr nicht mehr einfach zu einem Einkommen für die Teilnehmer.
Sie wurde zu einem Mechanismus zur Angebotsreduktion.
DIE FORMEL WURDE EINFACH
Die wichtigste Mechanik kann man in einer einzigen Zeile ausdrücken:
Net Supply Change = New AXL Issuance − Burned AXL
Wenn 40 Mio. AXL ausgegeben werden und 20 Mio. verbrannt werden — dann steigt das Angebot um ungefähr 20 Mio.
Wenn 40 Mio. ausgegeben werden und 40 Mio. verbrannt werden — dann gibt es von diesen beiden Mechanismen praktisch keine Nettoänderung.
Wenn 40 Mio. ausgegeben werden, aber 50 Mio. verbrannt — dann entsteht eine Netto-Reduktion des Angebots.
Und nur die letzte Option ist wirklich deflationär.
WIE VIEL AXL WIRD JETZT AUSGEGEBEN?
Zum Zeitpunkt der Überprüfung zeigt Axelarscan ungefähr 1,25 Mrd. AXL als Total Supply und eine Inflation von 3,4%. Außerdem gibt die Oberfläche die Parameter der Belohnungen an: 1% Basisinflation plus 0,2% für das EVM-Netz.
Wenn man die aktuellen 3,4% mechanisch auf 1,25 Mrd. AXL anwendet, kommt ungefähr:
1,25 Mrd. × 3,4% ≈ 42,5 Mio. AXL pro Jahr.
Das bedeutet nicht, dass jedes Jahr exakt 42,5 Mio. Tokens ausgegeben werden: Die Netzwerkparameter können sich über Governance ändern.
Aber für unser Modell ist das ein gutes aktuelles Ausgangsniveau.
Damit der Burn diese Emission vollständig ausgleicht, muss das Netzwerk pro Jahr ungefähr 42,5 Mio. AXL vernichten.
Und da 98% der Gebühr verbrannt werden, muss das Gesamtvolumen der Gebühren sogar noch höher sein:
42,5 Mio. / 0,98 ≈ 43,4 Mio. AXL Gebühren pro Jahr.
HIER FÄNGT DAS AM MEISTEN INTERESSANTE AN
Auf Axelarscan ist aktuell eine Basisgebühr von 0,0014 AXL pro normalem Transfer angegeben.
Wenn man rein mathematisch annimmt, dass jede Operation genau diese Gebühr einbringt, dann bräuchte man zur Kompensation der aktuellen Emission ungefähr:
31 Mrd. Operationen pro Jahr
oder ungefähr:
85 Mio. Operationen pro Tag.
Das ist eine riesige Zahl.
Aber daraus den Schluss „Axelar wird niemals deflationär“ zu ziehen, wäre falsch.
Warum?
Denn 0,0014 AXL ist ein Wert für einen normalen Transfer, aber die Ökonomie von Interchain-Operationen ist komplexer. Gebühren hängen vom Operationstyp, der Chain, dem Gas und weiteren Parametern ab.
Поэтому правильный вывод другой:
Für eine reine Deflation braucht Axelar nicht nur einen großen Zähler für Transaktionen. Es braucht ein großes Volumen an wirtschaftlich relevanten Gebühren in AXL.
Und das ist ein viel interessanterer Indikator.
WAS PASSIERT BEIM NETZWERKWACHSTUM UM 2×, 5× UND 10×
Wenn die durchschnittliche Gebühr und die Struktur der Operationen ungefähr gleich bleiben, dann kann man ein einfaches Modell verwenden.
Wenn die Nutzung um das 2-fache steigt, strebt auch das potenzielle Volumen an Gebühren und Burn an, sich ungefähr um das 2-fache zu erhöhen.
Bei Wachstum um das 5-fache — ungefähr um das 5-fache.
Bei Wachstum um das 10-fache — ungefähr um das 10-fache.
Aber es gibt eine wichtige Bedingung:
Man muss nicht die Menge schöner Zahlen in der Statistik skalieren, sondern die reale Gebührenökonomie des Netzwerks.
Wenn der Burn derzeit условные B AXL pro Jahr beträgt, dann:
2× Nutzung → ungefähr 2B Burn
5× → ungefähr 5B
10× → ungefähr 10B.
Die Deflations-Übergangsstelle liegt dort, wo:
Burned AXL > New AXL Issuance.
Deshalb ist es für einen Investor viel nützlicher, auf das Verhältnis zu achten:
jährlicher Burn / jährliche Emission
statt nur nach der Anzahl der angeschlossenen Blockchains zu schauen.
WACHSTUM DES NETZWERKS IST NICHT GLEICH WACHSTUM DES PREISES
Hier befindet sich die wichtigste Falle der gesamten Geschichte.
Angenommen, Axelar steigert die Anzahl der Operationen tatsächlich um das Zehnfache.
Das kann zu einem höheren Burn führen.
Aber der Preis von AXL muss trotzdem nicht steigen.
Denn der Preis wird nicht nur durch das Angebot bestimmt.
Man braucht Nachfrage.
Wenn das Angebot sinkt, aber gleichzeitig das Interesse am Token selbst abnimmt, kann der Preis weiter fallen.
Wenn das Netzwerk wächst, aber seine Nutzung nicht genug Nachfrage nach AXL erzeugt, kann der wirtschaftliche Effekt schwach ausfallen.
Wenn sich der Markt in einer bärischen Phase befindet, kann der deflationäre Mechanismus schlicht nicht schnell genug sein, um den Verkaufsdruck auszugleichen.
Deshalb sieht die richtige Kette nicht so aus:
Wachstum des Netzwerks → Burn → Wachstum des Preises.
Und viel schwieriger ist es:
Wachstum der Nutzung → Wachstum der Gebühren → Wachstum des Burn → sinkendes Wachstum des Angebots → bei vorhandenem nachhaltigen Nachfragepotenzial mögliche Verbesserung der Token-Ökonomie → möglicher Einfluss auf den Preis.
Jede „Kette“ hier muss funktionieren.
RISIKEN BLEIBEN
Erstes Risiko — schwache Aktivität.
Wenn die Nutzung von Axelar nicht schnell genug wächst, bleibt der Burn im Verhältnis zur Emission klein.
Der zweite Punkt ist der Wettbewerb.
Interchain-Interaktion wird zu einer wichtigen Kategorie von Infrastruktur. Das bedeutet, Axelar muss ständig beweisen, dass genau sein Netzwerk diesen Cashflow bekommt.
Der dritte Punkt — Änderung der Emissionsparameter.
Inflation und andere Netzwerkparameter hängen von Governance ab. Die aktuellen 3,4% sind keine ewige Konstante.
Der vierte Punkt — Unlocks und die Bewegung zuvor verteilter Tokens.
Selbst wenn das Protokoll einen Teil der Gebühren verbrennt, kann der Markt zusätzliches Angebot aus anderen Quellen erhalten. Deshalb ist es falsch, nur auf den Burn zu schauen.
Der fünfte Punkt — der Preis des AXL selbst.
Die Gebühr, ausgedrückt in AXL, hängt von den Netzwerkparametern und dem wirtschaftlichen Modell ab. Wenn sich der Token-Preis ändert, ändert sich auch der Dollarwert derselben AXL-Mengen.
Und schließlich bleibt das Hauptrisiko jedes Infrastruktur-Tokens:
Der technologische Nutzen garantiert nicht, dass der Token auch Wert erfasst.
WAS MAN IN WIRKLICHKEIT VERFOLGEN SOLLTE
Wenn man AXL als Investment-Hypothese betrachtet, würde ich mit keiner dieser Fragen anfangen:
„Auf welchen Preis kann AXL steigen?“
Es ist viel nützlicher, vier andere Fragen zu stellen:
Wie viele AXL werden ausgegeben?
Wie viel AXL wird verbrannt?
Wie schnell wächst die wirtschaftliche Aktivität des Netzwerks?
Und wie schnell wächst die echte Nachfrage nach Axelar-Infrastruktur?
Heute wirkt die Cobalt-Konstruktion selbst interessanter als der übliche Token-Burn-Mechanismus, gerade weil der Burn mit der Nutzung des Netzwerks verknüpft ist.
Axelar verspricht nicht einfach, eine bestimmte Menge Tokens aus dem Treasury zu verbrennen.
Der Mechanismus versucht, eine Angebotsverknappung mit der realen Aktivität des Protokolls zu verbinden.
Und das ist ein entscheidender Unterschied.
AXL — DAS IST EINE WETTE AUF DIE NUTZUNG
Deshalb kann man die Investment-These hier viel genauer formulieren.
AXL zu kaufen ist nicht nur eine Wette darauf, dass „der Kryptomarkt wieder steigt“.
Dies ist potenziell eine Wette darauf, dass Interchain-Interaktion so stark nachgefragt wird, dass das Volumen der wirtschaftlichen Aktivität von Axelar in der Lage ist, eine signifikante, dauerhafte Nachfrage nach AXL-Gebühren zu erzeugen und gleichzeitig genug Tokens zu verbrennen, um die Emission zu kompensieren.
Solange wir keine nachhaltige Überschreitung von Burn gegenüber Emission sehen, wäre es verfrüht, AXL als rein deflationäres Asset zu bezeichnen.
Aber genau hier entsteht die messbare Investment-These.
Nein:
„AXL wird verbrannt — also wird es steigen“.
A:
„Wenn die Nutzung von Axelar schnell genug wächst, kann die Netzwerkgebühr beginnen, die Emission zu kompensieren. Wenn dabei die Nachfrage nach der Infrastruktur selbst erhalten bleibt oder wächst, wird die Token-Ökonomie von AXL deutlich interessanter.“
Die deflationäre Pumpe existiert wirklich

Aber die Pumpe allein garantiert nichts.
Er braucht einen Cashflow.
Und im Fall von AXL muss dieser Cashflow zur realen Ökonomie der Interchain-Interaktion werden.
🔥 #AXL
🌐 #Axelar