#dusk $DUSK @Dusk Gestern habe ich nach Unterlagen zu Dusk Payments gesucht. Ursprünglich dachte ich, EURQ sei einfach noch ein weiterer an den Euro gekoppelte Stablecoin; in der On-Chain-Finanzinfrastruktur gibt es davon ohnehin viele, und meistens ist es nur ein Preisinstrument zur Verankerung. Nachdem ich jedoch die Informationen zum Emittenten Quantoz gelesen hatte, merkte ich: Diese Einschätzung war falsch.
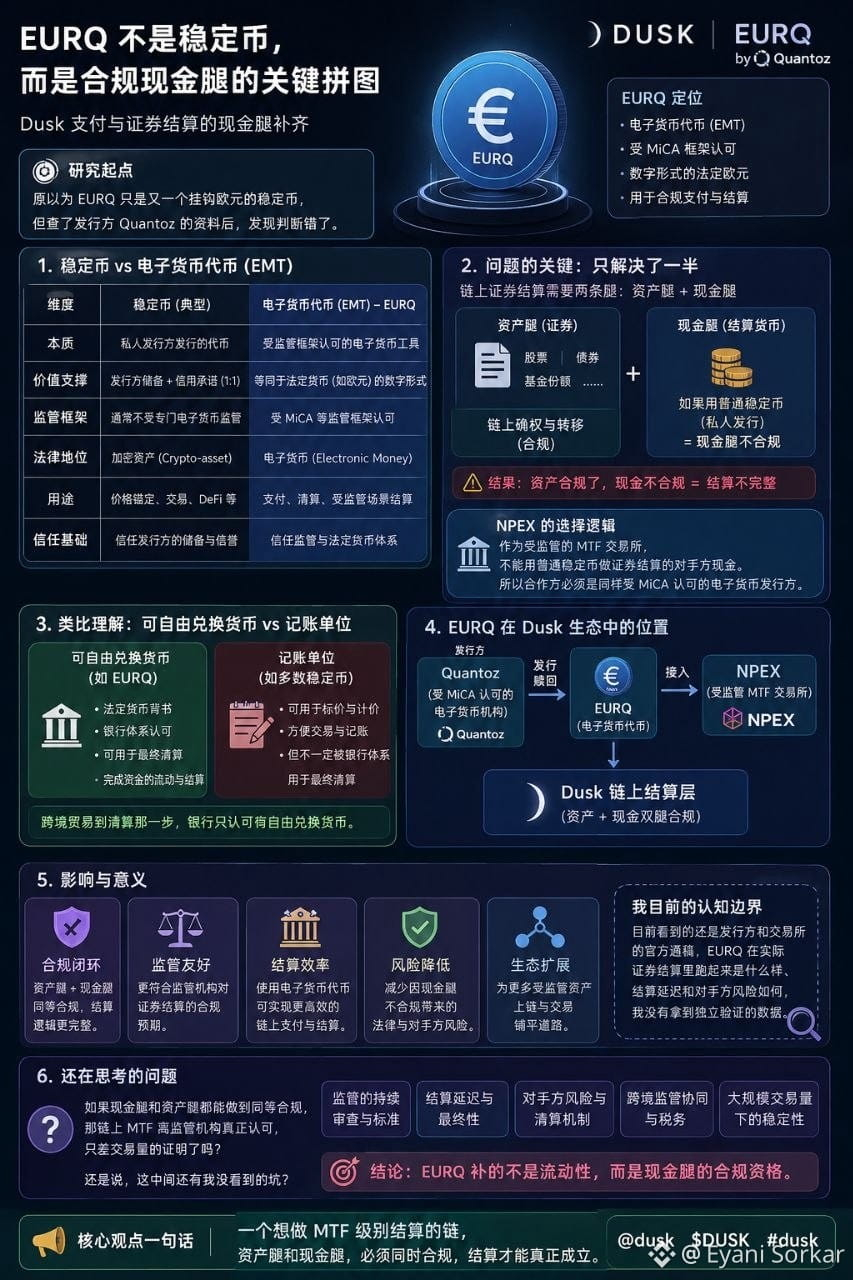
EURQ ist kein Stablecoin, sondern ein Token für E-Geld (EMT). Der Unterschied klingt vielleicht nicht so akademisch—doch Stablecoins sind typischerweise private Emissionen, bei denen der Emittent eine „1:1-Ablösung“ zusagt; im Hintergrund vertraut man dabei auf die Reserven und die Reputation des Emittenten. EMTs sind dagegen im Rahmen einer regulierten Rechtsordnung anerkannte E-Geld-Instrumente; im Kern sind sie viel näher an digital dargestelltem gesetzlichem Euro als an einem Token, das nur den Euro-Kurs nachverfolgt. Dieser Unterschied mag in normalen Zahlungsfällen kaum ins Gewicht fallen, aber im Szenario der Wertpapierabwicklung macht er einen völlig anderen Unterschied.
Das führt mich zu einer Frage, an die ich vorher nicht gedacht hatte: Selbst wenn man eine Kette so aufsetzt, dass Aktien und Anleihen vollständig als Besitzrechte abgebildet und übertragen werden, und man dafür alles „on-chain“ bringt—wenn das Geld, das zur Abwicklung verwendet wird, immer noch „ein bestimmter privater Stablecoin“ ist, löst die Kette eigentlich nur die Hälfte des Compliance-Problems: Die Vermögensseite ist compliant, aber der Cash-Bein ist es nicht.
NPEX ist als regulierte MTF-Handelsbörse nicht in der Lage, bei Wertpapierabwicklungen ein gewöhnliches Stablecoin-Projekt als Gegenpartei für den Cash-Bestand zu verwenden. Deshalb ist der Kooperationspartner auch kein beliebiges Stablecoin-Projekt, sondern ein Emittent von E-Geld, der ebenfalls im MiCA-Rahmen anerkannt ist.
Das brachte mich auf den Gedanken an den Unterschied zwischen „frei konvertierbarer Währung“ und „Rechnungseinheit“ im grenzüberschreitenden Handel. Letztere lässt sich überall zum Preisstellen verwenden, aber wenn es dann wirklich zur Verrechnung kommt, akzeptieren die Banken nur erstere.
Nachdem ich das durchdacht hatte, fand ich es ziemlich schlüssig: Eine Kette, die Abwicklung auf MTF-Niveau ermöglichen will, ist dann nicht vollständig—wenn nur entweder das Asset-Bein oder das Cash-Bein reguliert ist. EURQ ergänzt nicht nur Liquidität, sondern die Compliance-Qualifikation des Cash-Beins.
Ich muss allerdings dazusagen: Was ich bisher gesehen habe, sind weiterhin nur offizielle Mitteilungen des Emittenten und der Börse. Wie EURQ sich in der tatsächlichen Wertpapierabwicklung konkret verhält—wie es um Abwicklungsverzögerungen steht und welches Kontrahentenrisiko besteht—dafür habe ich keine unabhängigen verifizierten Daten erhalten.
Ich denke noch weiter darüber nach: Wenn sowohl das Cash-Bein als auch das Asset-Bein auf dem gleichen Compliance-Niveau gemacht werden können, bedeutet das dann, dass „On-Chain-MTF“ der echten Anerkennung durch Regulierungsstellen nur noch den Nachweis des Handelsvolumens fehlt? Oder lauern dazwischen noch Fallstricke, die ich bisher nicht gesehen habe?
@Dusk $DUSK #dusk
EURQ ist kein Stablecoin, sondern ein Token für E-Geld (EMT). Der Unterschied klingt vielleicht nicht so akademisch—doch Stablecoins sind typischerweise private Emissionen, bei denen der Emittent eine „1:1-Ablösung“ zusagt; im Hintergrund vertraut man dabei auf die Reserven und die Reputation des Emittenten. EMTs sind dagegen im Rahmen einer regulierten Rechtsordnung anerkannte E-Geld-Instrumente; im Kern sind sie viel näher an digital dargestelltem gesetzlichem Euro als an einem Token, das nur den Euro-Kurs nachverfolgt. Dieser Unterschied mag in normalen Zahlungsfällen kaum ins Gewicht fallen, aber im Szenario der Wertpapierabwicklung macht er einen völlig anderen Unterschied.
Das führt mich zu einer Frage, an die ich vorher nicht gedacht hatte: Selbst wenn man eine Kette so aufsetzt, dass Aktien und Anleihen vollständig als Besitzrechte abgebildet und übertragen werden, und man dafür alles „on-chain“ bringt—wenn das Geld, das zur Abwicklung verwendet wird, immer noch „ein bestimmter privater Stablecoin“ ist, löst die Kette eigentlich nur die Hälfte des Compliance-Problems: Die Vermögensseite ist compliant, aber der Cash-Bein ist es nicht.
NPEX ist als regulierte MTF-Handelsbörse nicht in der Lage, bei Wertpapierabwicklungen ein gewöhnliches Stablecoin-Projekt als Gegenpartei für den Cash-Bestand zu verwenden. Deshalb ist der Kooperationspartner auch kein beliebiges Stablecoin-Projekt, sondern ein Emittent von E-Geld, der ebenfalls im MiCA-Rahmen anerkannt ist.
Das brachte mich auf den Gedanken an den Unterschied zwischen „frei konvertierbarer Währung“ und „Rechnungseinheit“ im grenzüberschreitenden Handel. Letztere lässt sich überall zum Preisstellen verwenden, aber wenn es dann wirklich zur Verrechnung kommt, akzeptieren die Banken nur erstere.
Nachdem ich das durchdacht hatte, fand ich es ziemlich schlüssig: Eine Kette, die Abwicklung auf MTF-Niveau ermöglichen will, ist dann nicht vollständig—wenn nur entweder das Asset-Bein oder das Cash-Bein reguliert ist. EURQ ergänzt nicht nur Liquidität, sondern die Compliance-Qualifikation des Cash-Beins.
Ich muss allerdings dazusagen: Was ich bisher gesehen habe, sind weiterhin nur offizielle Mitteilungen des Emittenten und der Börse. Wie EURQ sich in der tatsächlichen Wertpapierabwicklung konkret verhält—wie es um Abwicklungsverzögerungen steht und welches Kontrahentenrisiko besteht—dafür habe ich keine unabhängigen verifizierten Daten erhalten.
Ich denke noch weiter darüber nach: Wenn sowohl das Cash-Bein als auch das Asset-Bein auf dem gleichen Compliance-Niveau gemacht werden können, bedeutet das dann, dass „On-Chain-MTF“ der echten Anerkennung durch Regulierungsstellen nur noch den Nachweis des Handelsvolumens fehlt? Oder lauern dazwischen noch Fallstricke, die ich bisher nicht gesehen habe?
@Dusk $DUSK #dusk