Letzten Monat habe ich in einer kleinen DeFi-Chatgruppe gesehen, wie ein Kreditnehmer sich auf einen 30-Tage-Terminkredit festlegte, weil der Zinssatz von 9 Prozent ziemlich komfortabel wirkte. Diese Zahl war klar, doch das Risiko dahinter war weitaus schwerer zu greifen.
Der Sitz von TermMax liegt genau in dieser blinden Zone. Ein fest verzinstes Lending-Marktsegment ist nicht nur Sicherheiten und Fälligkeitsdatum, sondern auch Liquidität, Orakelqualität, Kursabweichung, Liquidationsgeschwindigkeit und die letzte Partei, die die Position absorbiert.
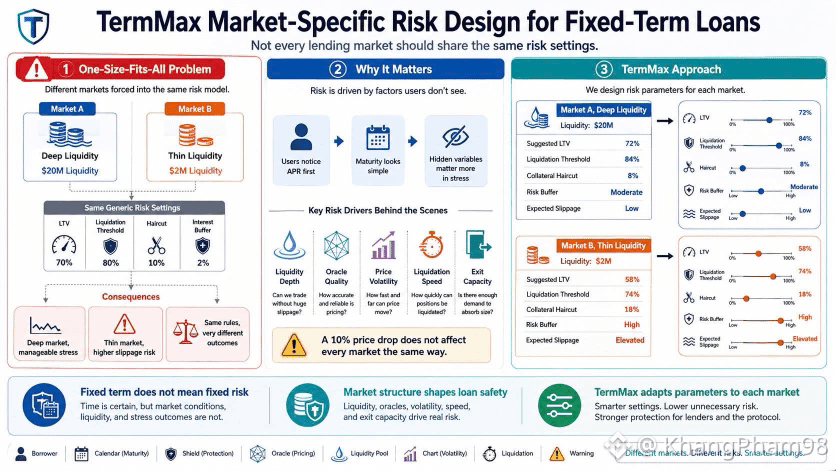
Wenn ein Markt 20 Millionen US-Dollar an Liquidität hat, während ein anderer nur 2 Millionen hat, ist es zwar praktisch, für die Benutzeroberfläche die gleiche Sicherheiten-Schwelle zu verwenden, aber grob für das Risiko. TermMax trennt die Parameter nach jedem Markt, weil derselbe Rückgang von 10 Prozent in einem Umfeld mit hoher Liquidität nur Rauschen sein kann, aber echten Druck in einem dünnen Markt bedeutet.
Die Nutzer-Intuition ist ziemlich eindeutig. Kreditnehmer lesen oft zuerst den APR, dann die Laufzeit und schauen erst später kurz auf die Liquidationsschwelle, obwohl dieser Teil darüber entscheidet, ob der Kredit einen schlechten, volatilen Tag überstehen kann.
Ich bleibe gegenüber TermMax skeptisch. Mehr Details bedeuten nicht automatisch korrekte Parameter, denn 90 Tage Daten können zu sauber aussehen, ein Orakel kann um ein paar Minuten hinterherhinken, und ein Pool, der stabil wirkt, kann dennoch austrocknen, wenn alle gleichzeitig aussteigen wollen.
Trotzdem lohnt es sich, diese Designrichtung im Blick zu behalten, weil sie falsche Einfachheit ablehnt. Wenn jeder Markt seine eigene Risikostruktur hat, zwingt TermMax die Nutzer dazu, einen Festzins-Termin-Loan als Gelände- bzw. Terrainkarte zu sehen, nicht als flache Box mit einem Zinssatz.
@TermMax #TermMax