
Ich erinnere mich daran, als ich zum ersten Mal damit begann, auf das Verleihen von Liquidität zu achten. Ich nahm an, dass ungenutztes Kapital einfach die Kosten des Wartens seien. Gelder liegen dort, bis ein Kreditnehmer auftaucht. Einfach. Aber „Composable Yield“ macht diese Annahme weniger eindeutig.
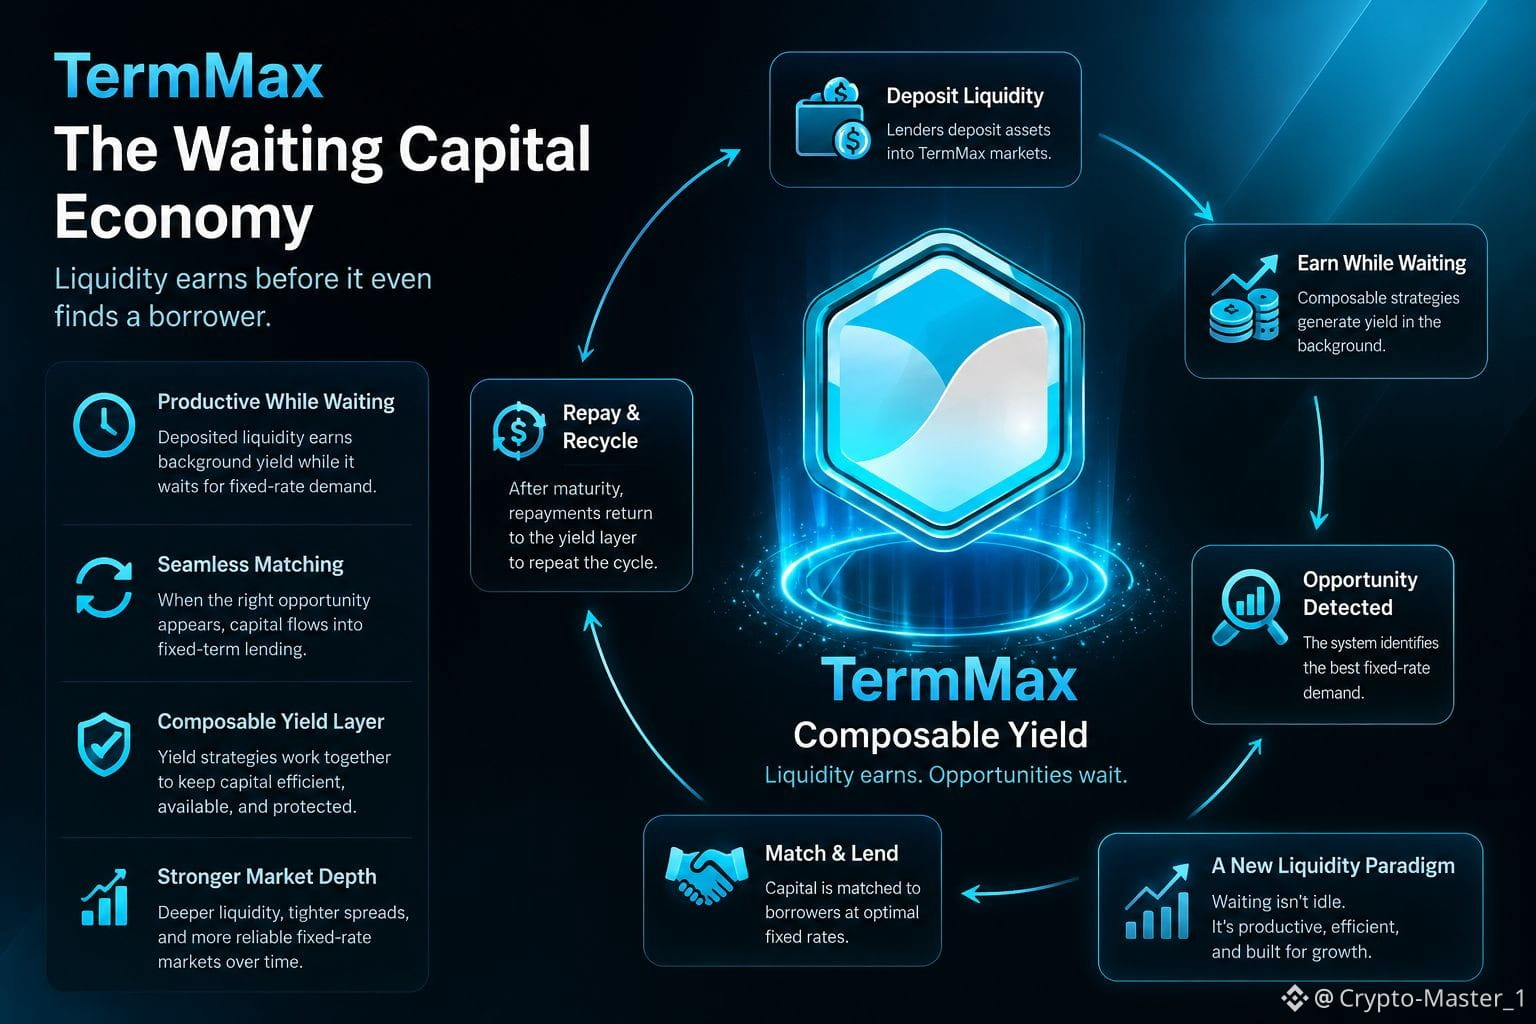
Was mich bei TermMax besonders interessiert hat, ist die Möglichkeit, dass Liquidität, die auf eine Nachfrage mit festen Zinssätzen wartet, bereits anderswo Erträge erzielen kann, bevor sie gematcht wird. Operativ verändert das die Wirtschaftlichkeit, verfügbar zu sein. Ein Kreditgeber hinterlegt Kapital, das System hält es produktiv und leitet es dann an die Kreditnachfrage weiter, wenn sich die passende Gelegenheit mit festem Zinssatz ergibt. Plötzlich sieht „ungenutzte Liquidität“ nicht mehr so sehr nach Leerlauf aus, sondern eher nach einem Bestand, der Mieteinnahmen erzielt, während er auf einen Käufer wartet.
Doch das schafft auch ein Bindungsproblem. Wenn der Ertragsmechanismus im Hintergrund verschwindet—bleibt dann dieses Kapital? Oder war die Liquidität nur deshalb da, weil Anreize das Warten profitabel machten?
Diese Unterscheidung ist auch für TMX wichtig. Trader können Listings bepreisen, zirkulierendes Angebot, FDV und zukünftige Unlocks schnell anpassen. Wiederkehrende Protokollnachfrage ist schwerer zu imitieren. Wenn „Composable Yield“ tiefere Liquidität schafft—dann könnten wiederholtes Verleihen und Gebühreneinnahmen eine Verwässerung abfedern. Dann wäre ich eher konstruktiv.
Wenn die Anreize hingegen dasselbe Kapital zwischen Strategien recyceln, kann die Aktivität gesund wirken, während die tatsächliche Kreditnehmernachfrage dünn bleibt.
Daher würde ich auf ein Verhältnis besonders achten: produktives Kapital, das wartet, im Vergleich zu Kapital, das tatsächlich wiederholt gematcht wird.
Für Trader ist die spannende Geschichte nicht, ob ungenutztes Geld Erträge erzielen kann. Sondern ob das Verdienen während des Wartens dafür sorgt, dass Liquidität bleibt.
#termmax @TermMax
Was mich bei TermMax besonders interessiert hat, ist die Möglichkeit, dass Liquidität, die auf eine Nachfrage mit festen Zinssätzen wartet, bereits anderswo Erträge erzielen kann, bevor sie gematcht wird. Operativ verändert das die Wirtschaftlichkeit, verfügbar zu sein. Ein Kreditgeber hinterlegt Kapital, das System hält es produktiv und leitet es dann an die Kreditnachfrage weiter, wenn sich die passende Gelegenheit mit festem Zinssatz ergibt. Plötzlich sieht „ungenutzte Liquidität“ nicht mehr so sehr nach Leerlauf aus, sondern eher nach einem Bestand, der Mieteinnahmen erzielt, während er auf einen Käufer wartet.
Doch das schafft auch ein Bindungsproblem. Wenn der Ertragsmechanismus im Hintergrund verschwindet—bleibt dann dieses Kapital? Oder war die Liquidität nur deshalb da, weil Anreize das Warten profitabel machten?
Diese Unterscheidung ist auch für TMX wichtig. Trader können Listings bepreisen, zirkulierendes Angebot, FDV und zukünftige Unlocks schnell anpassen. Wiederkehrende Protokollnachfrage ist schwerer zu imitieren. Wenn „Composable Yield“ tiefere Liquidität schafft—dann könnten wiederholtes Verleihen und Gebühreneinnahmen eine Verwässerung abfedern. Dann wäre ich eher konstruktiv.
Wenn die Anreize hingegen dasselbe Kapital zwischen Strategien recyceln, kann die Aktivität gesund wirken, während die tatsächliche Kreditnehmernachfrage dünn bleibt.
Daher würde ich auf ein Verhältnis besonders achten: produktives Kapital, das wartet, im Vergleich zu Kapital, das tatsächlich wiederholt gematcht wird.
Für Trader ist die spannende Geschichte nicht, ob ungenutztes Geld Erträge erzielen kann. Sondern ob das Verdienen während des Wartens dafür sorgt, dass Liquidität bleibt.
#termmax @TermMax