
@TermMax #TermMax
Eine Sache, die für mich anfangs nicht einleuchtete, war, warum jemand eine große Kreditorder auf TermMax liegen lässt, statt den Zinssatz zu nehmen, der bereits verfügbar ist.
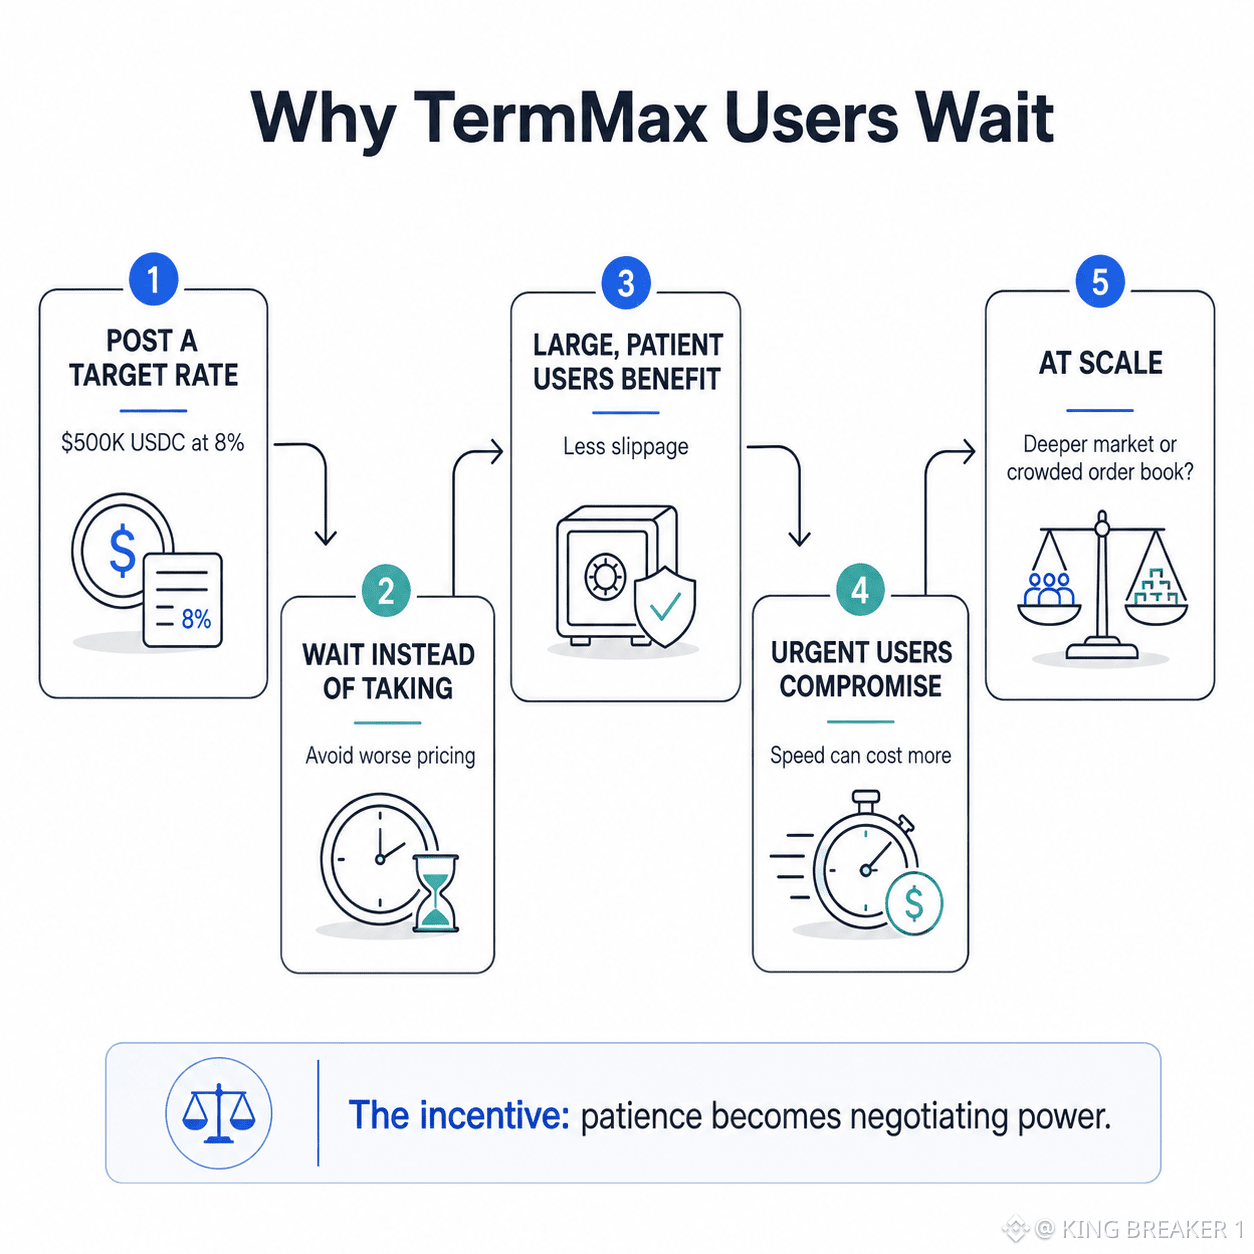
Dann habe ich den Zielkonflikt betrachtet. TermMax erlaubt es Kreditgebern, den Mindest-Festzinssatz festzulegen, den sie möchten. So könnte ein Nutzer mit 500.000 USDC eine Order zu 8% einstellen und einfach auf einen Kreditnehmer warten. Den Marktzins zu nehmen lässt das Kapital zwar sofort arbeiten, kann aber bedeuten, dass man in einem dünnen Markt schlechtere Konditionen akzeptiert. Warten wird damit zur Verhandlungsstrategie.
Das funktioniert besonders gut für größere Akteure. Sie können es sich leisten, geduldig zu sein, vermeiden, den Zinssatz gegen sich selbst zu drücken, und nutzen die Größe ihrer Order als Signal an den Markt. Kreditnehmer erhalten Zugang zu tieferer Liquidität, und TermMax bekommt ein nützlicheres Orderbuch. Der Nachteil trifft diejenigen, die Tempo priorisieren: Ein kleinerer Kreditgeber muss unter Umständen einen niedrigeren Zinssatz akzeptieren, während ein eiliges Kreditvorhaben möglicherweise mehr zahlen muss.
Die Zahlen machen dieses Verhalten besonders beobachtenswert. DeFiLlama erfasst ungefähr 31,2 Millionen US-Dollar an TermMax-TVL und 27,3 Millionen US-Dollar an aktiven Krediten. Eine Order über 500.000 US-Dollar entspräche etwa 1,6% dieser erfassten TVL—genug, um beeinflussen zu können, wie ein Markt aussieht.
Wenn sich mehr Nutzer dafür entscheiden, ihre beste Option sei, einen ambitionierten Zinssatz zu posten und zu warten: Führt das zu besserer Preisfindung—oder zu einem Orderbuch, das zwar tief wirkt, aber selten einen Preis bestätigt?