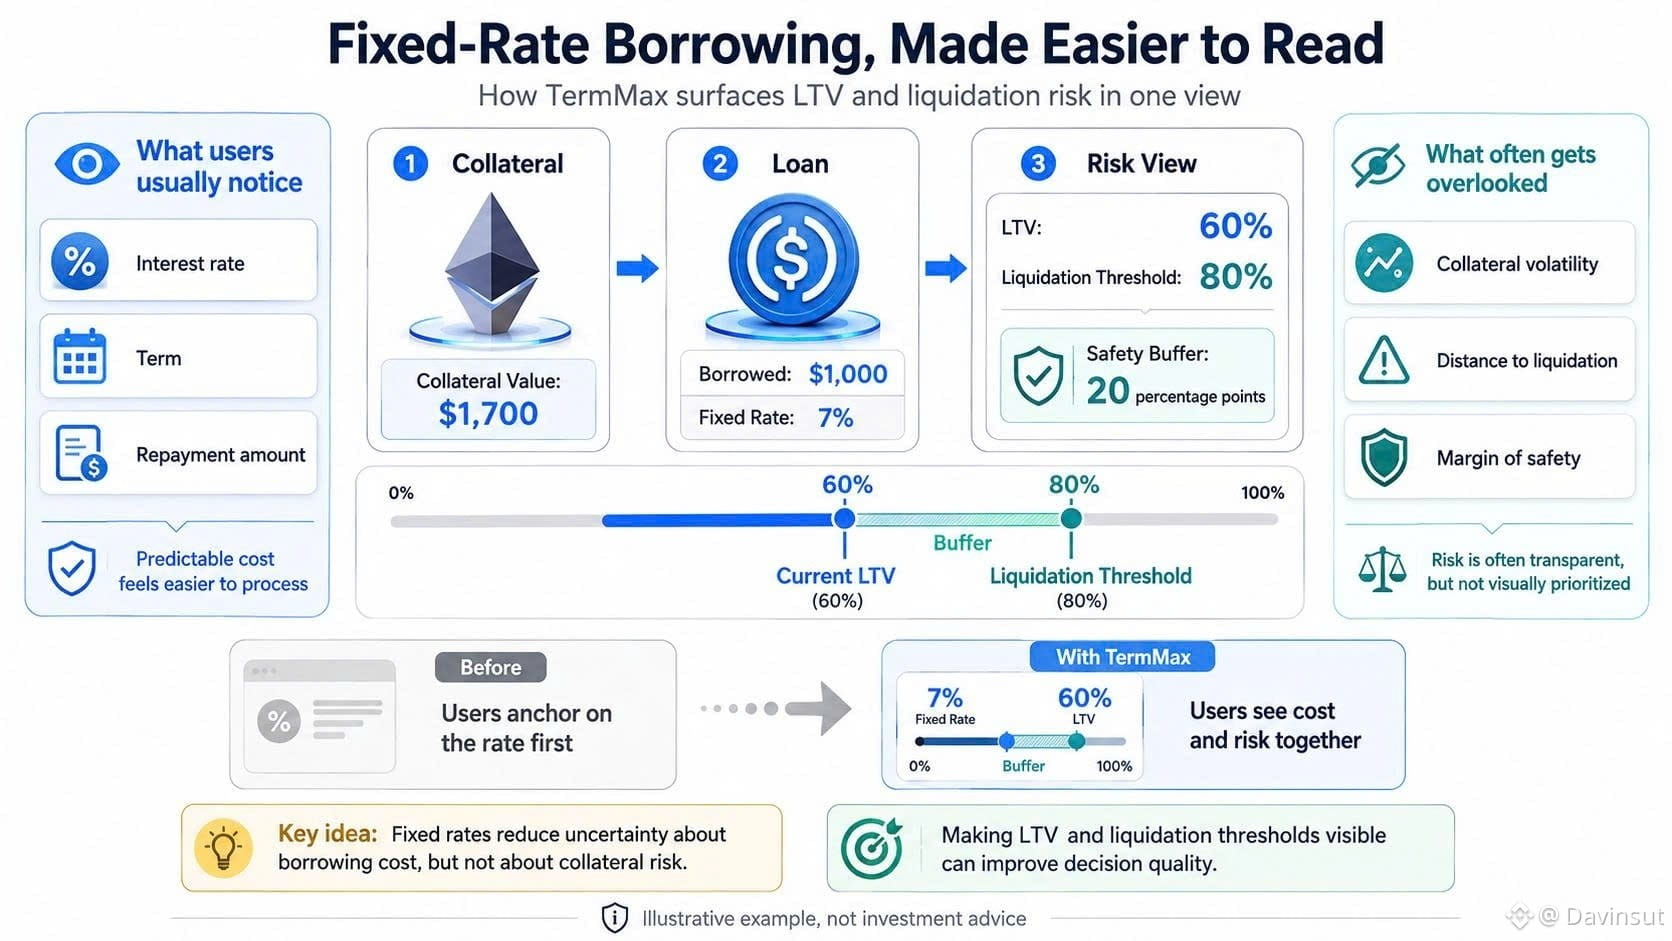
Auf dem Wallet-Screen von jemandem, den ich in einer Krypto-Gruppe kenne, wirkte das Darlehen sehr gewöhnlich. Sicherheiten im Wert von 1700 Dollar, ein Darlehen über 1000 Dollar, ein fixer Zinssatz von 7 Prozent. Was meine Aufmerksamkeit erregte, war nicht der Zinssatz, sondern die Tatsache, dass er sich kaum die Liquidationszone ansah.
Diese Gewohnheit ist ziemlich häufig. Fintech-Nutzer mögen Zahlen, die sich beherrschbar anfühlen: Zinssatz, Laufzeit, Rückzahlungsbetrag. LTV ist unangenehm, weil es sie daran erinnert, dass sich die Sicherheiten außerhalb ihrer Kontrolle bewegen.
TermMax macht LTV und die Liquidationsschwelle im Erlebnis von festverzinslichem Leihen stärker sichtbar. Bei einem LTV von 60 Prozent und einer Liquidationsschwelle von 80 Prozent ist der echte Puffer nur 20 Prozentpunkte. Wenn diese beiden Zahlen neben dem Zinssatz für das Darlehen stehen, werden Nutzer gezwungen, die Kosten des Kapitals mit der Widerstandsfähigkeit ihrer Position zu vergleichen.
Wichtig an TermMax ist nicht die Tabelle der Zahlen. Entscheidend ist die Verschiebung, wo sich das Risiko innerhalb der Entscheidung verortet. Wenn LTV zu spät erscheint, ist der Kreditnehmer bereits an den Zinssatz „angeheftet“. Wenn LTV früh erscheint, müssen sie sich fragen, wie viel Rückgang die Position aushalten kann.
Der Widerspruch liegt hier. Fester Zins lässt die Zukunft sauber aussehen, während Sicherheiten in einem unruhigen Markt leben. TermMax entfernt keine Volatilität, aber es macht den Teil, den man leicht vergisst, schwerer, um ihn nicht sehen zu müssen.
Ich sehe das nicht als Lösung. Jemand, der aufgeregt ist, kann sich immer noch 75 Prozent LTV ansehen und weiter leihen. Aber wenn TermMax sie vor dem Bestätigen ein paar Sekunden innehalten lässt, bleibt die offene Frage, ob diese wenigen Sekunden ausreichen, um eine Entscheidung mit weniger Selbsttäuschung zu erzeugen.
@TermMax #Termmax
Diese Gewohnheit ist ziemlich häufig. Fintech-Nutzer mögen Zahlen, die sich beherrschbar anfühlen: Zinssatz, Laufzeit, Rückzahlungsbetrag. LTV ist unangenehm, weil es sie daran erinnert, dass sich die Sicherheiten außerhalb ihrer Kontrolle bewegen.
TermMax macht LTV und die Liquidationsschwelle im Erlebnis von festverzinslichem Leihen stärker sichtbar. Bei einem LTV von 60 Prozent und einer Liquidationsschwelle von 80 Prozent ist der echte Puffer nur 20 Prozentpunkte. Wenn diese beiden Zahlen neben dem Zinssatz für das Darlehen stehen, werden Nutzer gezwungen, die Kosten des Kapitals mit der Widerstandsfähigkeit ihrer Position zu vergleichen.
Wichtig an TermMax ist nicht die Tabelle der Zahlen. Entscheidend ist die Verschiebung, wo sich das Risiko innerhalb der Entscheidung verortet. Wenn LTV zu spät erscheint, ist der Kreditnehmer bereits an den Zinssatz „angeheftet“. Wenn LTV früh erscheint, müssen sie sich fragen, wie viel Rückgang die Position aushalten kann.
Der Widerspruch liegt hier. Fester Zins lässt die Zukunft sauber aussehen, während Sicherheiten in einem unruhigen Markt leben. TermMax entfernt keine Volatilität, aber es macht den Teil, den man leicht vergisst, schwerer, um ihn nicht sehen zu müssen.
Ich sehe das nicht als Lösung. Jemand, der aufgeregt ist, kann sich immer noch 75 Prozent LTV ansehen und weiter leihen. Aber wenn TermMax sie vor dem Bestätigen ein paar Sekunden innehalten lässt, bleibt die offene Frage, ob diese wenigen Sekunden ausreichen, um eine Entscheidung mit weniger Selbsttäuschung zu erzeugen.
@TermMax #Termmax