TermMax ließ mich darüber nachdenken, was eine Kreditposition eigentlich ist.
Es ist nicht nur eine Zahl, die in einer Bilanz herumliegt.
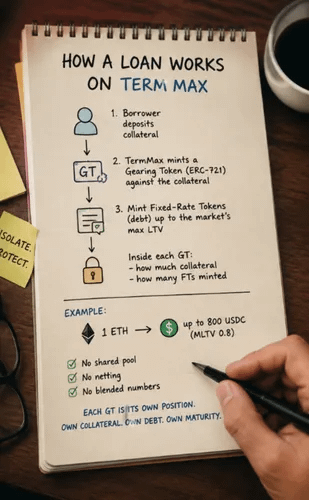
Ein Kreditnehmer hinterlegt Sicherheiten, und TermMax verpackt diese Position in ein Gearing Token, ein ERC-721. Der Markt definiert bereits die Sicherheit, das Schulden-Asset, den Fixed-Rate-Token und die Fälligkeit, bevor das GT überhaupt erstellt wird.
In jedem GT bleibt die Logik einfach: Hinterlegte Sicherheiten und dagegen ausgegebene Fixed-Rate Tokens, begrenzt durch den maximalen LTV des Marktes.
Mit einem MLTV von 80 % kann 1 ETH bis zu 800 USDC Schulden absichern.
Es gibt keinen gemeinsamen Pool, der Positionen unauffällig miteinander vermischt.
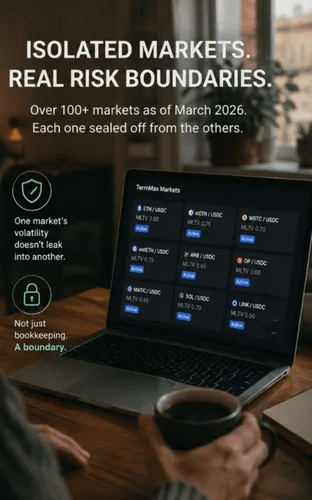
Diese Abgeschiedenheit ist entscheidend. TermMax hatte in seinem Update für März 2026 über 100 separate Märkte, wobei jeder Markt unabhängig arbeitet. Ein Sicherheitenereignis in einem Markt „sickert“ nicht automatisch in GTs aus einem anderen Markt über. $BTW
Die Rückzahlung kann entweder dadurch erfolgen, dass die Schulden-Token direkt zurückgegeben werden, oder indem man die FTs kauft und sie zurückgibt. Sobald die Position beglichen ist, schließt sich das GT und die Sicherheiten werden freigegeben.
Damit verändert sich das mentale Modell:
Du hast nicht ein einziges riesiges Kredit-Saldo. $RICE
Du hast einzelne GTs, die jeweils ihre eigenen Sicherheiten, Schulden und ihre eigene Laufzeit tragen.
Der Tradeoff liegt auf der Hand: Macht diese Struktur pro Position das Risiko leichter verständlich, oder wird die Verwaltung von hunderten isolierten Positionen zum schwierigeren Problem?
$CUDIS
@TermMax #TermMax
MLTV of 80%
100%
ERC-721
0%
4 Stimmen • Abstimmung beendet