#termmax @TermMax
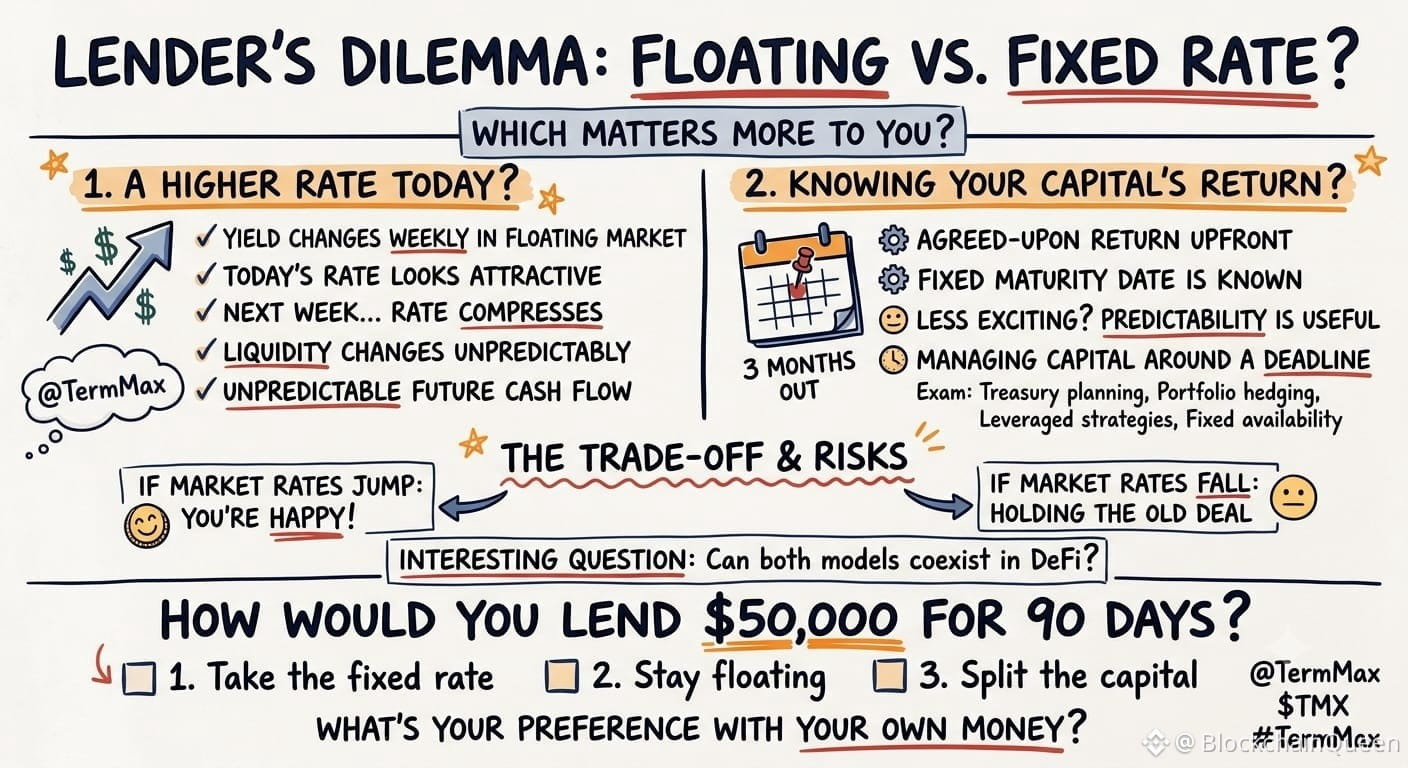
Was für einen Kreditgeber wichtiger ist:
Ein höherer Zinssatz heute?
Oder ganz genau zu wissen, was mit Ihrem Kapital in drei Monaten passiert?
Das ist die Frage, zu der ich mit @TermMax immer wieder zurückkomme.
In einem Markt mit variablem Zinssatz kann die Rendite sich ändern, während Sie bereits in der Position sind.
Heute sieht es attraktiv aus.
Nächste Woche komprimiert sich der Zinssatz.
Ein paar Tage später ändert sich die Liquidität erneut.
Sie verdienen zwar, aber der zukünftige Cashflow ist nicht vollständig vorhersehbar.
Festzins-Kreditvergabe verändert dieses Verhältnis.
Die Rendite wird im Voraus vereinbart und die Laufzeit ist bekannt.
Das klingt weniger aufregend.
Ich denke jedoch, genau das ist der Punkt.
Planbarkeit ist nützlich, wenn Sie Kapital rund um eine Frist verwalten.
Treasury-Planung.
Portfolio-Absicherung.
Gekoppelte Strategien.
Kapital, das an einem bestimmten Datum verfügbar sein muss.
Auch der Preis für den Trade-off ist offensichtlich.
Eine feste Position wird nicht automatisch besser, nur weil der Zinssatz planbar ist.
Wenn die Marktzinsen nach Ihrem Einstieg höher springen, sind Sie zufrieden.
Wenn die Zinsen stark fallen, sind Sie derjenige, der das alte Geschäft hält.
Daher ist die interessante Frage nicht, ob TermMax’ Festzins-Modell überall besser abschneidet als die Kreditvergabe mit variablem Zinssatz.
Wahrscheinlich sollte es das auch nicht.
Die bessere Frage ist, ob DeFi Raum hat, damit beide Märkte nebeneinander existieren können.
Der eine optimiert für Flexibilität.
Der andere optimiert für Sicherheit.
Wenn Sie 50.000 USD verleihen müssten, für die nächsten 90 Tage:
1. Nehmen Sie den Festzins
2. Bleiben Sie variabel
3. Teilen Sie das Kapital
Ich bin gespannt, was die Leute tatsächlich bevorzugen, wenn es ihr eigenes Geld ist.
@TermMax $TMX #TermMax