Den Nachmittag damit verbracht, in den Vault-Dashboards von TermMax ($TMX) herumzuspielen, und fast das übersehen, was wirklich zählt, weil ich der falschen Zahl nachgejagt bin.
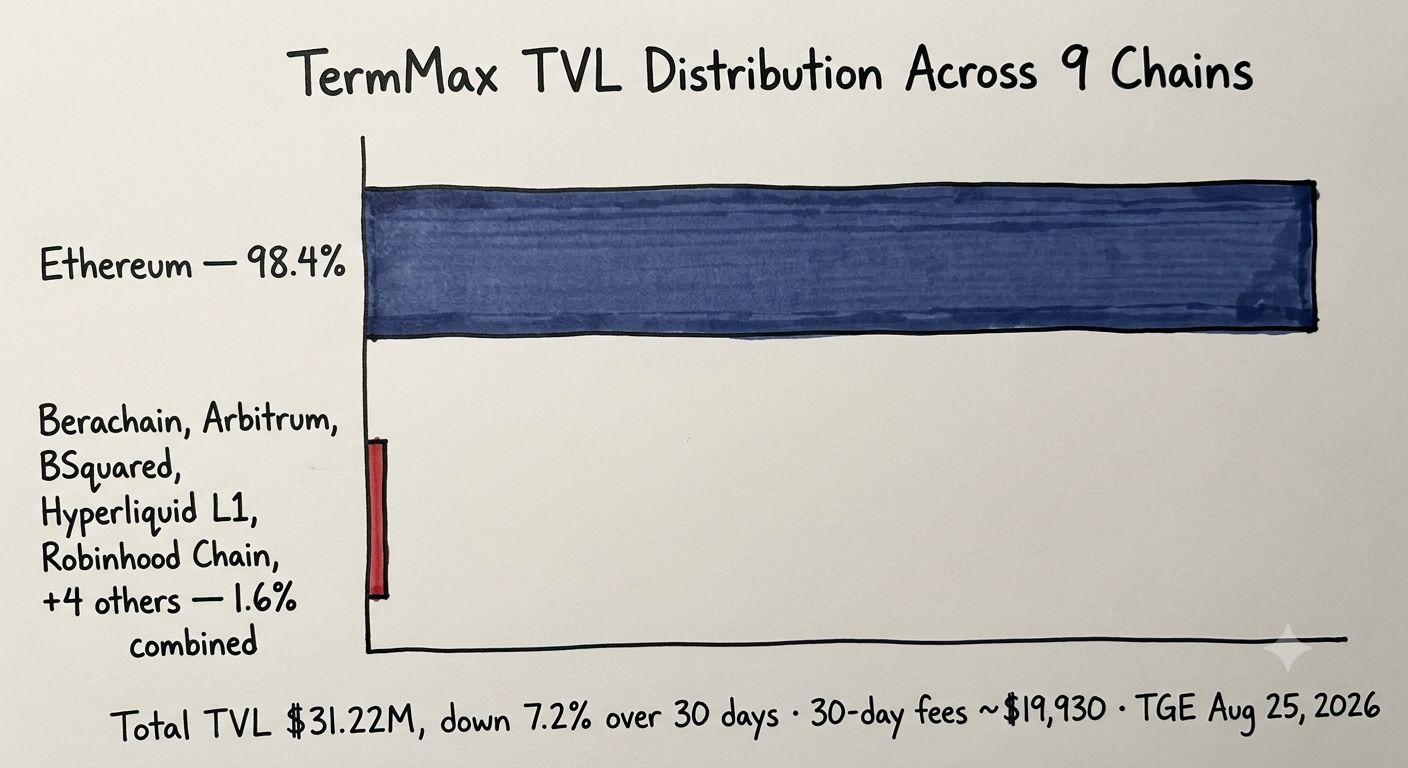
TermMax vermarktet sich als live über neun Chains hinweg – Berachain, Hyperliquid L1, BSquared, Robinhood Chain, Arbitrum, der ganze Kram. #TermMax @TermMax Fi. Klingt nach einer ordentlichen Multichain-Lending-„Layer“. Aber rufst du DefiLlama auf, dann liegt 98,4 % der $31,22 Mio. TVL einfach… auf Ethereum. Die anderen acht Chains sind im Grunde Rundungsfehler. Die TVL ist außerdem in den letzten 30 Tagen um 7,2 % gesunken, und die in diesem Zeitraum generierten Fees liegen bei unter $20K.
Hmm. Genau daran blieb ich hängen. Die „überall deployed“-Darstellung ist technisch zwar richtig – die Contracts existieren auf allen neun – aber die Liquidität ist offensichtlich nicht mitgezogen. Kuratoren schichten kein Kapital dorthin, wo das Marketing die Pluspunkte setzt, sondern dorthin, wo die Tiefe bereits vorhanden ist.
Da das TGE jetzt für den 25. August angesetzt ist, frage ich mich, ob das die Rechnung überhaupt verändert – oder ob die Anreize einfach auf Chains geworfen werden, die bereits von Natur aus gewinnen.
Wie auch immer – Snack ist durch, weiter geht’s. Bedeutet Multichain-Deployment überhaupt etwas, wenn 98 % der Aktivität sich weigert, eine einzige Chain zu verlassen?
TermMax vermarktet sich als live über neun Chains hinweg – Berachain, Hyperliquid L1, BSquared, Robinhood Chain, Arbitrum, der ganze Kram. #TermMax @TermMax Fi. Klingt nach einer ordentlichen Multichain-Lending-„Layer“. Aber rufst du DefiLlama auf, dann liegt 98,4 % der $31,22 Mio. TVL einfach… auf Ethereum. Die anderen acht Chains sind im Grunde Rundungsfehler. Die TVL ist außerdem in den letzten 30 Tagen um 7,2 % gesunken, und die in diesem Zeitraum generierten Fees liegen bei unter $20K.
Hmm. Genau daran blieb ich hängen. Die „überall deployed“-Darstellung ist technisch zwar richtig – die Contracts existieren auf allen neun – aber die Liquidität ist offensichtlich nicht mitgezogen. Kuratoren schichten kein Kapital dorthin, wo das Marketing die Pluspunkte setzt, sondern dorthin, wo die Tiefe bereits vorhanden ist.
Da das TGE jetzt für den 25. August angesetzt ist, frage ich mich, ob das die Rechnung überhaupt verändert – oder ob die Anreize einfach auf Chains geworfen werden, die bereits von Natur aus gewinnen.
Wie auch immer – Snack ist durch, weiter geht’s. Bedeutet Multichain-Deployment überhaupt etwas, wenn 98 % der Aktivität sich weigert, eine einzige Chain zu verlassen?