#termmax @TermMax
Ich dachte zunächst, der interessante Teil von @TermMax sei einfach der feste Zinssatz. Je genauer ich das Order-Design betrachtete, desto weniger überzeugend wirkte diese Erklärung.
Die meisten Kreditmärkte überlassen die Zinsfestlegung der Auslastung. Die Nachfrage steigt, der Pool wird enger, und eine Formel passt die Preisgestaltung an.
TermMax verlagert einen größeren Teil dieser Entscheidung in die Hände des Marktes. Kreditgeber und Kreditnehmer stellen Range-Orders rund um bestimmte Zinssätze und Laufzeiten ein, und diese Orders werden dann gematcht.
Das verändert schon, wie ich über „fest“ nachdenke.
Aber das kleinere Detail, das mich gefasst hat, war Folgendes:
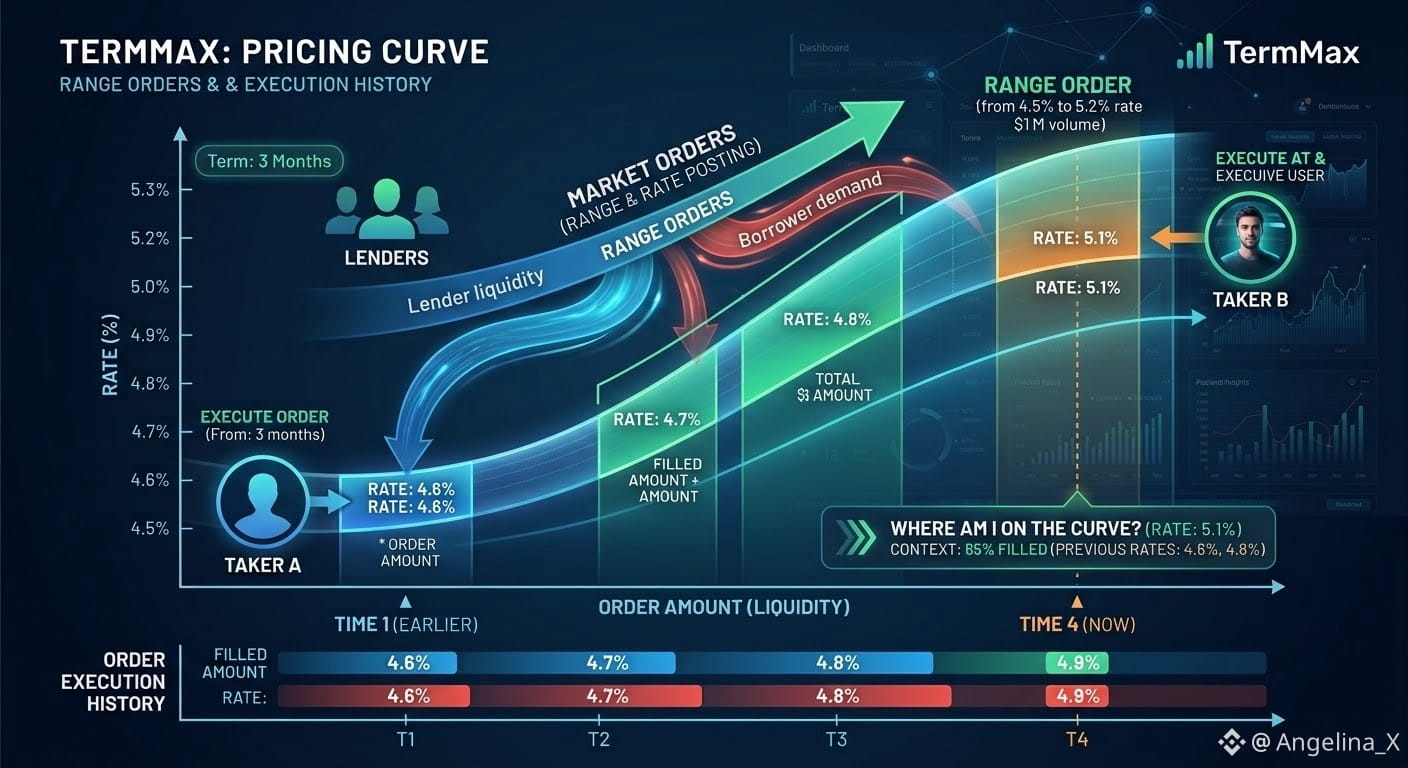
Eine Range-Order ist nicht zwangsläufig ein einziger, flacher Zinssatz. Unterschiedliche Teile derselben Order können an verschiedenen Punkten der Preis-Kurve liegen. Der Zinssatz, den du erhältst, kann also davon abhängen, wo deine Order ausgeführt wird – und wie viel der Order bereits verbraucht wurde.
Ich sehe darin keine Unvorhersehbarkeit. Die Kurve ist im Voraus festgelegt.
Was sich ändert, ist die Bedeutung der Ausführung.
Ein Taker wählt nicht nur, ob der angezeigte Zinssatz attraktiv aussieht. Er tritt auch an einem konkreten Punkt in eine Order ein, die sich durch ihre verfügbare Liquidität bewegt.
Damit wird die Ausführungshistorie Teil des Preis-Kontexts.
Das wirkt leicht zu übersehen – gerade wenn man aus der Ferne an Märkte mit Festzins denkt.
Vielleicht ist die nützlichere Frage also nicht nur: „Wie hoch ist der feste Zinssatz?“
Sondern: Wo auf der Kurve bekomme ich ihn wirklich – und was hat sich verändert, bevor ich angekommen bin?
#TermMax @TermMax
Ich dachte zunächst, der interessante Teil von @TermMax sei einfach der feste Zinssatz. Je genauer ich das Order-Design betrachtete, desto weniger überzeugend wirkte diese Erklärung.
Die meisten Kreditmärkte überlassen die Zinsfestlegung der Auslastung. Die Nachfrage steigt, der Pool wird enger, und eine Formel passt die Preisgestaltung an.
TermMax verlagert einen größeren Teil dieser Entscheidung in die Hände des Marktes. Kreditgeber und Kreditnehmer stellen Range-Orders rund um bestimmte Zinssätze und Laufzeiten ein, und diese Orders werden dann gematcht.
Das verändert schon, wie ich über „fest“ nachdenke.
Aber das kleinere Detail, das mich gefasst hat, war Folgendes:
Eine Range-Order ist nicht zwangsläufig ein einziger, flacher Zinssatz. Unterschiedliche Teile derselben Order können an verschiedenen Punkten der Preis-Kurve liegen. Der Zinssatz, den du erhältst, kann also davon abhängen, wo deine Order ausgeführt wird – und wie viel der Order bereits verbraucht wurde.
Ich sehe darin keine Unvorhersehbarkeit. Die Kurve ist im Voraus festgelegt.
Was sich ändert, ist die Bedeutung der Ausführung.
Ein Taker wählt nicht nur, ob der angezeigte Zinssatz attraktiv aussieht. Er tritt auch an einem konkreten Punkt in eine Order ein, die sich durch ihre verfügbare Liquidität bewegt.
Damit wird die Ausführungshistorie Teil des Preis-Kontexts.
Das wirkt leicht zu übersehen – gerade wenn man aus der Ferne an Märkte mit Festzins denkt.
Vielleicht ist die nützlichere Frage also nicht nur: „Wie hoch ist der feste Zinssatz?“
Sondern: Wo auf der Kurve bekomme ich ihn wirklich – und was hat sich verändert, bevor ich angekommen bin?
#TermMax @TermMax