In einem Bullenmarkt ist das, wovor die meisten am meisten Angst haben, möglicherweise nicht nur, den richtigen Zeitpunkt zu verpassen – sondern auch ein oft übersehenes Problem: dass Kapital plötzlich teurer wird. In einer Phase, in der sich der Markt eher ruhig verhält, sehen die Kredit- bzw. Borrowing-Zinsen oft noch ganz normal aus. Sobald der Markt aber lebhafter wird, leihen viele gleichzeitig mehr Stablecoins, bauen ihre Positionen aus, machen LPs und treiben Arbitrage – die Kapitalauslastung steigt, und damit können auch die variablen Zinsen nach oben gehen.
Am unangenehmsten ist in so einer Situation, dass die eigene Position vielleicht nicht einmal fällt und die Strategie sogar noch Geld verdient, der ursprünglich kalkulierte Gewinn aber nach und nach von immer höheren Finanzierungskosten aufgefressen wird. Früher habe ich stärker darauf geachtet, wo man am günstigsten Geld leiht. Heute erscheint mir dagegen wichtiger zu sein, wie lange man leiht und am Ende insgesamt wie viel Zinsen man bezahlt.
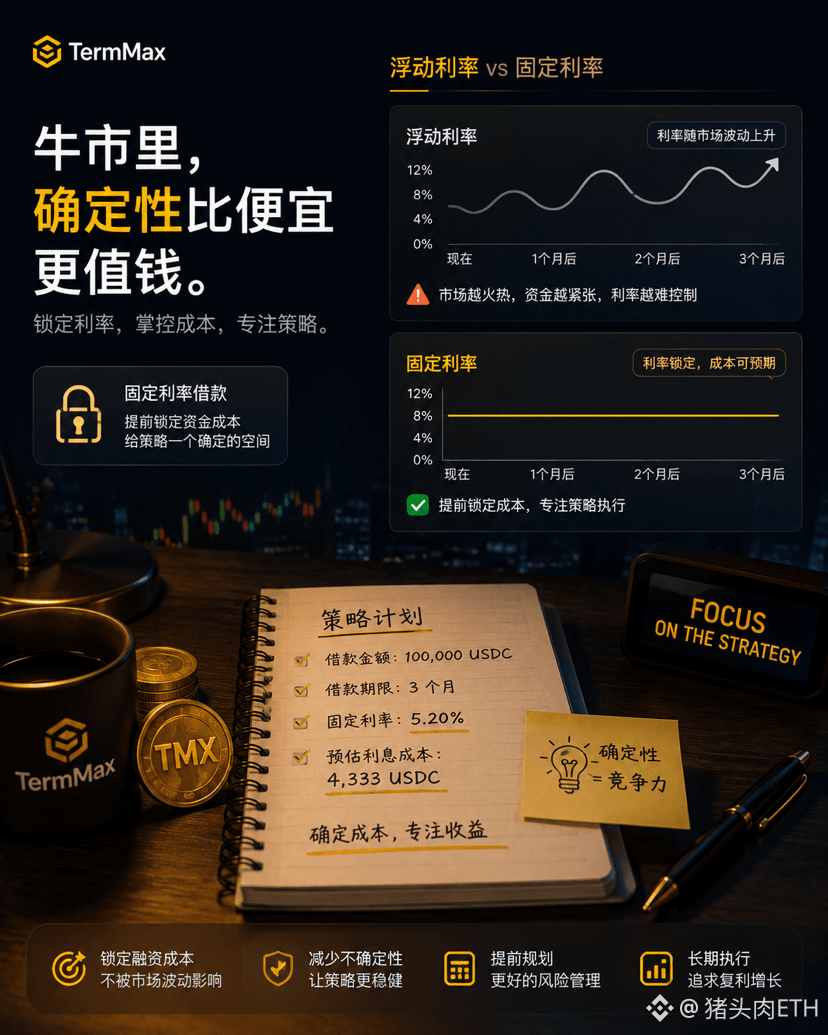
Darum schaue ich mir in letzter Zeit @TermMax an und finde, dass festverzinsliche Kredite in guten Marktphasen sogar eher sinnvoll sind. Wenn ich vorhabe, für drei Monate eine USDC-Leihe für eine Strategie einzusetzen, dann ist das, was ich wirklich berücksichtigen muss, nicht, wo ich mir heute am günstigsten Geld besorge, sondern: Wie viel muss ich am Ende dieser drei Monate insgesamt an Zinsen zahlen. Die variablen 3% wirken heute vielleicht verlockend – aber wenn später der Kapitalbedarf steigt und es zu 6% oder 9% wird, schrumpft auch der anfangs kalkulierte Spielraum für Rendite.
Ein Fixzins entspricht im Grunde dem Festlegen der Finanzierungskosten, noch bevor man überhaupt die Position eröffnet. Wie auch immer der Markt danach um Kapital „wetteifert“, zumindest ist die eigene Rechnung klar. Das bedeutet allerdings nicht, dass das Risiko verschwindet: Sicherheiten können weiterhin fallen, die Liquidationslinie bleibt bestehen, und die Strategie selbst kann ebenfalls Verluste machen. TermMax fixiert den Zinssatz – nicht das komplette Risiko der gesamten Position.
Aber ich denke, genau darin liegt sein praktischer Nutzen. Viele DeFi-Produkte sagen dem Nutzer, wie viel zusätzlich man noch verdienen kann. @TermMax löst dagegen ein anderes Problem: Lass mich zuerst wissen, wie teuer dieses Geld am Ende wirklich wird.
Je turbulenter der Markt ist, desto mehr sehe ich den Wert dieser Planbarkeit. Wenn ich wirklich einen Strategie-Lauf über längere Zeit plane, dann wünsche ich mir mehr, dass ich nach drei Monaten zurückblicken kann und die Buchhaltung immer noch genauso stimmt wie am Anfang – statt dass ich an einem Tag nur zufällig besonders günstig geliehen habe.
#TermMax