#TermMax @TermMax
TermMax ist interessant, weil feste Zinssätze tatsächlich schwer sind
Die meisten DeFi-Kreditplattformen haben noch immer dasselbe nervige Problem.
Die Zinssätze bewegen sich.
Du leihst heute zu einem bestimmten Zinssatz, dann verschiebt sich der Markt und plötzlich sieht deine Kostenrechnung komplett anders aus. Super, wenn du gern rätst. Nicht so super, wenn du dein Geld wirklich planen musst.
Deshalb habe ich genauer in TermMax reingeschaut.
Das Interessante ist nicht nur „fester Zinssatz“. Das kann jeder einfach als Begriff auf eine Seite schreiben.
Die echte Frage ist, wie sie das umsetzen.
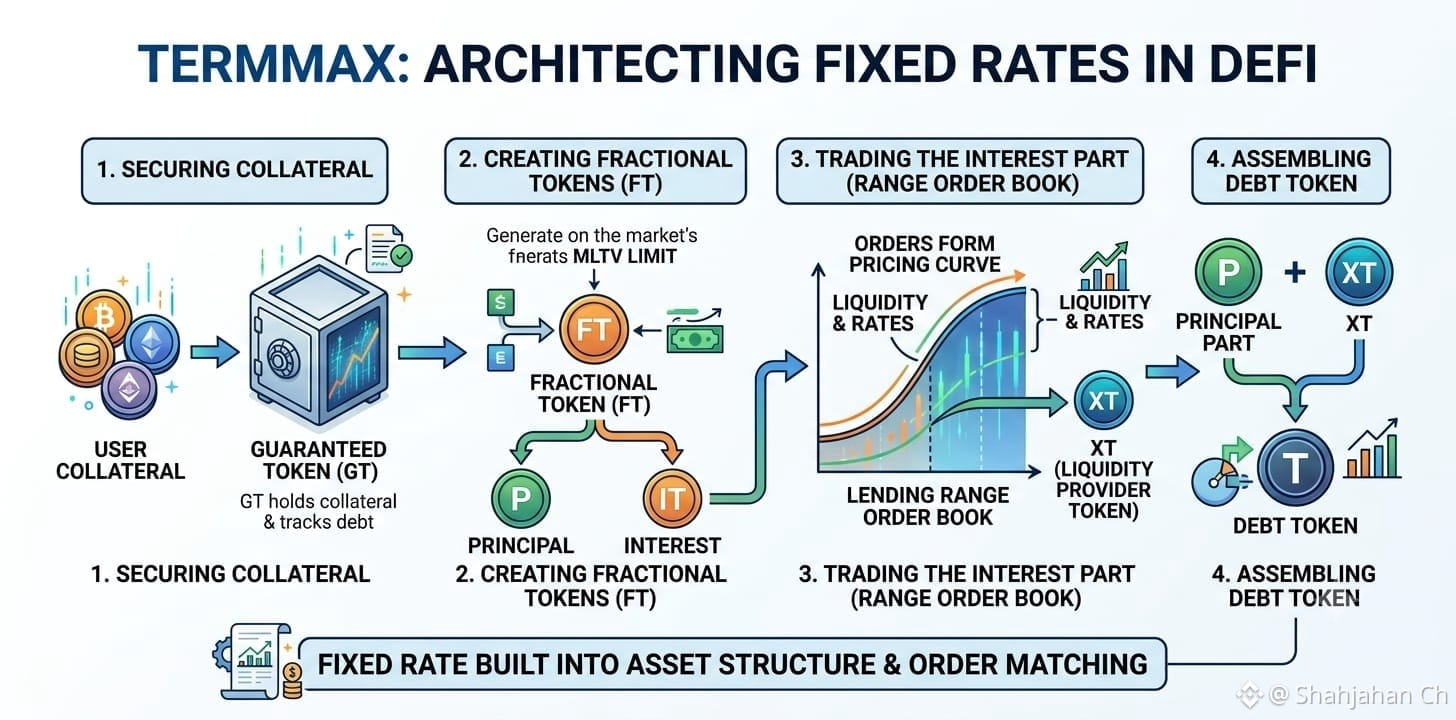
GT hält die Sicherheiten und verfolgt die Schulden. Dann wird FT auf Basis der MLTV-Grenze (Maximum Loan-to-Value) des Marktes erstellt. FT wird in einen Kapital- und einen Zinsanteil aufgeteilt. Der Zinsanteil kann über eine Lending Range Order verkauft werden, um XT zu erhalten, das dann mit dem Kapitalanteil kombiniert wird, um den Debt-Token zu bekommen.
Ja, klingt erst mal etwas chaotisch.
Aber genau das ist der Punkt.
Der feste Zinssatz ist nicht einfach nur eine APR, die da für Marketing-Zwecke herumliegt. Er ist in die Asset-Struktur eingebaut und in die Art, wie Orders gematcht werden.
Der Range-Order-Teil hat wahrscheinlich am meisten meine Aufmerksamkeit geweckt. Statt eines zufälligen einen Zinssatzes bilden Orders eine Preis-Kurve. Verschiedene Abschnitte der Kurve stehen für unterschiedliche Zinssätze, und wenn Liquidität abgerufen wird, ändert sich der gematchte Zinssatz.
Also hängt der Zinssatz tatsächlich davon ab, wo das Geld gefüllt wird.
Das ergibt für mich mehr Sinn, als so zu tun, als wäre Fixed-Rate-Kredit einfach nur eine weitere Einstellung.
Trotzdem ist der echte Test Liquidität und Ausführung. Wenn der Markt dünn ist, spielt all das kaum eine Rolle.
Die Idee ist solide.
Jetzt muss sie nur noch funktionieren, wenn Menschen sie wirklich nutzen.
#TermMax @TermMax