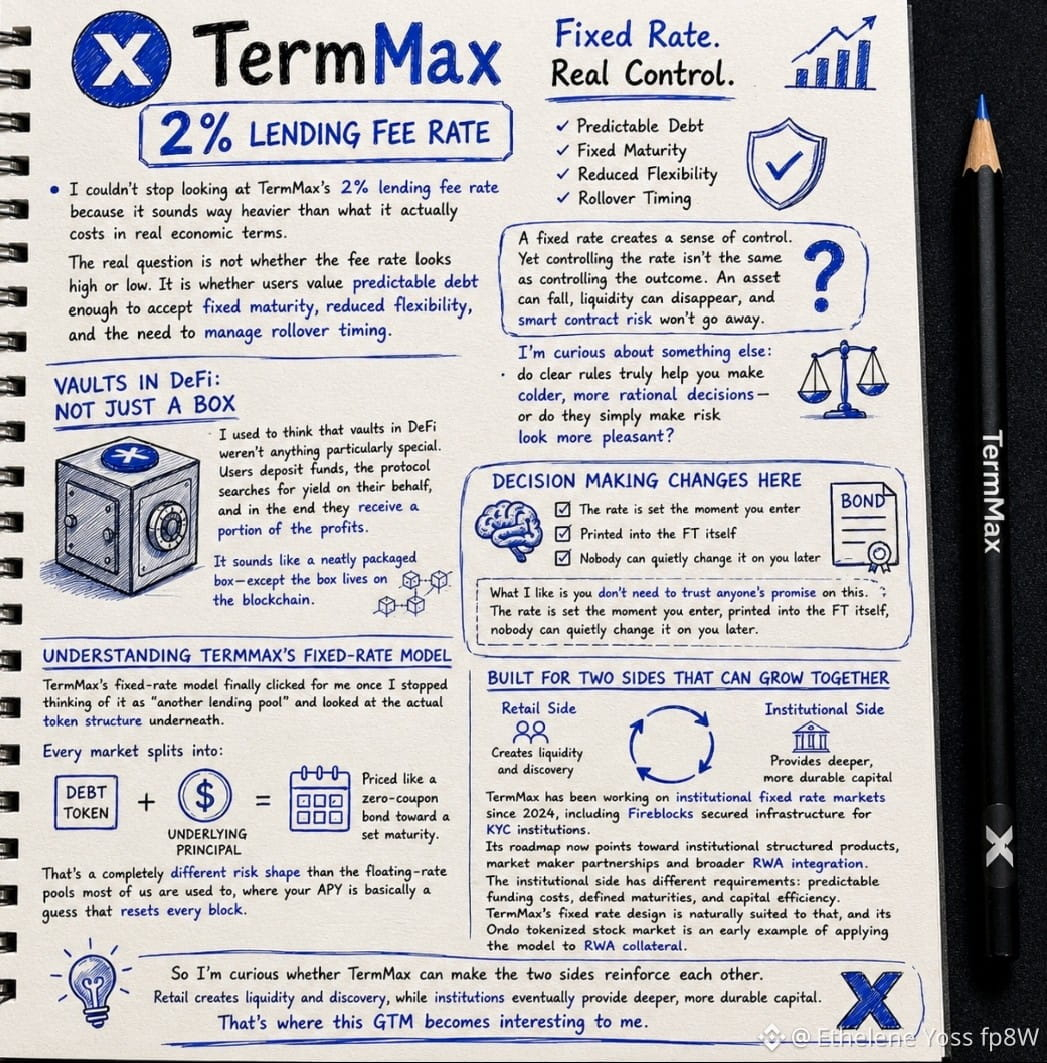
#termmax @TermMax Ich konnte nicht aufhören, auf TermMax' 2%-Kreditgebühren-Satz zu starren, weil er sich in echtwirtschaftlichen Begriffen viel „schwerer“ anhört, als er tatsächlich kostet. Das verändert, wie ich TermMax beurteile. Die eigentliche Frage lautet nicht, ob der Gebührensatz hoch oder niedrig aussieht. Entscheidend ist, ob Nutzer vorhersehbare Schulden genug wertschätzen, um eine feste Laufzeit, weniger Flexibilität und die Notwendigkeit zu akzeptieren, das Rollierungstiming zu managen. Ich dachte früher, dass Vaults in DeFi nichts besonders seien. Nutzer hinterlegen Gelder, das Protokoll sucht in ihrem Auftrag nach Rendite, und am Ende erhalten sie einen Teil der Gewinne. Es klingt wie eine ordentlich verpackte Box — nur lebt diese Box auf der Blockchain. Ich möchte beobachten, wie TermMax' Vaults mit Phasen sehr volatiler Märkte umgehen. Denn eine Strategie, die bei reichlich Liquidität sehr vernünftig wirkt, kann erst dann wirklich auf die Probe gestellt werden, wenn die Laufzeiten auseinanderdriften und Nutzer gleichzeitig Kapital auszahlen wollen
#termmax @TermMaxI Ich habe TermMax nicht durch eine weitere Story über DeFi-Kredite kennengelernt. Etwas anderes hat hier meine Aufmerksamkeit erregt — die Logik hinter der Entscheidungsfindung selbst verändert sich.
Was mir gefällt: Du musst niemandes Versprechen auf Vertrauenbasis akzeptieren. Der Satz wird im Moment deines Eintritts festgelegt, direkt in das FT selbst gedruckt — niemand kann ihn dir später still und heimlich ändern.
Es fühlt sich an wie das Nächstgelegene, was DeFi bisher an einen echten Anleihemarkt herangekommen ist, statt einfach „fest“ auf ein variables Produkt zu kleben und zu hoffen, dass niemand nachprüft. Das feste Kursmodell von TermMax hat für mich endlich Klick gemacht, als ich aufgehört habe, es als „einen weiteren Lending-Pool“ zu betrachten, und mir stattdessen die tatsächliche Token-Struktur darunter angesehen habe. Jeder Markt zerfällt in einen Debt-Token und das zugrunde liegende Principal, bepreist wie eine Zero-Coupon-Anleihe auf eine feste Fälligkeit. Das ist eine völlig andere Risikostruktur als die Floating-Rate-Pools, an die die meisten von uns gewöhnt sind, bei denen dein APY im Grunde nur eine Vermutung ist, die sich in jedem Block neu „zurücksetzt“.
Ich habe etwas bemerkt, als ich durch @TermMax gegangen bin, das ich anfangs übersehen habe.
Der Teil von TermMax, den du jeden Tag siehst, ist laut.
#termmex