Ich war letzte Woche bei der Bank, um eine Telefonnummer in den Unterlagen zu aktualisieren, und musste dann feststellen, dass sie am Samstag-Nachmittag kein Privatkundengeschäft abwickeln. Das Licht war an, die Türen waren verriegelt, und eine Glasscheibe trennte mich von einer Theke, die nicht geöffnet war. Draußen bewegte sich die Welt weiter. Aber das Banking nicht.
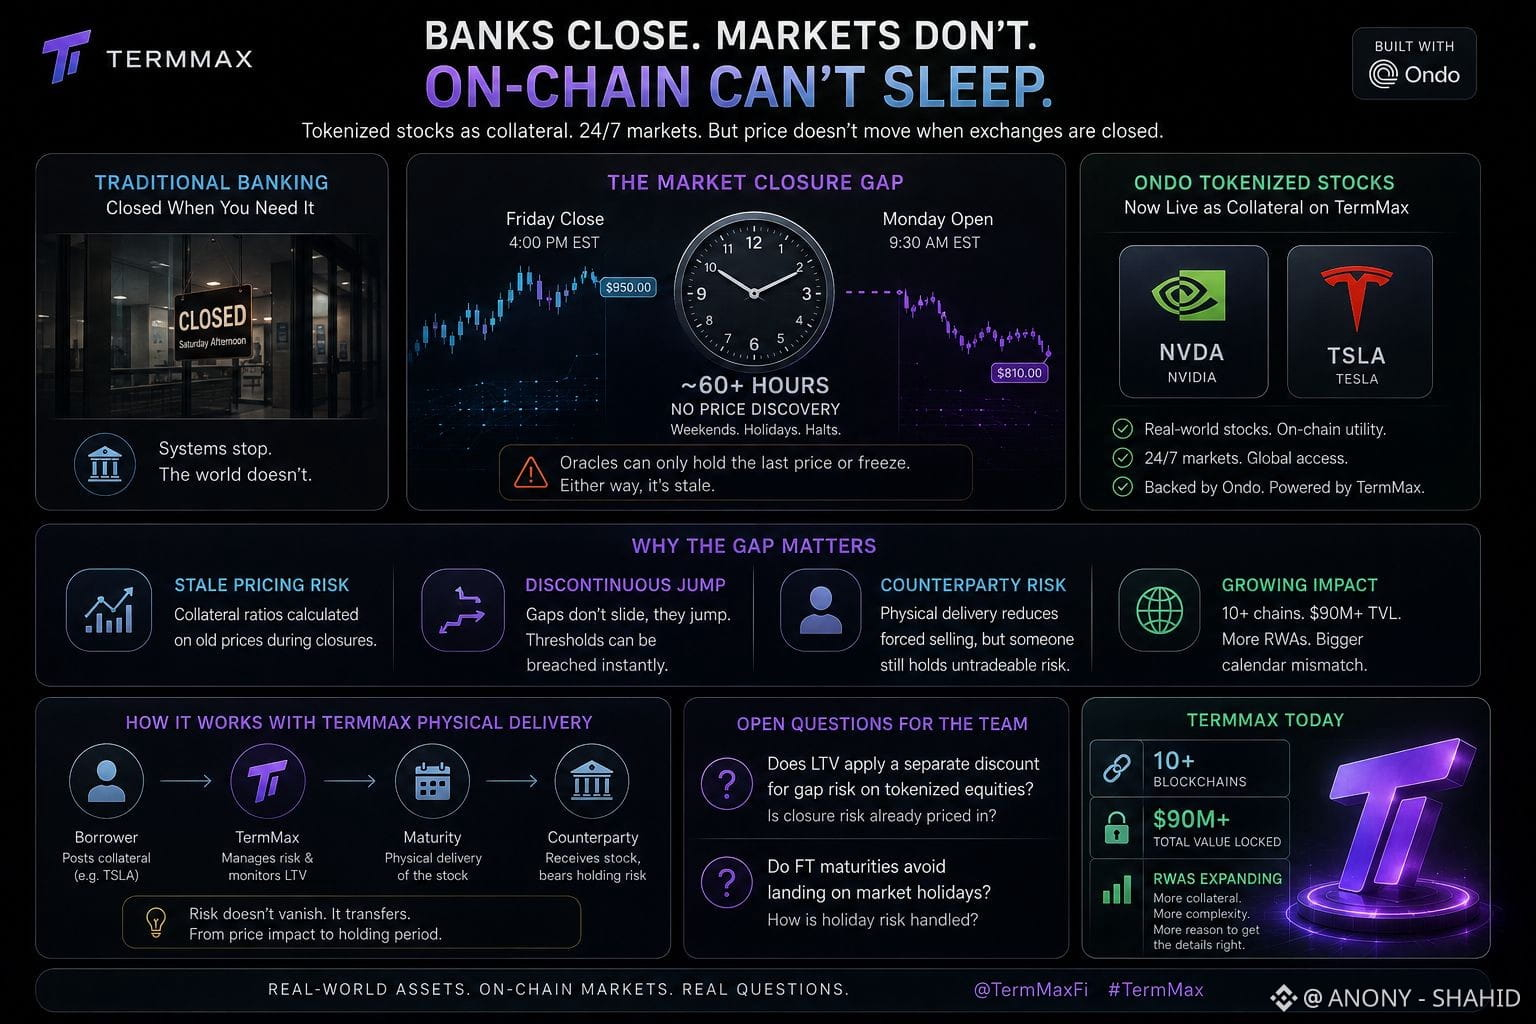
Diese Problematik mit der verschlossenen Tür beschäftigt mich seit @TermMax ,added Ondos tokenisierte Aktien als Sicherheiten ein. Namen wie NVDA und TSLA können jetzt Positionen on-chain absichern, und die On-Chain-Märkte laufen durchgehend. Die zugrunde liegende Aktie jedoch nicht. Der Freitagsschluss bis zum Montagseröffnungszeitpunkt lässt über sechzig Stunden vergehen, in denen es im Grunde keinen echten Handel gibt – ganz zu schweigen von Feiertagen oder Aussetzern einzelner Aktien.
Diese Lücke ist wichtiger, als es klingt. Für die On-Chain-Abwicklung wird ein Live-Preis benötigt, damit das funktioniert. Während der Marktphase „geschlossen“ gibt es keinen solchen Preis: Ein Orakel kann entweder nur den zuletzt gedruckten Preis festhalten oder die Aktualisierung stoppen. In beiden Fällen werden die Beleihungsquoten anhand einer Zahl berechnet, die bereits veraltet ist.
Das ist nicht nur ein Krypto-Eigenartigkeit. Es ist dasselbe Problem mit diskontinuierlichen Sprüngen, das in der klassischen Optionspreistheorie auftaucht: Hedging, das von kontinuierlicher Preisbewegung abhängt, bricht sofort zusammen, sobald der Preis nicht „gleitet“, sondern Lücken reißt. Wenn eine Aktie am Montag nach schlechten Earnings scharf nach unten eröffnet, ist das kein graduelles Rutschen durch eine Liquidationsschwelle – es ist ein Sprung direkt darüber hinaus.
Das physische Liefermodell von TermMax entschärft die Seite des erzwungenen Verkaufs. Aber der Kontrahent, der am Ende diese Sicherheiten hält, kann sie in dem Schließfenster ebenfalls nicht handeln. Das Risiko verschwindet nicht – es verlagert sich vom Preisimpact zu einem Problem der Haltedauer.
Da TermMax inzwischen über zehn Ketten läuft und das TVL die Marke von neunzig Millionen überschritten hat, wird diese Kalendermismatch-Instabilität nur noch schwerer zu umschiffen, sobald weitere RWA-Sicherheiten-Typen hinzukommen.
Echte Frage an alle, die näher am Produkt sind: Bekommen LTVs für getokte Aktien eine separate Vergünstigung für Gap-Risiko, und vermeiden FT-Fälligkeiten das Landen an Marktfeiertagen?
#termmax #Binance
Diese Problematik mit der verschlossenen Tür beschäftigt mich seit @TermMax ,added Ondos tokenisierte Aktien als Sicherheiten ein. Namen wie NVDA und TSLA können jetzt Positionen on-chain absichern, und die On-Chain-Märkte laufen durchgehend. Die zugrunde liegende Aktie jedoch nicht. Der Freitagsschluss bis zum Montagseröffnungszeitpunkt lässt über sechzig Stunden vergehen, in denen es im Grunde keinen echten Handel gibt – ganz zu schweigen von Feiertagen oder Aussetzern einzelner Aktien.
Diese Lücke ist wichtiger, als es klingt. Für die On-Chain-Abwicklung wird ein Live-Preis benötigt, damit das funktioniert. Während der Marktphase „geschlossen“ gibt es keinen solchen Preis: Ein Orakel kann entweder nur den zuletzt gedruckten Preis festhalten oder die Aktualisierung stoppen. In beiden Fällen werden die Beleihungsquoten anhand einer Zahl berechnet, die bereits veraltet ist.
Das ist nicht nur ein Krypto-Eigenartigkeit. Es ist dasselbe Problem mit diskontinuierlichen Sprüngen, das in der klassischen Optionspreistheorie auftaucht: Hedging, das von kontinuierlicher Preisbewegung abhängt, bricht sofort zusammen, sobald der Preis nicht „gleitet“, sondern Lücken reißt. Wenn eine Aktie am Montag nach schlechten Earnings scharf nach unten eröffnet, ist das kein graduelles Rutschen durch eine Liquidationsschwelle – es ist ein Sprung direkt darüber hinaus.
Das physische Liefermodell von TermMax entschärft die Seite des erzwungenen Verkaufs. Aber der Kontrahent, der am Ende diese Sicherheiten hält, kann sie in dem Schließfenster ebenfalls nicht handeln. Das Risiko verschwindet nicht – es verlagert sich vom Preisimpact zu einem Problem der Haltedauer.
Da TermMax inzwischen über zehn Ketten läuft und das TVL die Marke von neunzig Millionen überschritten hat, wird diese Kalendermismatch-Instabilität nur noch schwerer zu umschiffen, sobald weitere RWA-Sicherheiten-Typen hinzukommen.
Echte Frage an alle, die näher am Produkt sind: Bekommen LTVs für getokte Aktien eine separate Vergünstigung für Gap-Risiko, und vermeiden FT-Fälligkeiten das Landen an Marktfeiertagen?
#termmax #Binance