Die meisten Menschen schauen immer noch auf @TermMax und sehen einfach nur einen weiteren Festzins-Farm. Ich glaube, ihnen entgeht die eigentliche Maschinerie unter der Haube.
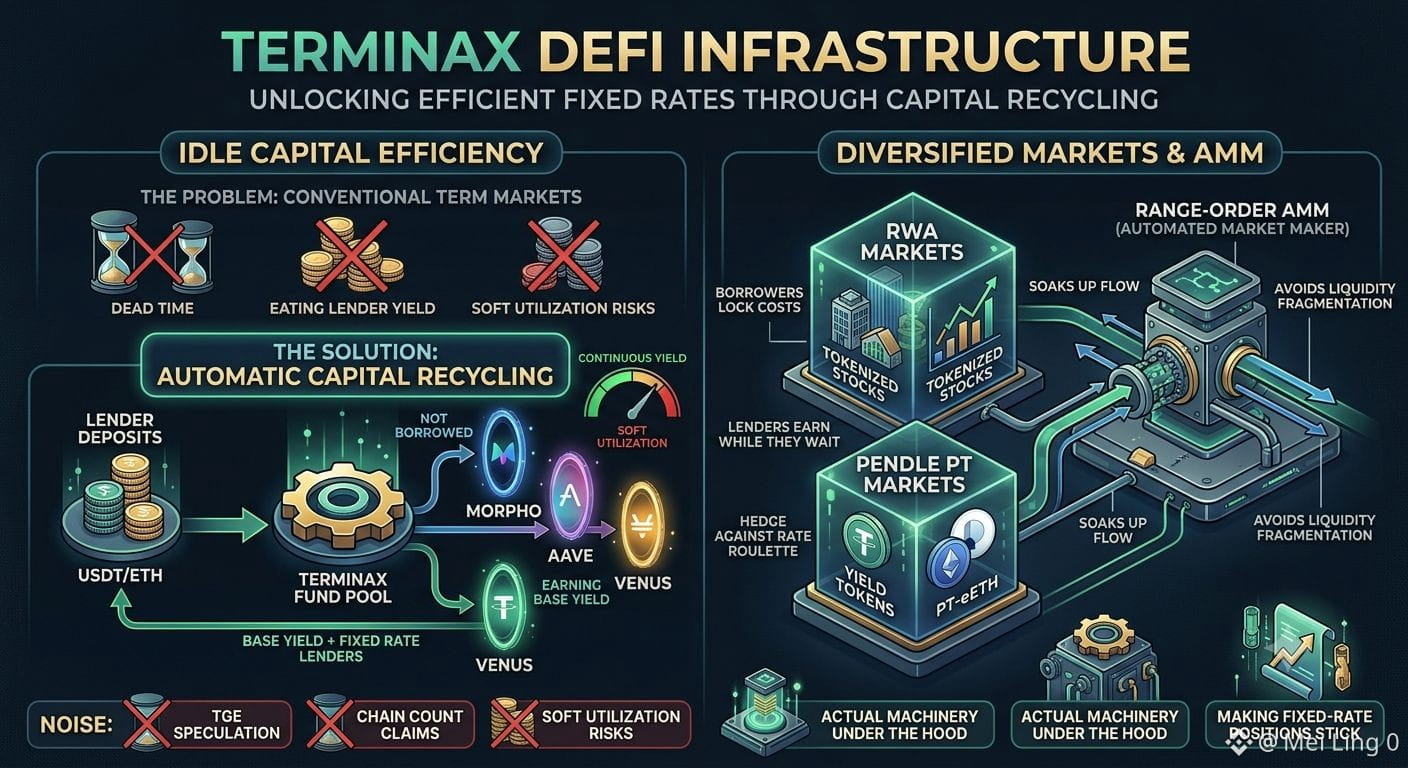
Das, was mir auffällt, ist, dass unbeschäftigtes Kapital nie wirklich herumliegt und nichts tut. Wenn Gelder nicht ausgeliehen werden, werden sie automatisch in Morpho, Aave oder Venus gepusht. Das klingt nach wenig, bis man versteht, dass die meisten Term-Märkte Kreditgeber dazu zwingen, Totzeit zu fressen. Hier läuft die Basisrendite weiter, selbst wenn die Auslastung schwach ist, sodass der feste Zinssatz darüber nicht ständig mit zusätzlichen Angeboten „gekitzelt“ werden muss, um attraktiv zu bleiben.
Ich stöbere gerade in den RWA- und Pendle-PT-Märkten, die sie betreiben. Kreditnehmer können ihre Kosten für tokenisierte Aktien oder Yield-Tokens einpreisen, ohne die übliche Zinsraten-Roulette. Kreditgeber verdienen weiterhin, während sie warten. Das Range-Order-AMM nimmt den Fluss auf, ohne dass sich alles in eine Handvoll dünner Bücher fragmentiert. In einem Markt, der noch zwischen Verwirrung über Zinsen und Leveraged-FOMO hin- und herpendelt, ist dieses Kapital-Recycling wichtiger als alles, was der neueste APY-Screenshot gerade zeigt.
Alle reden im Moment über TGE und die Anzahl der Chains. Verständlich. Aber der Teil, der tatsächlich dafür sorgt, dass Festzins-Positionen „kleben bleiben“, wird im Vergleich zum ganzen Lärm unterbewertet.#termmax @TermMax
Das, was mir auffällt, ist, dass unbeschäftigtes Kapital nie wirklich herumliegt und nichts tut. Wenn Gelder nicht ausgeliehen werden, werden sie automatisch in Morpho, Aave oder Venus gepusht. Das klingt nach wenig, bis man versteht, dass die meisten Term-Märkte Kreditgeber dazu zwingen, Totzeit zu fressen. Hier läuft die Basisrendite weiter, selbst wenn die Auslastung schwach ist, sodass der feste Zinssatz darüber nicht ständig mit zusätzlichen Angeboten „gekitzelt“ werden muss, um attraktiv zu bleiben.
Ich stöbere gerade in den RWA- und Pendle-PT-Märkten, die sie betreiben. Kreditnehmer können ihre Kosten für tokenisierte Aktien oder Yield-Tokens einpreisen, ohne die übliche Zinsraten-Roulette. Kreditgeber verdienen weiterhin, während sie warten. Das Range-Order-AMM nimmt den Fluss auf, ohne dass sich alles in eine Handvoll dünner Bücher fragmentiert. In einem Markt, der noch zwischen Verwirrung über Zinsen und Leveraged-FOMO hin- und herpendelt, ist dieses Kapital-Recycling wichtiger als alles, was der neueste APY-Screenshot gerade zeigt.
Alle reden im Moment über TGE und die Anzahl der Chains. Verständlich. Aber der Teil, der tatsächlich dafür sorgt, dass Festzins-Positionen „kleben bleiben“, wird im Vergleich zum ganzen Lärm unterbewertet.#termmax @TermMax