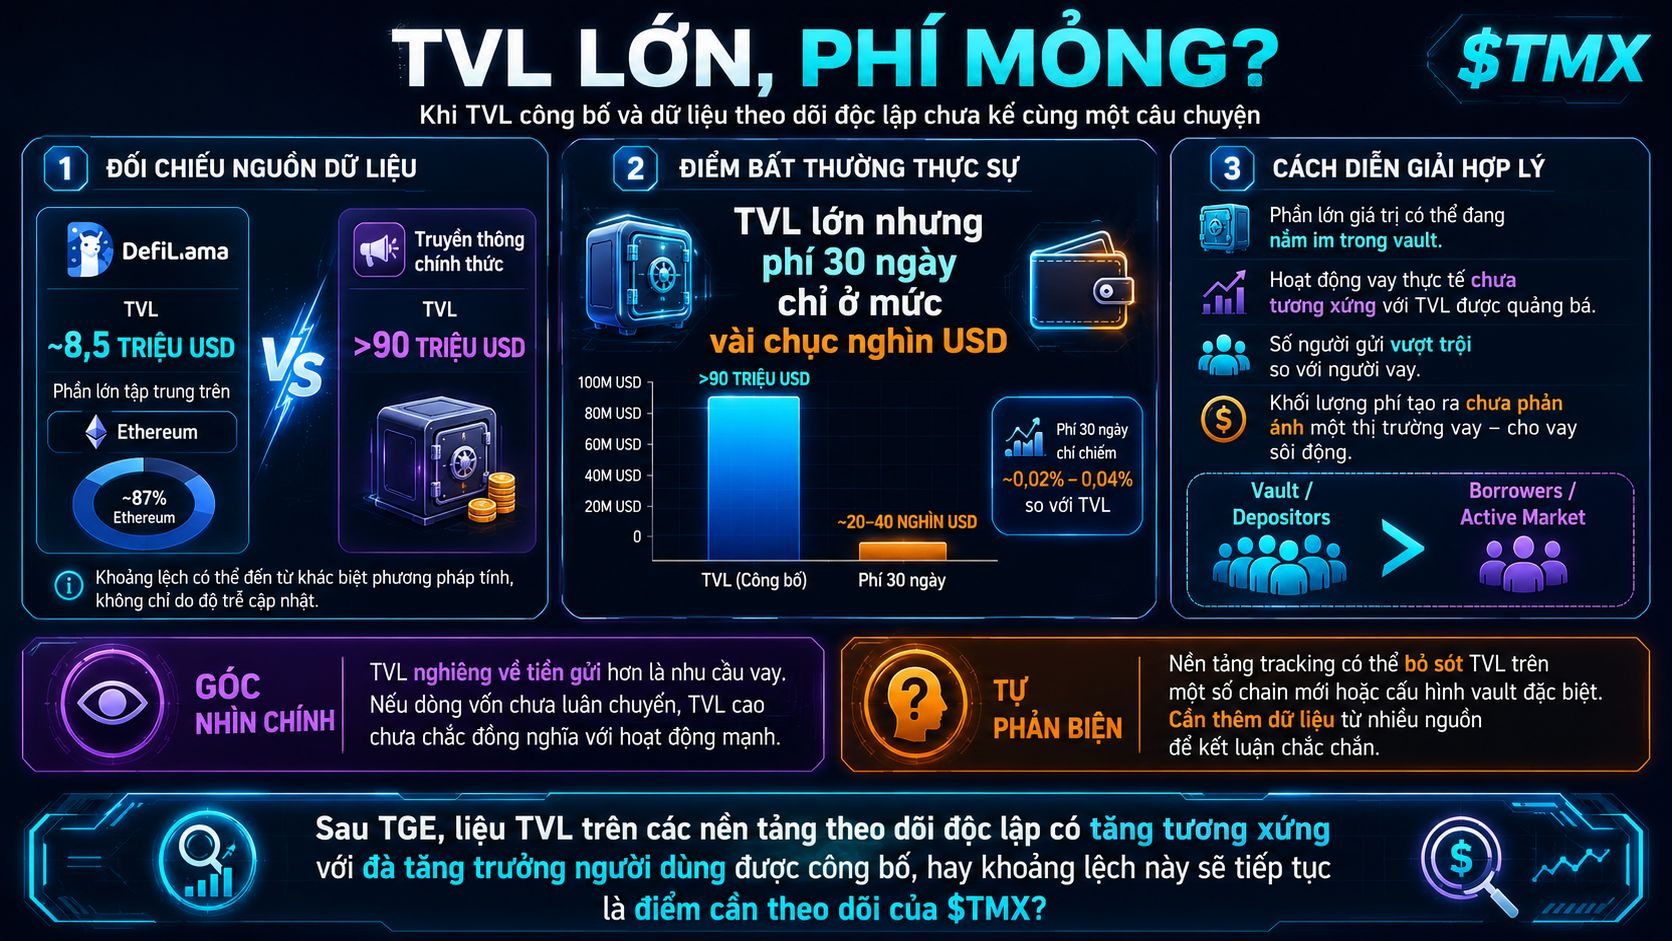
Mir ist eine Besonderheit aufgefallen, wenn man die TVL-Zahlen von DefiLlama mit dem abgleicht, was @TermMax über die offiziellen Kommunikationskanäle veröffentlicht: Die Abweichung zwischen den beiden Quellen ist nicht nur ein Thema der Aktualitätsverzögerung, sondern kann auch auf unterschiedliche Berechnungsweisen für TVL zwischen den Messmethoden hinweisen.
DefiLlama erfasst derzeit die TVL von TermMax in einem deutlich bescheideneren Rahmen als die kommunizierten >90 Millionen USD, wobei der Großteil auf Ethereum entfällt. Auffällig ist zudem, dass die in den letzten 30 Tagen erzielten Gebühren nur im Bereich einiger Zehntausend USD liegen.
Das ist der eigentliche Unregelmäßigkeitspunkt: Eine Anwendung mit großem TVL, aber ungewöhnlich dünnem Gebührenaufkommen, deutet häufig darauf hin, dass der Großteil des „eingesperrten Werts“ nicht aus aktivem Leihen – Ausleihen stammt, sondern möglicherweise aus Geldern, die in Vaults einfach ungenutzt liegen.
Das stimmt mit dem überein, was ich zuvor bereits zur TVL-Struktur gesehen hatte: Sie neigt stark zugunsten der Vault-Einleger statt der Vault-Lehmer. Doch nun, betrachtet durch die Brille der vereinnahmten Gebühren, wird das Bild noch deutlicher: Nicht nur gibt es relativ gesehen weniger Kreditnehmer als Einleger, sondern selbst unter den wenigen laufenden Kredittransaktionen steht das Gebührenvolumen in keinem Verhältnis zur beworbenen TVL-Größe.
Selbstkritik: Tracking-Plattformen wie DefiLlama übersehen manchmal TVL auf bestimmten neuen Chains oder bei speziellen Vault-Konfigurationen; daher bildet diese Abweichung möglicherweise nicht die gesamte Realität korrekt ab.
Ich warte darauf zu sehen, ob nach dem TGE die tatsächliche TVL auf den unabhängigen Tracking-Plattformen im gleichen Maße mit dem Wachstum der laut kommunizierten Nutzerbasis steigt – oder ob diese Abweichung weiterhin ein Punkt bleibt, den man bei @TermMax im Blick behalten muss.
#termmax #BTC $BTC
DefiLlama erfasst derzeit die TVL von TermMax in einem deutlich bescheideneren Rahmen als die kommunizierten >90 Millionen USD, wobei der Großteil auf Ethereum entfällt. Auffällig ist zudem, dass die in den letzten 30 Tagen erzielten Gebühren nur im Bereich einiger Zehntausend USD liegen.
Das ist der eigentliche Unregelmäßigkeitspunkt: Eine Anwendung mit großem TVL, aber ungewöhnlich dünnem Gebührenaufkommen, deutet häufig darauf hin, dass der Großteil des „eingesperrten Werts“ nicht aus aktivem Leihen – Ausleihen stammt, sondern möglicherweise aus Geldern, die in Vaults einfach ungenutzt liegen.
Das stimmt mit dem überein, was ich zuvor bereits zur TVL-Struktur gesehen hatte: Sie neigt stark zugunsten der Vault-Einleger statt der Vault-Lehmer. Doch nun, betrachtet durch die Brille der vereinnahmten Gebühren, wird das Bild noch deutlicher: Nicht nur gibt es relativ gesehen weniger Kreditnehmer als Einleger, sondern selbst unter den wenigen laufenden Kredittransaktionen steht das Gebührenvolumen in keinem Verhältnis zur beworbenen TVL-Größe.
Selbstkritik: Tracking-Plattformen wie DefiLlama übersehen manchmal TVL auf bestimmten neuen Chains oder bei speziellen Vault-Konfigurationen; daher bildet diese Abweichung möglicherweise nicht die gesamte Realität korrekt ab.
Ich warte darauf zu sehen, ob nach dem TGE die tatsächliche TVL auf den unabhängigen Tracking-Plattformen im gleichen Maße mit dem Wachstum der laut kommunizierten Nutzerbasis steigt – oder ob diese Abweichung weiterhin ein Punkt bleibt, den man bei @TermMax im Blick behalten muss.
#termmax #BTC $BTC