Untersuchung @TermMax bis zum nächsten Tag: Ich habe festgestellt, dass die echte Schwierigkeit bei einem Festzins möglicherweise nicht darin liegt, „den Zinssatz festzuschreiben“, sondern darin, wie man die Forderung nach Fälligkeit sicher wieder in einen Vermögenswert zurückverwandelt.
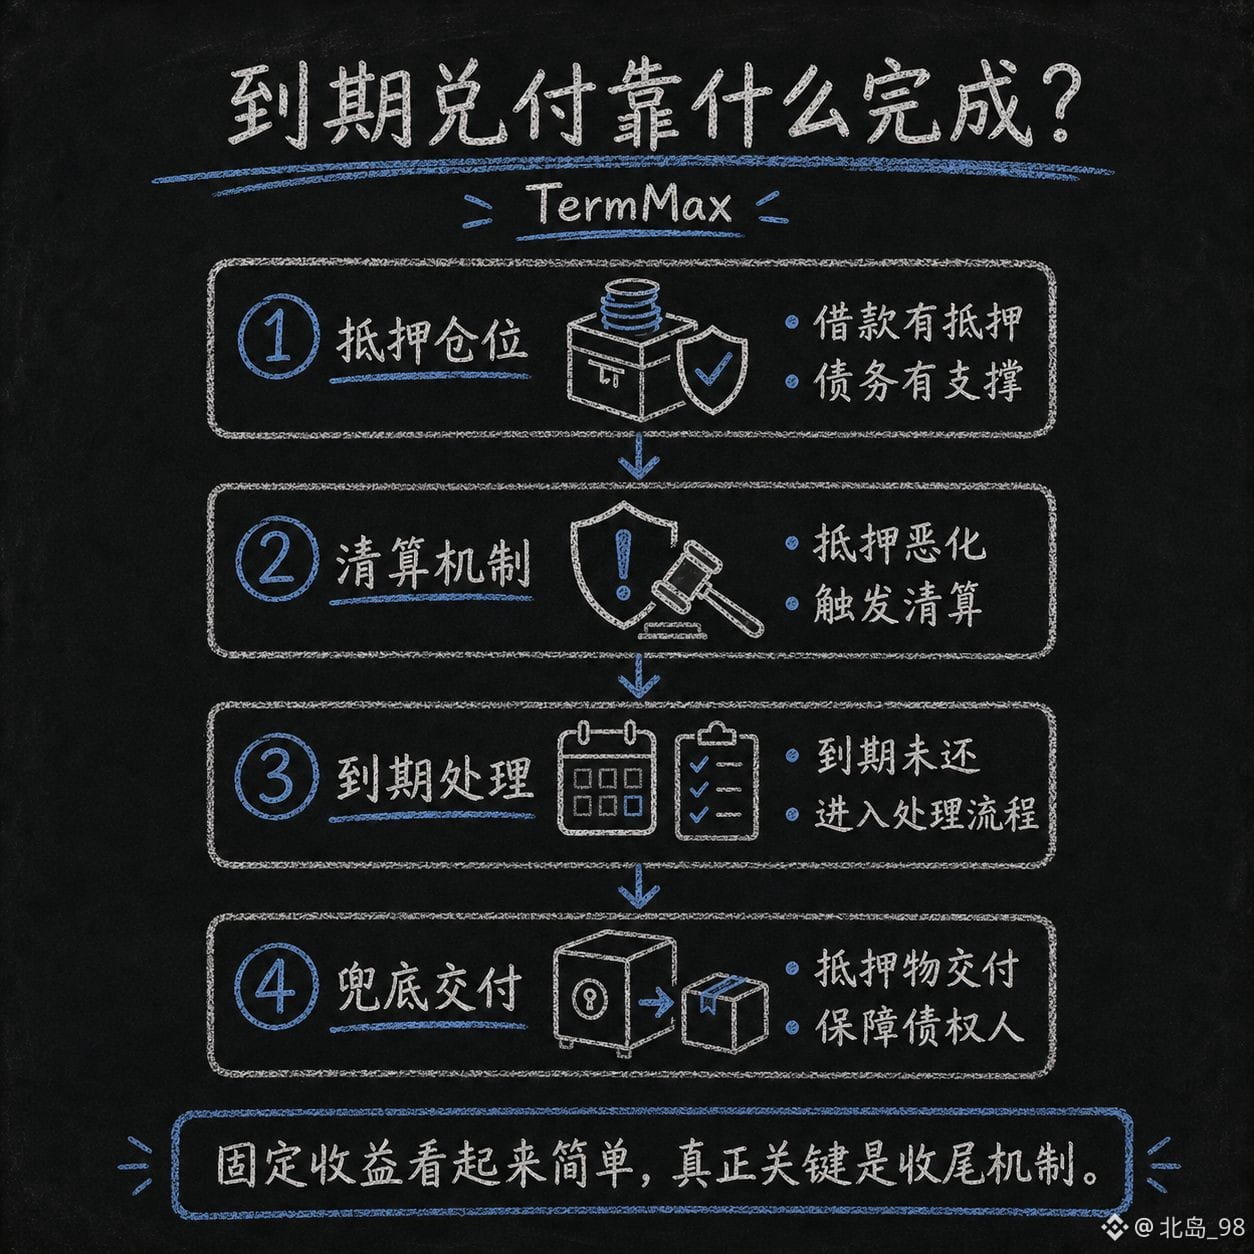
Die Kreditpositionen von TermMax sind durch Sicherheiten abgesichert. Wenn sich die Beleihung verschlechtert, wird eine Liquidation ausgelöst. Noch interessanter ist jedoch: Wenn bei Fälligkeit keine ordnungsgemäße Rückzahlung erfolgt, wird aus FT nicht einfach nur ein „Beleg für uneinbringliche Forderungen“ – die Vereinbarung enthält vielmehr nachgelagerte Liquidations- und Mechanismen zur Übergabe der Sicherheiten.
Dieses Design löst ein sehr reales Problem:
Fixe Erträge lassen sich zwar im Voraus bestimmen, aber die finale Auszahlung darf sich nicht nur auf einen Satz wie „bei Fälligkeit zurückkaufen“ verlassen.
Allerdings werde ich auch weiterhin auf Risiken achten.
In extremen Marktphasen ist nicht entscheidend, wie reibungslos die Liquidierung im Normalfall verläuft, sondern:
ob Sicherheiten bei einem starken Preisverfall rechtzeitig gehandhabt werden können;
was Gläubiger bei mangelnder Liquidität am Ende tatsächlich zurückbekommen;
ob die Auszahlung bei Fälligkeit langfristig stabil ist.
Deshalb schaue ich mir @TermMax jetzt nicht nur nach APY an.
Ich will vor allem sehen, wie stark seine „Abschlussfähigkeit“ in den schlechtesten Marktbedingungen ist.
Festzinsprodukte sehen immer gut aus, wenn sie Geld verdienen. Den echten Unterschied machen erst die Fälle, in denen etwas schiefgeht: Wer kann dann die Abrechnung sauber abschließen.
Was meinst du: Ist beim DeFi-Festzins die wichtigste Kennzahl die Rendite – oder die Fähigkeit zur Auszahlung bei Fälligkeit? #termmax
Die Kreditpositionen von TermMax sind durch Sicherheiten abgesichert. Wenn sich die Beleihung verschlechtert, wird eine Liquidation ausgelöst. Noch interessanter ist jedoch: Wenn bei Fälligkeit keine ordnungsgemäße Rückzahlung erfolgt, wird aus FT nicht einfach nur ein „Beleg für uneinbringliche Forderungen“ – die Vereinbarung enthält vielmehr nachgelagerte Liquidations- und Mechanismen zur Übergabe der Sicherheiten.
Dieses Design löst ein sehr reales Problem:
Fixe Erträge lassen sich zwar im Voraus bestimmen, aber die finale Auszahlung darf sich nicht nur auf einen Satz wie „bei Fälligkeit zurückkaufen“ verlassen.
Allerdings werde ich auch weiterhin auf Risiken achten.
In extremen Marktphasen ist nicht entscheidend, wie reibungslos die Liquidierung im Normalfall verläuft, sondern:
ob Sicherheiten bei einem starken Preisverfall rechtzeitig gehandhabt werden können;
was Gläubiger bei mangelnder Liquidität am Ende tatsächlich zurückbekommen;
ob die Auszahlung bei Fälligkeit langfristig stabil ist.
Deshalb schaue ich mir @TermMax jetzt nicht nur nach APY an.
Ich will vor allem sehen, wie stark seine „Abschlussfähigkeit“ in den schlechtesten Marktbedingungen ist.
Festzinsprodukte sehen immer gut aus, wenn sie Geld verdienen. Den echten Unterschied machen erst die Fälle, in denen etwas schiefgeht: Wer kann dann die Abrechnung sauber abschließen.
Was meinst du: Ist beim DeFi-Festzins die wichtigste Kennzahl die Rendite – oder die Fähigkeit zur Auszahlung bei Fälligkeit? #termmax