Ein fester Zinssatz bei TermMax beseitigt tatsächlich das Zinsrisiko. Dieser Satz ist wahr und zugleich unvollständig, und der fehlende Teil ist genau der, der darüber entscheidet, ob ein Kreditnehmer langfristig im Vorteil ist.
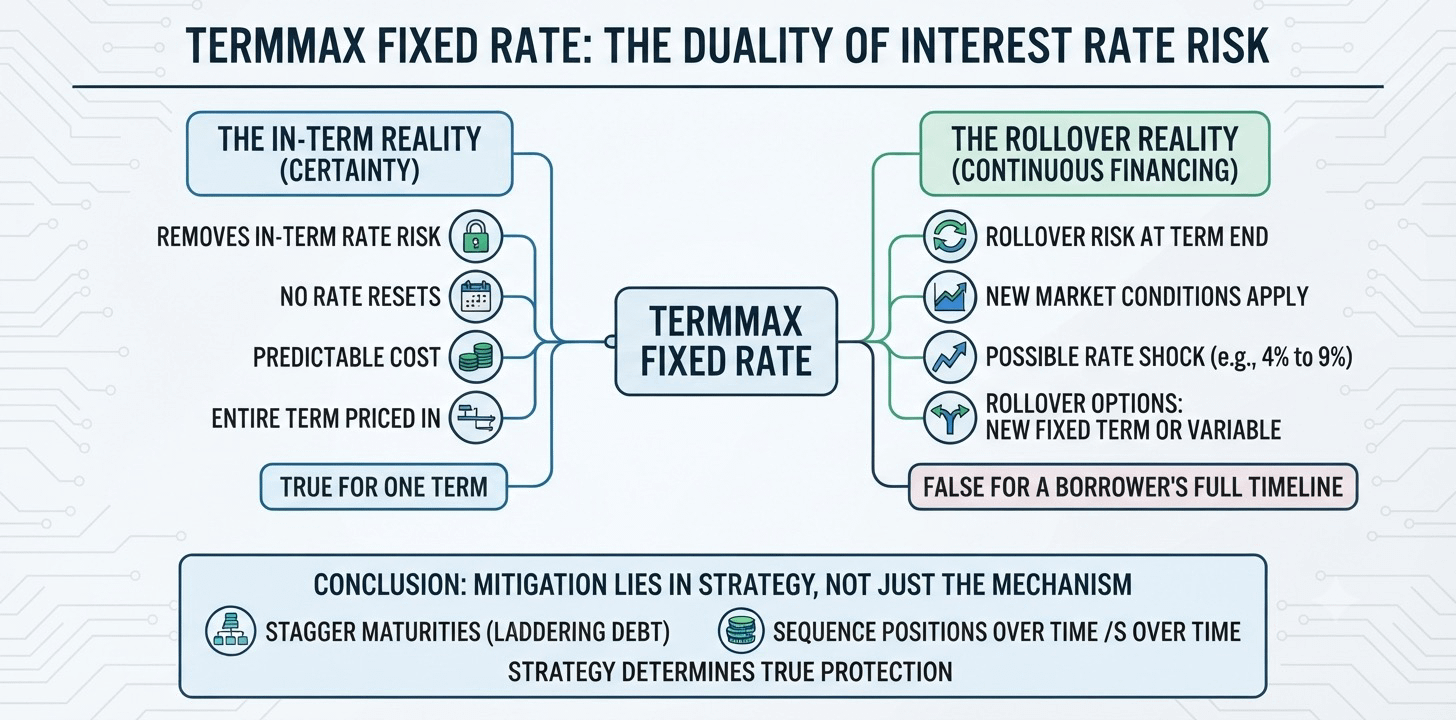
Innerhalb einer einzelnen Laufzeit stimmt die Aussage eindeutig. Einen Zinssatz für ein dreimonatiges USDC-Darlehen festzuschreiben bedeutet, dass alles, was sich während dieser drei Monate an Aaves Auslastungskurve oder Morphos Zinsmodell ändert, deine Kosten nicht berührt. Das ist das gesamte Wertversprechen, und TermMax liefert es mechanisch genau wie beworben: keine Aufzinsung, keine Zinsanpassungen, die gesamte Laufzeit vom ersten Block an eingepreist. Es ist dieselbe Sicherheit, die einen etwa 60 Billionen Dollar schweren Unternehmensschuldenmarkt mit festverzinslichen, festlaufenden Instrumenten außerhalb der Blockchain am Laufen hält, nur eben auf eine viel jüngere Anlageklasse übertragen.
Die Lücke zeigt sich in dem Moment, in dem diese Laufzeit endet. Ein Kreditnehmer, der eine durchgehende Finanzierung benötigt, muss die Position in eine neue feste Laufzeit überführen oder in einen variablen Markt aussteigen, wie etwa in den Rollover-Flow, den TermMax direkt mit Morpho verbunden hat. Welcher Zinssatz zu diesem Rollzeitpunkt verfügbar ist, ist eine völlig neue Marktbedingung und hat nichts mit dem gerade festgeschriebenen Zinssatz zu tun. Jemand, der in einem ruhigen Quartal 4 % festgeschrieben hat, kann drei Monate später in einen Markt mit 9 % rollen, ohne dass der Schutz aus der gerade geschlossenen Position übertragen wird. Unternehmen nahmen 2025 rund 13,7 Billionen Dollar über Instrumente auf, die genau dazu entwickelt wurden, dieses Problem zu vermeiden, indem sie Fälligkeiten staffeln, sodass sich nie mehr als ein Bruchteil der Gesamtschulden auf einmal neu verzinst, und nichts hindert einen erfahrenen TermMax-Kreditnehmer daran, dasselbe zu tun, indem er Positionen über verschiedene Fälligkeitstermine verteilt, statt alles an einem Datum zu rollen.
Die Aussage, ein fester Zinssatz beseitige das Zinsrisiko, ist also für die Dauer einer einzelnen Laufzeit wahr, aber als Beschreibung der gesamten Finanzierungszeit eines Kreditnehmers falsch. Ob TermMax jemanden tatsächlich schützt, hängt viel stärker davon ab, wie die Rollovers getaktet werden, als vom Festzinsmechanismus selbst, ein Detail, das die saubere Marketingbotschaft gern auslässt.
@TermMax #TermMax
Innerhalb einer einzelnen Laufzeit stimmt die Aussage eindeutig. Einen Zinssatz für ein dreimonatiges USDC-Darlehen festzuschreiben bedeutet, dass alles, was sich während dieser drei Monate an Aaves Auslastungskurve oder Morphos Zinsmodell ändert, deine Kosten nicht berührt. Das ist das gesamte Wertversprechen, und TermMax liefert es mechanisch genau wie beworben: keine Aufzinsung, keine Zinsanpassungen, die gesamte Laufzeit vom ersten Block an eingepreist. Es ist dieselbe Sicherheit, die einen etwa 60 Billionen Dollar schweren Unternehmensschuldenmarkt mit festverzinslichen, festlaufenden Instrumenten außerhalb der Blockchain am Laufen hält, nur eben auf eine viel jüngere Anlageklasse übertragen.
Die Lücke zeigt sich in dem Moment, in dem diese Laufzeit endet. Ein Kreditnehmer, der eine durchgehende Finanzierung benötigt, muss die Position in eine neue feste Laufzeit überführen oder in einen variablen Markt aussteigen, wie etwa in den Rollover-Flow, den TermMax direkt mit Morpho verbunden hat. Welcher Zinssatz zu diesem Rollzeitpunkt verfügbar ist, ist eine völlig neue Marktbedingung und hat nichts mit dem gerade festgeschriebenen Zinssatz zu tun. Jemand, der in einem ruhigen Quartal 4 % festgeschrieben hat, kann drei Monate später in einen Markt mit 9 % rollen, ohne dass der Schutz aus der gerade geschlossenen Position übertragen wird. Unternehmen nahmen 2025 rund 13,7 Billionen Dollar über Instrumente auf, die genau dazu entwickelt wurden, dieses Problem zu vermeiden, indem sie Fälligkeiten staffeln, sodass sich nie mehr als ein Bruchteil der Gesamtschulden auf einmal neu verzinst, und nichts hindert einen erfahrenen TermMax-Kreditnehmer daran, dasselbe zu tun, indem er Positionen über verschiedene Fälligkeitstermine verteilt, statt alles an einem Datum zu rollen.
Die Aussage, ein fester Zinssatz beseitige das Zinsrisiko, ist also für die Dauer einer einzelnen Laufzeit wahr, aber als Beschreibung der gesamten Finanzierungszeit eines Kreditnehmers falsch. Ob TermMax jemanden tatsächlich schützt, hängt viel stärker davon ab, wie die Rollovers getaktet werden, als vom Festzinsmechanismus selbst, ein Detail, das die saubere Marketingbotschaft gern auslässt.
@TermMax #TermMax