"Keine-Clearing" diese vier Zeichen habe ich anfangs als Werbeslogan verstanden. Hebel—wie könnte es da kein Clearing geben.
Später habe ich das Setup von @TermMax Alpha in seine Teile zerlegt und festgestellt: Es beseitigt das Risiko nicht, sondern tauscht das Risiko nur gegen eine andere Form.
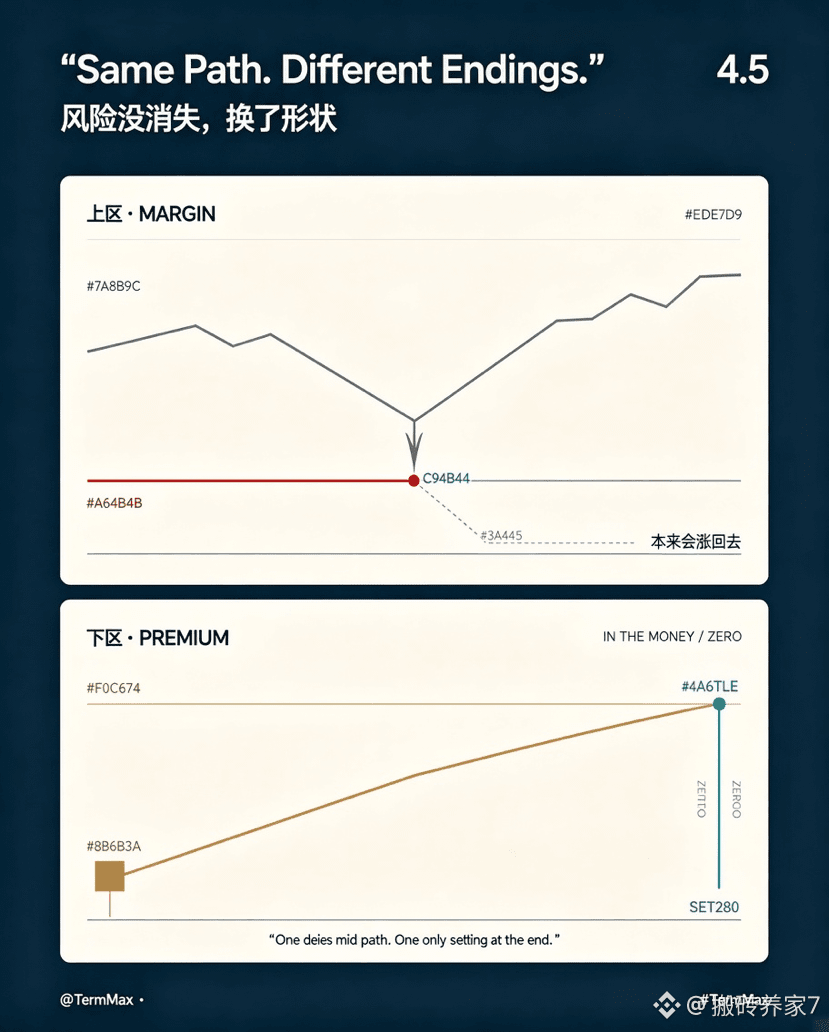
Beim traditionellen Margin-Hebel liegt das Risiko über die gesamte Haltedauer verteilt. Du gehst 3-fach Long—dann wirst du von Sekunde zu Sekunde geprüft. Wenn ein einziges Mal der Health-Faktor durchbricht, ist es vorbei. Das nennt man Pfadabhängigkeit—wie der Weg dazwischen verläuft, zählt ebenfalls. In extremen Marktphasen ist das besonders hart: Ein kleiner Stich, und die Position ist weg, die Richtung stimmt zwar noch.
Alpha geht den Weg über das vorab bezahlte Optionsprämienmodell. Du zahlst die Kosten beim Einstieg einmalig, im Tausch gegen ein Recht auf Abrechnung bei Fälligkeit. Egal, wie stark der Preis zwischendurch schwankt—es löst keine Zwangsliquidation aus. Es gibt dieses Konzept der laufenden Margin nicht. So wird das Risiko von „dem gesamten Pfad“ auf „genau diesen einen Zeitpunkt bei Fälligkeit“ verdichtet.
Aber eine Sache muss man klarstellen: Kein Clearing heißt nicht automatisch, dass man weniger verliert.
Bei einer Zwangsliquidation bleibt oft noch ein Restwert. Beim Optionsprämienmodell gilt: Wenn die Richtung falsch war oder der Basiswert nicht lange genug gelaufen ist, ist der Betrag, den du gezahlt hast, ein Totalschaden. Die Verlustobergrenze ist zwar festgelegt, aber diese Obergrenze kann trotzdem brutaler sein als das, was dich durch Clearing erwischt.
Dafür weißt du den schlimmsten Ausgang bereits im Moment des Einstiegs. Du musst nicht auf den Chart starren und brauchst keine Angst vor einem nächtlichen Stich zu haben. Viele haben nicht einfach falsch gelegen—sie wurden nur unterwegs aus dem Markt ausgeschüttelt.
Die eigentliche „Kosten“ liegen woanders: Der Zeitliche Druck verlagert sich von der Haltedauer auf den Moment des Einstiegs. Beim Margin-Hebel kann man zumindest noch nachlegen, um sich zu retten, oder frühzeitig stoppen. Wenn du die Laufzeit einmal falsch wählst, gibt es in der Zwischenzeit keine Möglichkeit mehr zu reagieren—du musst nur warten.
Zu den Daten: Alpha ist auf die AERO-Optionen, bStocks und diese Tokenisierten-Aktien von Robinhood Chain ausgeweitet. Das Protokoll liegt auf 10 EVM-Ketten, mit einem TVL im Bereich von etwa 90 Millionen USD. Am 25. August TMX TGE: Die Gesamtmenge ist auf eine Milliarde fixiert, ohne Inflation. Obiges ist eine Zusammenfassung aus öffentlichen Quellen, keine verifizierten On-Chain-Messungen.
Und die Schwachstellen liegen auch offen da. Die Prämienpreisbildung beruht auf Market Makern; bei Long-Tail-Basiswerten ist die Liquidität dünn. „Kein Clearing“ lassen sich die drei Worte viel zu leicht als „kein Risiko“ lesen.
Also eine Frage: Was fürchtest du mehr—zwar eine Zwangsliquidation, oder eher dass die Optionsprämie still und leise auf null ausläuft?
#TermMax @TermMax
Später habe ich das Setup von @TermMax Alpha in seine Teile zerlegt und festgestellt: Es beseitigt das Risiko nicht, sondern tauscht das Risiko nur gegen eine andere Form.
Beim traditionellen Margin-Hebel liegt das Risiko über die gesamte Haltedauer verteilt. Du gehst 3-fach Long—dann wirst du von Sekunde zu Sekunde geprüft. Wenn ein einziges Mal der Health-Faktor durchbricht, ist es vorbei. Das nennt man Pfadabhängigkeit—wie der Weg dazwischen verläuft, zählt ebenfalls. In extremen Marktphasen ist das besonders hart: Ein kleiner Stich, und die Position ist weg, die Richtung stimmt zwar noch.
Alpha geht den Weg über das vorab bezahlte Optionsprämienmodell. Du zahlst die Kosten beim Einstieg einmalig, im Tausch gegen ein Recht auf Abrechnung bei Fälligkeit. Egal, wie stark der Preis zwischendurch schwankt—es löst keine Zwangsliquidation aus. Es gibt dieses Konzept der laufenden Margin nicht. So wird das Risiko von „dem gesamten Pfad“ auf „genau diesen einen Zeitpunkt bei Fälligkeit“ verdichtet.
Aber eine Sache muss man klarstellen: Kein Clearing heißt nicht automatisch, dass man weniger verliert.
Bei einer Zwangsliquidation bleibt oft noch ein Restwert. Beim Optionsprämienmodell gilt: Wenn die Richtung falsch war oder der Basiswert nicht lange genug gelaufen ist, ist der Betrag, den du gezahlt hast, ein Totalschaden. Die Verlustobergrenze ist zwar festgelegt, aber diese Obergrenze kann trotzdem brutaler sein als das, was dich durch Clearing erwischt.
Dafür weißt du den schlimmsten Ausgang bereits im Moment des Einstiegs. Du musst nicht auf den Chart starren und brauchst keine Angst vor einem nächtlichen Stich zu haben. Viele haben nicht einfach falsch gelegen—sie wurden nur unterwegs aus dem Markt ausgeschüttelt.
Die eigentliche „Kosten“ liegen woanders: Der Zeitliche Druck verlagert sich von der Haltedauer auf den Moment des Einstiegs. Beim Margin-Hebel kann man zumindest noch nachlegen, um sich zu retten, oder frühzeitig stoppen. Wenn du die Laufzeit einmal falsch wählst, gibt es in der Zwischenzeit keine Möglichkeit mehr zu reagieren—du musst nur warten.
Zu den Daten: Alpha ist auf die AERO-Optionen, bStocks und diese Tokenisierten-Aktien von Robinhood Chain ausgeweitet. Das Protokoll liegt auf 10 EVM-Ketten, mit einem TVL im Bereich von etwa 90 Millionen USD. Am 25. August TMX TGE: Die Gesamtmenge ist auf eine Milliarde fixiert, ohne Inflation. Obiges ist eine Zusammenfassung aus öffentlichen Quellen, keine verifizierten On-Chain-Messungen.
Und die Schwachstellen liegen auch offen da. Die Prämienpreisbildung beruht auf Market Makern; bei Long-Tail-Basiswerten ist die Liquidität dünn. „Kein Clearing“ lassen sich die drei Worte viel zu leicht als „kein Risiko“ lesen.
Also eine Frage: Was fürchtest du mehr—zwar eine Zwangsliquidation, oder eher dass die Optionsprämie still und leise auf null ausläuft?
#TermMax @TermMax