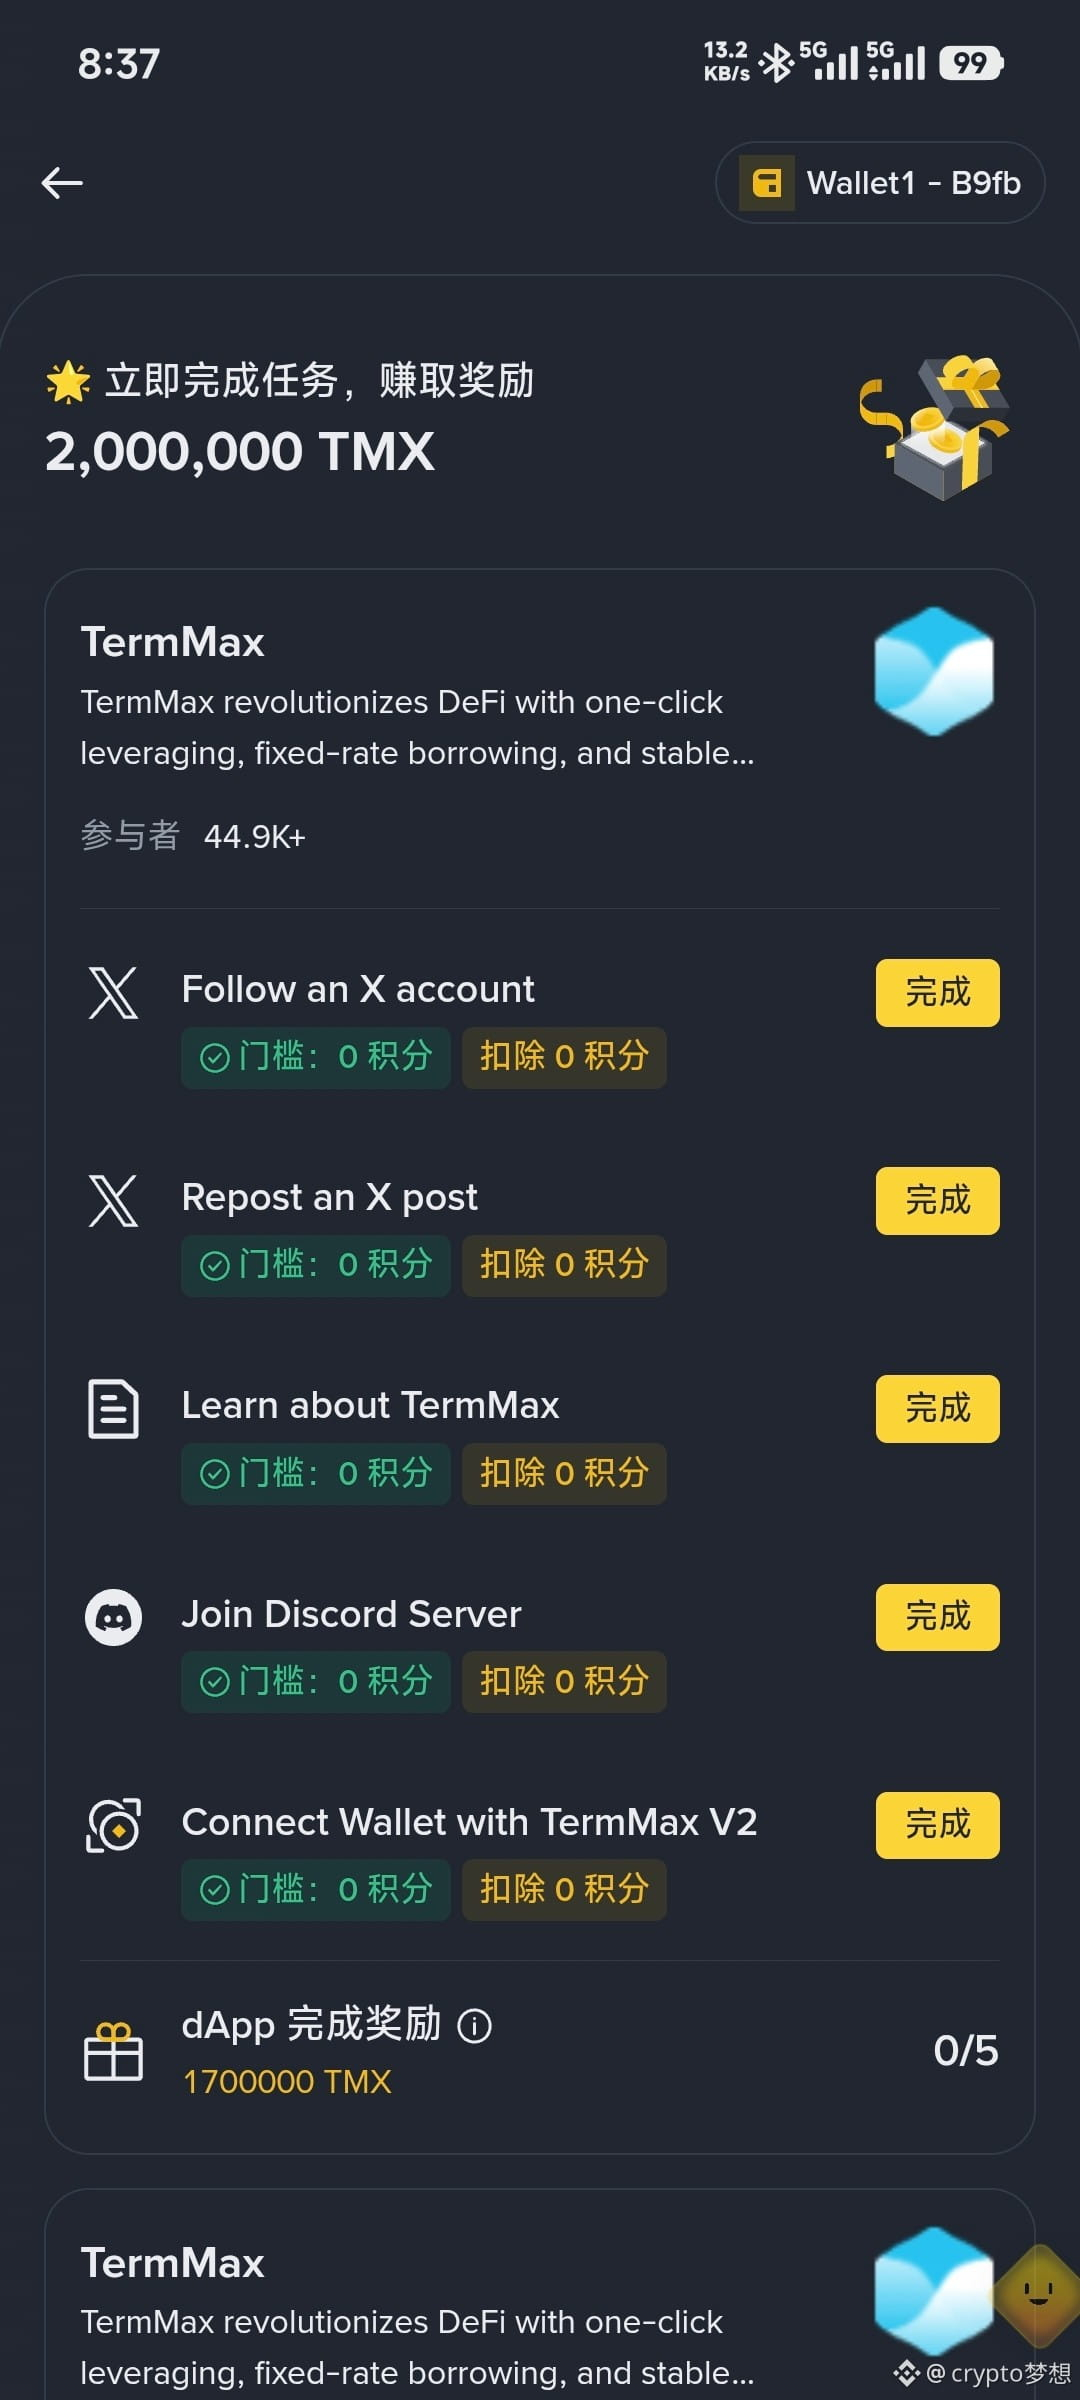
Binance Wallet hat vor einiger Zeit die TermMax-Aufgaben eingeführt.
Insgesamt gibt es eine Belohnung in Anteilen von 2.000.000 TMX-Tokens.
Die erste Aufgabe: 80.000 Teilnehmer haben alles vollständig erledigt – dafür gab es 1.700.000 Anteile.
Rechnen wir also: 80.000 Teilnehmer erhalten im Schnitt 21,25 TMX pro Person. Bei den aktuellen Kurswerten im Pre-Market entspricht das etwa 3,8 USD. Wirkt das nicht ein wenig unattraktiv?
Ich habe auch das TermMax-Whitepaper gelesen und festgestellt, dass es nicht nur das ist, was alle jeden Tag mit XP und Aufgaben machen, was es besonders wert ist zu untersuchen – sondern vor allem dessen „Fixed Rate Tokenization“-Mechanismus.
Beispiel: Wenn wir Nutzer 500 USDC einzahlen, erzeugt das Protokoll 500 XT und 500 FT. Dann tauschen wir 500 XT gegen 125 FT. Am Ende erhalten wir 625 FT.
Nach Ablauf wird jedes FT zu 1 USDC eingelöst – also entspricht das 500 USDC Kapital einem Fälligkeitwert von 625 USDC. Der theoretische Gewinn liegt damit bei 25%.
Das ist spannend.
Traditionelles DeFi-Lending handelt im Grunde mit „heutigem Geld“. TermMax ist eher, als würde man „zukünftiges Geld“ handeln. FT kann man als zukünftige, fest zugesagte Cashflows verstehen, während XT einen weiteren Teil der Rendite und die Hebelwirkung übernimmt.
Damit ist der Zins nicht länger nur einfach eine APY-Zahl auf der Seite, sondern fließt direkt in die Preisbildung der Assets ein.
Ich schaue mir auch On-Chain-Daten an: Derzeit liegt das TermMax TVL bei ungefähr 34 Mio. USD, Active Loans bei etwa 29,5 Mio. USD und die kumulierten Protokolleinnahmen bei rund 369 Tsd. USD.
Dabei entfallen auf Ethereum über 32 Mio. USD TVL, was bedeutet, dass die Liquidität aktuell stark auf Ethereum konzentriert ist.
Wenn TermMax in Zukunft das derzeitige etwa 34-Mio.-USD-TVL nachhaltig weiter ausbaut, wäre es nicht mehr nur ein DeFi-Lending-Produkt, sondern möglicherweise ein Liquiditäts-Zugang zum On-Chain-Fixed-Income-Markt.
Man könnte sogar noch aggressiver denken: Wenn RWA, Stablecoins und On-Chain-US-Stock-Assets weiter wachsen, ist das, was Institutionen am ehesten fehlt, nicht unbedingt ein noch höheres APY – sondern vielmehr „wie viel ich leihe, wie lange ich leihe und welche Kosten das hat“ zu einem Zeitpunkt vorab festzunageln. TermMax kann dieses Problem genau lösen.
Aber das Risiko ist natürlich auch klar: Das aktuelle TVL von etwa 34 Mio. USD und die aktiven Loans von 29,5 Mio. USD sind im Vergleich zu echten, führenden Lending-Protokollen noch relativ klein; außerdem liegt die Einnahmegröße derzeit nur im Bereich von einigen hunderttausend USD.
Daher habe ich das Gefühl, dass es für „Lao Meng“ aktuell eher wie ein gerade erst keimendes „Seeds des Zinsmarkts“ ist. Wirklich im Fokus sollte sein, ob das TVL in den nächsten sechs Monaten weiter wächst – weg von den XP-Incentives – und ob die echte Handelsliquidität von FT/XT wirklich zustande kommt.
#termmax @TermMax
Insgesamt gibt es eine Belohnung in Anteilen von 2.000.000 TMX-Tokens.
Die erste Aufgabe: 80.000 Teilnehmer haben alles vollständig erledigt – dafür gab es 1.700.000 Anteile.
Rechnen wir also: 80.000 Teilnehmer erhalten im Schnitt 21,25 TMX pro Person. Bei den aktuellen Kurswerten im Pre-Market entspricht das etwa 3,8 USD. Wirkt das nicht ein wenig unattraktiv?
Ich habe auch das TermMax-Whitepaper gelesen und festgestellt, dass es nicht nur das ist, was alle jeden Tag mit XP und Aufgaben machen, was es besonders wert ist zu untersuchen – sondern vor allem dessen „Fixed Rate Tokenization“-Mechanismus.
Beispiel: Wenn wir Nutzer 500 USDC einzahlen, erzeugt das Protokoll 500 XT und 500 FT. Dann tauschen wir 500 XT gegen 125 FT. Am Ende erhalten wir 625 FT.
Nach Ablauf wird jedes FT zu 1 USDC eingelöst – also entspricht das 500 USDC Kapital einem Fälligkeitwert von 625 USDC. Der theoretische Gewinn liegt damit bei 25%.
Das ist spannend.
Traditionelles DeFi-Lending handelt im Grunde mit „heutigem Geld“. TermMax ist eher, als würde man „zukünftiges Geld“ handeln. FT kann man als zukünftige, fest zugesagte Cashflows verstehen, während XT einen weiteren Teil der Rendite und die Hebelwirkung übernimmt.
Damit ist der Zins nicht länger nur einfach eine APY-Zahl auf der Seite, sondern fließt direkt in die Preisbildung der Assets ein.
Ich schaue mir auch On-Chain-Daten an: Derzeit liegt das TermMax TVL bei ungefähr 34 Mio. USD, Active Loans bei etwa 29,5 Mio. USD und die kumulierten Protokolleinnahmen bei rund 369 Tsd. USD.
Dabei entfallen auf Ethereum über 32 Mio. USD TVL, was bedeutet, dass die Liquidität aktuell stark auf Ethereum konzentriert ist.
Wenn TermMax in Zukunft das derzeitige etwa 34-Mio.-USD-TVL nachhaltig weiter ausbaut, wäre es nicht mehr nur ein DeFi-Lending-Produkt, sondern möglicherweise ein Liquiditäts-Zugang zum On-Chain-Fixed-Income-Markt.
Man könnte sogar noch aggressiver denken: Wenn RWA, Stablecoins und On-Chain-US-Stock-Assets weiter wachsen, ist das, was Institutionen am ehesten fehlt, nicht unbedingt ein noch höheres APY – sondern vielmehr „wie viel ich leihe, wie lange ich leihe und welche Kosten das hat“ zu einem Zeitpunkt vorab festzunageln. TermMax kann dieses Problem genau lösen.
Aber das Risiko ist natürlich auch klar: Das aktuelle TVL von etwa 34 Mio. USD und die aktiven Loans von 29,5 Mio. USD sind im Vergleich zu echten, führenden Lending-Protokollen noch relativ klein; außerdem liegt die Einnahmegröße derzeit nur im Bereich von einigen hunderttausend USD.
Daher habe ich das Gefühl, dass es für „Lao Meng“ aktuell eher wie ein gerade erst keimendes „Seeds des Zinsmarkts“ ist. Wirklich im Fokus sollte sein, ob das TVL in den nächsten sechs Monaten weiter wächst – weg von den XP-Incentives – und ob die echte Handelsliquidität von FT/XT wirklich zustande kommt.
#termmax @TermMax