#bstockscis Zwei Wege, um „KI-Chips jenseits von Nvidia“ zu spielen,
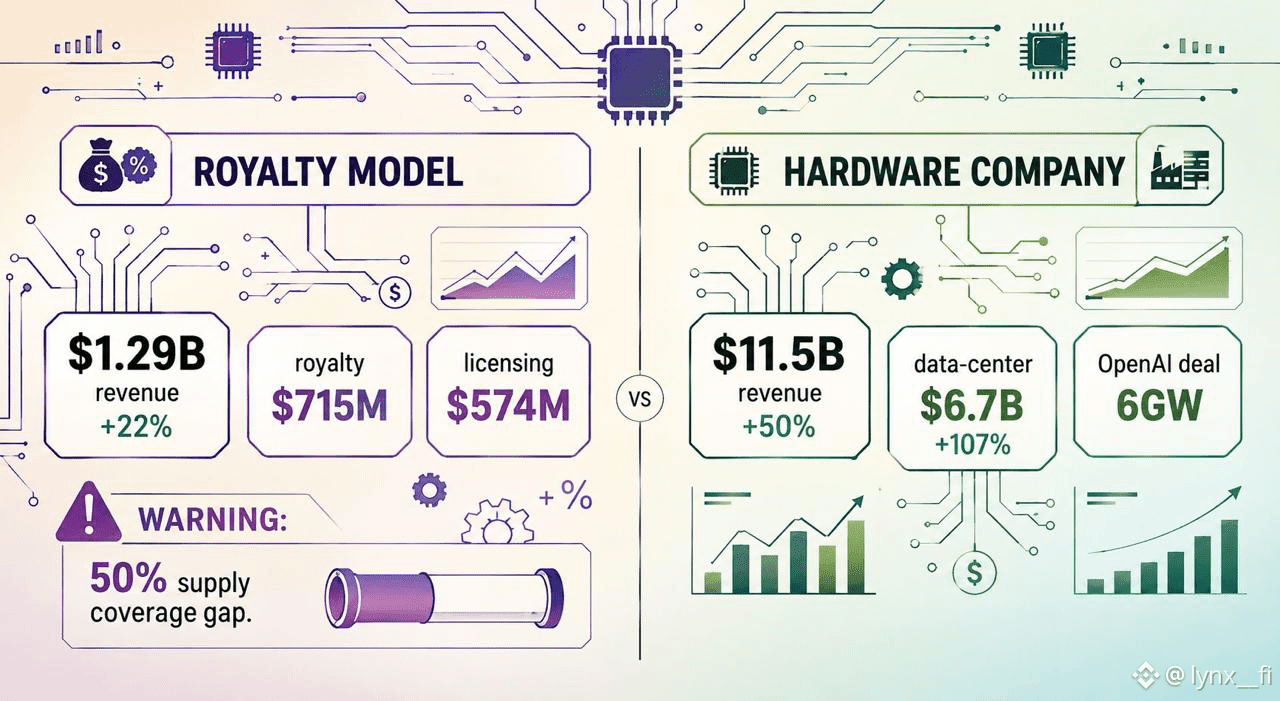
Arms Lizenzmodell 🔧 Q2-Report: Umsatz 1,29 Mrd. $ (+22% ggü. Vorjahr), Lizenzumsatz 715 Mio. $ (+22%), Lizenzierung 574 Mio. $ (+23%) — jede Zeile beschleunigt, und die Aktie ist trotzdem um -8% gefallen. Warum? Weil Arm eine Nachfrage-Pipeline für KI-CPUs über 2 Mrd. $ offengelegt hat, während nur 1 Mrd. $ gesicherte Lieferkapazität gegenübersteht — ein Deckungsgrad von 50%. Arm wird pro Chip bezahlt, unabhängig davon, wer ihn herstellt, aber nur dann, wenn das Volumen auch tatsächlich ausgeliefert wird.
Amds Hardware-Push 🎮 Q2 2026: Umsatz 11,536 Mrd. $ (+50% ggü. Vorjahr), Umsatz im Rechenzentrum 6,718 Mrd. $ — gestiegen von 3,24 Mrd. $, grob +107% ggü. Vorjahr — plus ein OpenAI-Framework-Deal für bis zu 6 GW Instinct-GPUs. Realer, schneller, sich verstärkender Wachstumseffekt. Der Haken: Marktschätzungen zufolge liegt Nvidia immer noch bei ~80–95% des Anteils am KI-Beschleuniger-Markt, also verdoppelt AMD ein Geschäft, das noch immer um einen einstelligen Marktanteil im Segment kämpft, das am meisten zahlt.
Gleiches Thema, anderes Risiko: Arms Risiko ist eine Lieferlücke hinter seiner eigenen Nachfrageszahl. Amds Risiko ist ein Marktführer mit einem 15-jährigen Vorsprung. 📐
Ich neige zum Lizenzmodell, weil es nicht braucht, dass AMD Nvidia schlägt, damit es funktioniert — es braucht nur, dass irgendeiner, irgendwer, weiterhin Chips liefert. Aber die 50%-Deckungslücke ist eine echte Schwachstelle, die man beim nächsten Report im Blick behalten sollte. Was ist dein Spiel — der Lizenzstrom oder der Hardware-Challenger? 👀
@BinanceCIS $ARMB $AMDB #bStocksCIS
Arms Lizenzmodell 🔧 Q2-Report: Umsatz 1,29 Mrd. $ (+22% ggü. Vorjahr), Lizenzumsatz 715 Mio. $ (+22%), Lizenzierung 574 Mio. $ (+23%) — jede Zeile beschleunigt, und die Aktie ist trotzdem um -8% gefallen. Warum? Weil Arm eine Nachfrage-Pipeline für KI-CPUs über 2 Mrd. $ offengelegt hat, während nur 1 Mrd. $ gesicherte Lieferkapazität gegenübersteht — ein Deckungsgrad von 50%. Arm wird pro Chip bezahlt, unabhängig davon, wer ihn herstellt, aber nur dann, wenn das Volumen auch tatsächlich ausgeliefert wird.
Amds Hardware-Push 🎮 Q2 2026: Umsatz 11,536 Mrd. $ (+50% ggü. Vorjahr), Umsatz im Rechenzentrum 6,718 Mrd. $ — gestiegen von 3,24 Mrd. $, grob +107% ggü. Vorjahr — plus ein OpenAI-Framework-Deal für bis zu 6 GW Instinct-GPUs. Realer, schneller, sich verstärkender Wachstumseffekt. Der Haken: Marktschätzungen zufolge liegt Nvidia immer noch bei ~80–95% des Anteils am KI-Beschleuniger-Markt, also verdoppelt AMD ein Geschäft, das noch immer um einen einstelligen Marktanteil im Segment kämpft, das am meisten zahlt.
Gleiches Thema, anderes Risiko: Arms Risiko ist eine Lieferlücke hinter seiner eigenen Nachfrageszahl. Amds Risiko ist ein Marktführer mit einem 15-jährigen Vorsprung. 📐
Ich neige zum Lizenzmodell, weil es nicht braucht, dass AMD Nvidia schlägt, damit es funktioniert — es braucht nur, dass irgendeiner, irgendwer, weiterhin Chips liefert. Aber die 50%-Deckungslücke ist eine echte Schwachstelle, die man beim nächsten Report im Blick behalten sollte. Was ist dein Spiel — der Lizenzstrom oder der Hardware-Challenger? 👀
@BinanceCIS $ARMB $AMDB #bStocksCIS