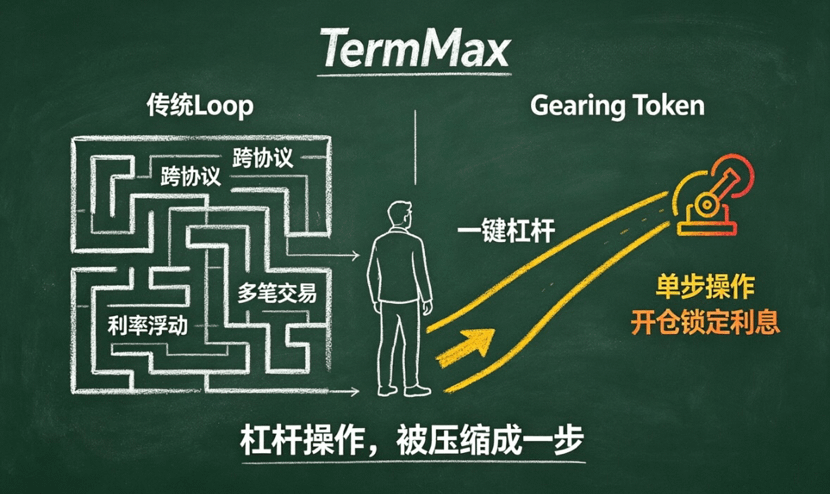
Ich habe heute Abend eine ganze Weile über TermMax’ One-Click-Hebel (Gearing Token) nachgedacht und festgestellt, dass es sich tatsächlich deutlich von der traditionellen Logik des zyklischen Borrowings unterscheidet. Beim klassischen Loop musst du über Protokolle hinweg gehen, mit mehreren Transaktionen hin- und herhandeln; die Zinssätze schwanken je nach Marktsentiment, und die Kosten sind schlichtweg nicht wirklich kalkulierbar. TermMax dagegen komprimiert den gesamten Ablauf zu einer einzigen Aktion: Wenn die Sicherheiten gesperrt sind, wird direkt die gehebelte Position geprägt, und die Zinsen werden beim Eröffnen der Position auf einen Schlag fest eingepreist – dieser Punkt ist entscheidend. Das bedeutet, dass weder kurzfristiges FOMO noch Panik im Markt deine Positionskosten beeinflussen kann.
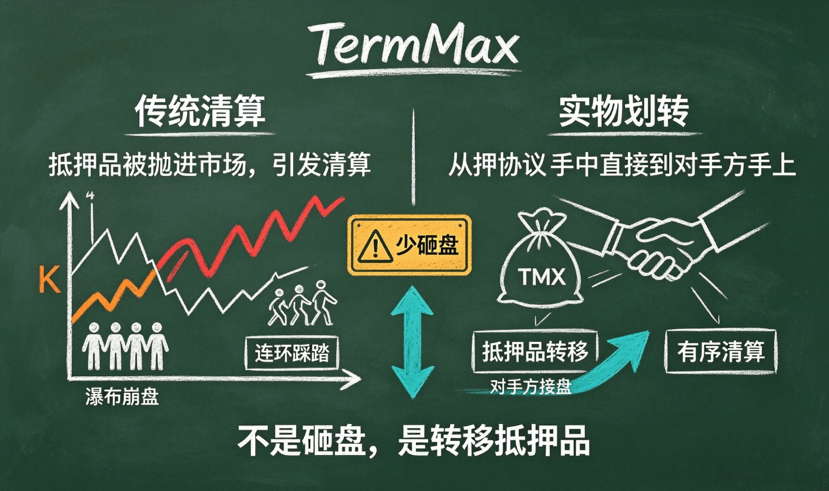
Als ich dann die Liquidationsmechanik von @TermMax im Detail zerlegte, wurde mir klar, dass der Designgedanke noch spannender ist. Beim traditionellen Kreditwesen kommt es bei unzureichender Liquidität der Sicherheiten oft zu einer harten Marktliquidation, was eine Kettenreaktion von Trittbrett-Unfällen auslösen kann. TermMax geht hingegen einen anderen Weg: einen Pfad der Übertragung von Vermögenswerten in der realen Welt – also die Sicherheiten an den Gegenpart zu übertragen, statt sie auf den Markt zu werfen. Theoretisch kann das den negativen Preisdruck deutlich reduzieren, insbesondere in extremen Marktphasen. Der Unterschied könnte dann genau die Trennlinie zwischen „geordnetem Liquidieren“ und „Kaskaden-Crash“ sein.
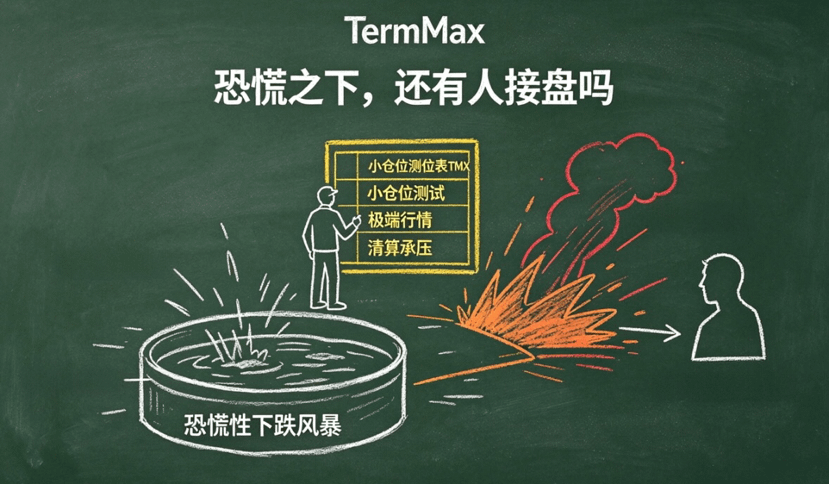
Natürlich ist Hebel immer ein zweischneidiges Schwert. Dass die Zinsen festgeschrieben sind, reduziert nur eine Variable; Nachlässigkeit im Positionsmanagement kann trotzdem Probleme verursachen. Ich plane selbst zunächst, eine Weile mit einer kleinen Positionsgröße zu testen. Mein Fokus liegt darauf, ob diese Liquidationsmechanik in extremen Marktphasen dem Druck standhält, und ob die reale Übertragung in der tatsächlichen Marktbewährung wirklich so glatt verläuft, wie es das Design verspricht. So schön die Theorie auch ist – sie muss sich durch On-Chain-Daten beweisen.
In der Branche gibt es bisher etwas, das fehlt: ein Konzept, das nicht nur mit einem Klick mehr Hebel hinzufügen kann, sondern auch sowohl Zinsrisiken als auch Liquidationswirkungen umfassend berücksichtigt. Wenn TermMax’ Logik der Sachliquidation nach der Marktbewertung standhält, könnte es tatsächlich zum Gamechanger im Hebel-Kreditsegment werden.
Allerdings habe ich in meinem Kopf eine Frage, die mich nicht loslässt: Hat der Gegenpart in einem Umfeld, in dem die Liquidität extrem ausgetrocknet ist, überhaupt noch Interesse daran, die Positionen zu übernehmen? Schließlich liegt zwischen dem Papierdesign und dem echten Marktduell meist eine Strecke von einem panikgetriebenen Kurseinbruch.
Wie siehst du die Zukunft solcher „Zinsen festschreiben + Sachliquidation“-Hebelmodelle im Hinblick auf die breite Verbreitung im kommenden Jahr? #GearingToken #DeFi借贷
#termmax
Als ich dann die Liquidationsmechanik von @TermMax im Detail zerlegte, wurde mir klar, dass der Designgedanke noch spannender ist. Beim traditionellen Kreditwesen kommt es bei unzureichender Liquidität der Sicherheiten oft zu einer harten Marktliquidation, was eine Kettenreaktion von Trittbrett-Unfällen auslösen kann. TermMax geht hingegen einen anderen Weg: einen Pfad der Übertragung von Vermögenswerten in der realen Welt – also die Sicherheiten an den Gegenpart zu übertragen, statt sie auf den Markt zu werfen. Theoretisch kann das den negativen Preisdruck deutlich reduzieren, insbesondere in extremen Marktphasen. Der Unterschied könnte dann genau die Trennlinie zwischen „geordnetem Liquidieren“ und „Kaskaden-Crash“ sein.
Natürlich ist Hebel immer ein zweischneidiges Schwert. Dass die Zinsen festgeschrieben sind, reduziert nur eine Variable; Nachlässigkeit im Positionsmanagement kann trotzdem Probleme verursachen. Ich plane selbst zunächst, eine Weile mit einer kleinen Positionsgröße zu testen. Mein Fokus liegt darauf, ob diese Liquidationsmechanik in extremen Marktphasen dem Druck standhält, und ob die reale Übertragung in der tatsächlichen Marktbewährung wirklich so glatt verläuft, wie es das Design verspricht. So schön die Theorie auch ist – sie muss sich durch On-Chain-Daten beweisen.
In der Branche gibt es bisher etwas, das fehlt: ein Konzept, das nicht nur mit einem Klick mehr Hebel hinzufügen kann, sondern auch sowohl Zinsrisiken als auch Liquidationswirkungen umfassend berücksichtigt. Wenn TermMax’ Logik der Sachliquidation nach der Marktbewertung standhält, könnte es tatsächlich zum Gamechanger im Hebel-Kreditsegment werden.
Allerdings habe ich in meinem Kopf eine Frage, die mich nicht loslässt: Hat der Gegenpart in einem Umfeld, in dem die Liquidität extrem ausgetrocknet ist, überhaupt noch Interesse daran, die Positionen zu übernehmen? Schließlich liegt zwischen dem Papierdesign und dem echten Marktduell meist eine Strecke von einem panikgetriebenen Kurseinbruch.
Wie siehst du die Zukunft solcher „Zinsen festschreiben + Sachliquidation“-Hebelmodelle im Hinblick auf die breite Verbreitung im kommenden Jahr? #GearingToken #DeFi借贷
#termmax