#bstockscis Ich habe versucht, ein Portfolio aus bStocks zusammenzustellen, aber ich habe mir verboten, auf die Namen der Unternehmen zu schauen.
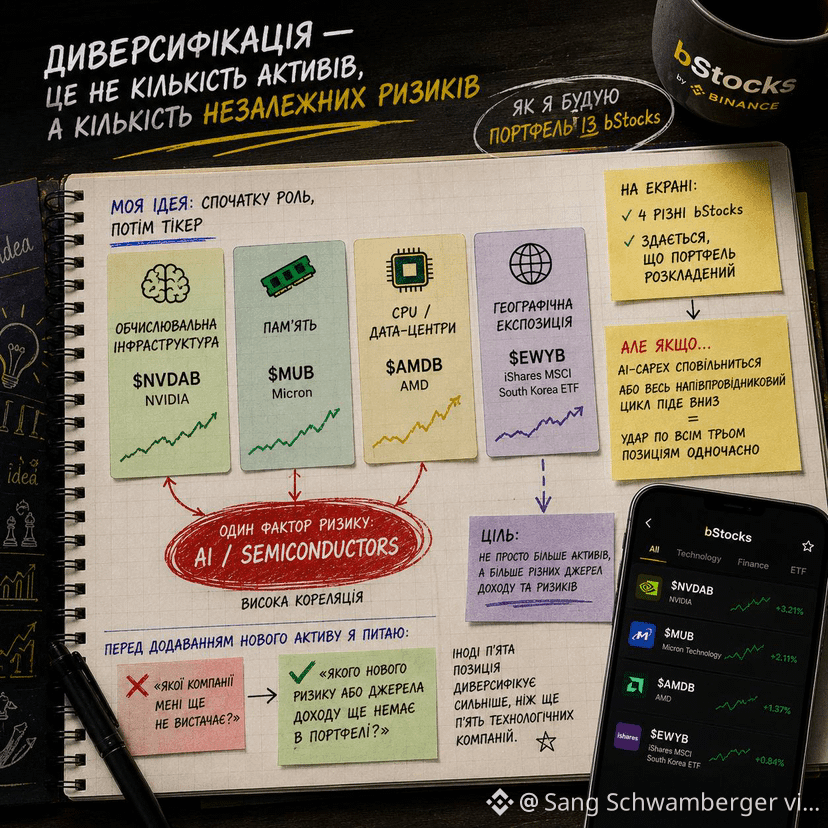
Die Regel ist einfach: Zuerst festlegen, welche Rolle jede Position erfüllen soll, und erst dann den Ticker auswählen.
So ist es mir ungefähr gelungen:
🧠 Rechen-/Infrastruktur → $NVDAB
💾 Speicher → $MUB
🖥️ CPU / Rechenzentren → $AMDB
🌏 geografische Exponierung → $EWYB
Und hier habe ich ein Problem bemerkt.
Auf dem Bildschirm sind das 4 verschiedene bStocks. Psychologisch wirkt es so, als wäre das Portfolio schon ganz gut aufgeteilt.
Aber wenn AI-capex ins Stocken gerät oder der gesamte Halbleiterzyklus nach unten geht, können die ersten drei Positionen von demselben Faktor getroffen werden.
Das heißt: Die Anzahl der Ticker ist nicht gleich der Anzahl unabhängiger Risiken.
Genau das hat meine Art verändert, auf die Liste der bStocks zu schauen. Jetzt frage ich vor dem Hinzufügen eines neuen Assets nicht mehr:
„Welches Unternehmen fehlt mir noch?“
sondern:
„Welches neue Risiko oder welche neue Einnahmequelle ist im Portfolio noch nicht vorhanden?“
Manchmal diversifiziert die fünfte Position stärker als noch fünf Technologieunternehmen.
Und rechnet ihr Diversifikation nach der Anzahl der Assets oder nach der Anzahl der unterschiedlichen Risikofaktoren?
@BinanceCIS
#bStocksCIS
Die Regel ist einfach: Zuerst festlegen, welche Rolle jede Position erfüllen soll, und erst dann den Ticker auswählen.
So ist es mir ungefähr gelungen:
🧠 Rechen-/Infrastruktur → $NVDAB
💾 Speicher → $MUB
🖥️ CPU / Rechenzentren → $AMDB
🌏 geografische Exponierung → $EWYB
Und hier habe ich ein Problem bemerkt.
Auf dem Bildschirm sind das 4 verschiedene bStocks. Psychologisch wirkt es so, als wäre das Portfolio schon ganz gut aufgeteilt.
Aber wenn AI-capex ins Stocken gerät oder der gesamte Halbleiterzyklus nach unten geht, können die ersten drei Positionen von demselben Faktor getroffen werden.
Das heißt: Die Anzahl der Ticker ist nicht gleich der Anzahl unabhängiger Risiken.
Genau das hat meine Art verändert, auf die Liste der bStocks zu schauen. Jetzt frage ich vor dem Hinzufügen eines neuen Assets nicht mehr:
„Welches Unternehmen fehlt mir noch?“
sondern:
„Welches neue Risiko oder welche neue Einnahmequelle ist im Portfolio noch nicht vorhanden?“
Manchmal diversifiziert die fünfte Position stärker als noch fünf Technologieunternehmen.
Und rechnet ihr Diversifikation nach der Anzahl der Assets oder nach der Anzahl der unterschiedlichen Risikofaktoren?
@BinanceCIS
#bStocksCIS