#termmax @TermMax
Ich bin zu TermMax gegangen in der Erwartung, dass sich auf der Zahlenebene die Optionsseite des Protokolls klarer zeigen würde. Stattdessen ist mir aber die Konzentration seiner aktuellen Aktivität aufgefallen.
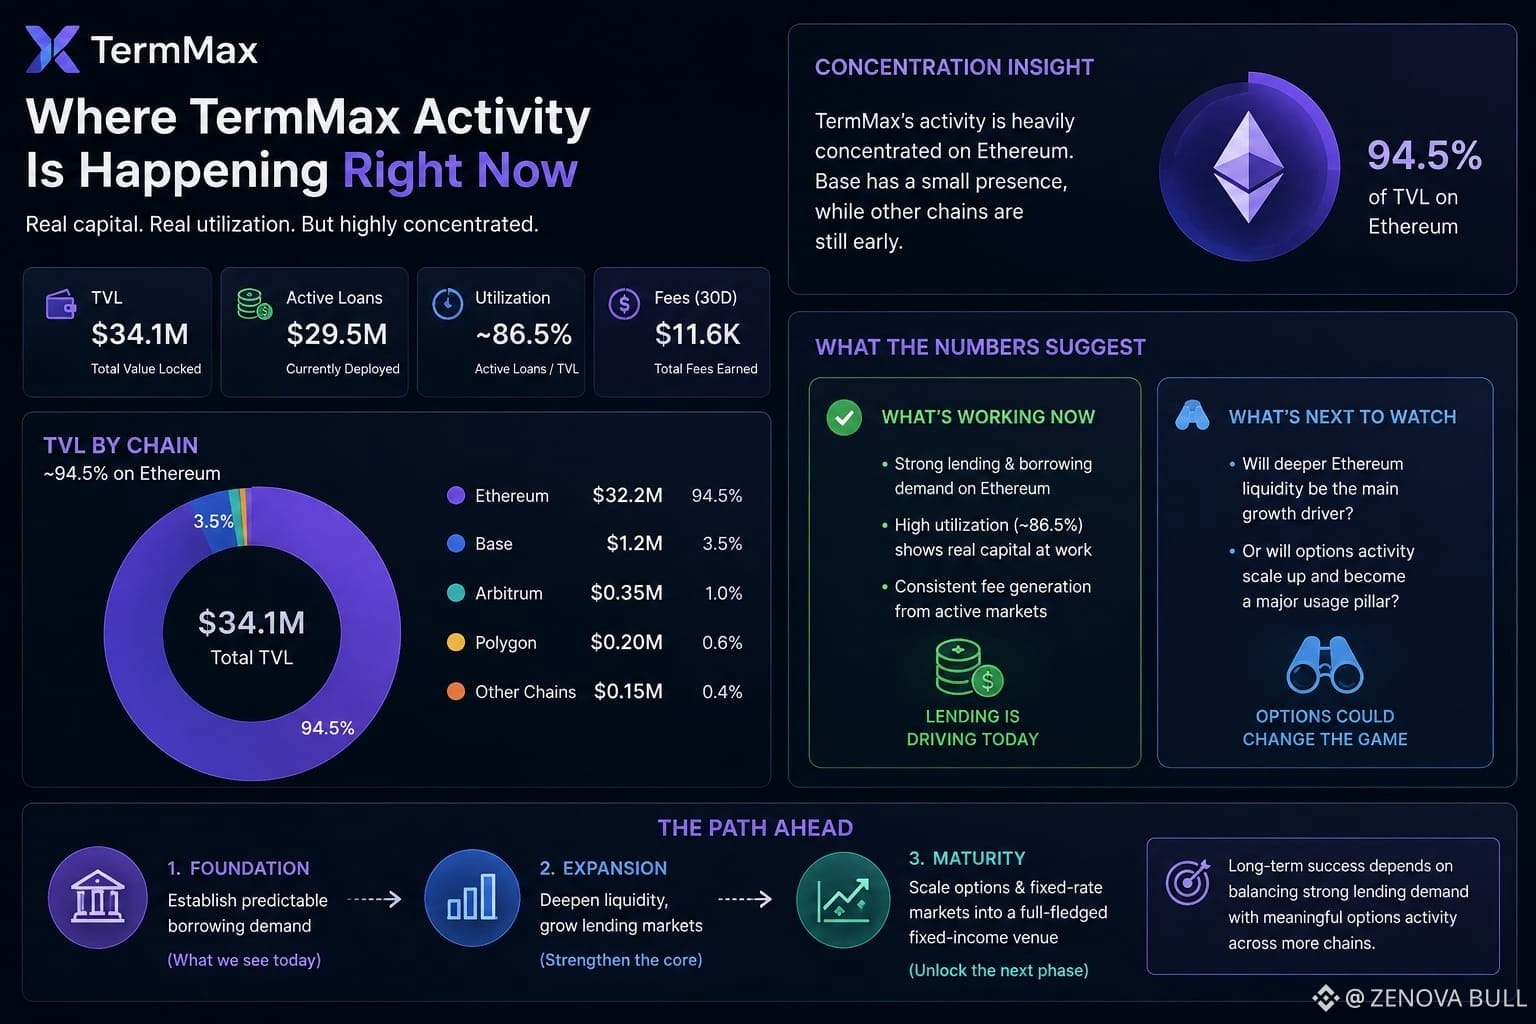
TermMax liegt bei rund 34,1 Mio. $ TVL, mit etwa 29,5 Mio. $ an aktiven Krediten. Das ist ein bedeutendes Nutzungsniveau. Aber fast 94,5 % des TVL liegen auf Ethereum, während Base etwa 1,2 Mio. $ hält und die anderen unterstützten Chains deutlich kleiner sind.
Das sagt mir etwas etwas anderes als die breitere Erzählung von „Multi-Chain-Fixed-Rate-Lending und -Optionen“.
Es wird klar echtes Kapital eingesetzt, und die Zahl der aktiven Kredite deutet darauf hin, dass es sich nicht einfach um ungenutzte Liquidität handelt, die in Verträgen geparkt ist. Auch die letzten 30 Tage brachten etwa 11,6 Tsd. $ an Gebühren, wobei Ethereum den weitaus größten Anteil erzeugte.
Aber die spannende Frage ist, wofür dieses Kapital tatsächlich verwendet wird.
Wenn die meiste Aktivität rund um Lending und Borrowing auf Ethereum konzentriert ist, dann wirkt der Fixed-Rate-Markt so, als würde er schneller ein passendes Produkt-Markt-Fit finden als der Options-Teil. Das ist nicht zwangsläufig ein Nachteil. Im Gegenteil: Es könnte sogar eine sinnvolle Entwicklung sein – erst eine planbare Nachfrage nach Krediten aufbauen und dann darauf aufbauend komplexere Zins- und Optionsmärkte entwickeln.
Trotzdem würde ich den aktuellen TVL allein nicht als Beleg dafür werten, dass TermMax zu einer breiten Fixed-Income-Trading-Plattform geworden ist.
Was mich interessiert, ist, ob die nächste Wachstumsphase aus tieferer Ethereum-Lending-Liquidität kommt, oder ob die Optionsaktivität irgendwann groß genug wird, um zu verändern, wo die reale Nutzung des Protokolls stattfindet.
$AEON
$GRVT
$KII
Ich bin zu TermMax gegangen in der Erwartung, dass sich auf der Zahlenebene die Optionsseite des Protokolls klarer zeigen würde. Stattdessen ist mir aber die Konzentration seiner aktuellen Aktivität aufgefallen.
TermMax liegt bei rund 34,1 Mio. $ TVL, mit etwa 29,5 Mio. $ an aktiven Krediten. Das ist ein bedeutendes Nutzungsniveau. Aber fast 94,5 % des TVL liegen auf Ethereum, während Base etwa 1,2 Mio. $ hält und die anderen unterstützten Chains deutlich kleiner sind.
Das sagt mir etwas etwas anderes als die breitere Erzählung von „Multi-Chain-Fixed-Rate-Lending und -Optionen“.
Es wird klar echtes Kapital eingesetzt, und die Zahl der aktiven Kredite deutet darauf hin, dass es sich nicht einfach um ungenutzte Liquidität handelt, die in Verträgen geparkt ist. Auch die letzten 30 Tage brachten etwa 11,6 Tsd. $ an Gebühren, wobei Ethereum den weitaus größten Anteil erzeugte.
Aber die spannende Frage ist, wofür dieses Kapital tatsächlich verwendet wird.
Wenn die meiste Aktivität rund um Lending und Borrowing auf Ethereum konzentriert ist, dann wirkt der Fixed-Rate-Markt so, als würde er schneller ein passendes Produkt-Markt-Fit finden als der Options-Teil. Das ist nicht zwangsläufig ein Nachteil. Im Gegenteil: Es könnte sogar eine sinnvolle Entwicklung sein – erst eine planbare Nachfrage nach Krediten aufbauen und dann darauf aufbauend komplexere Zins- und Optionsmärkte entwickeln.
Trotzdem würde ich den aktuellen TVL allein nicht als Beleg dafür werten, dass TermMax zu einer breiten Fixed-Income-Trading-Plattform geworden ist.
Was mich interessiert, ist, ob die nächste Wachstumsphase aus tieferer Ethereum-Lending-Liquidität kommt, oder ob die Optionsaktivität irgendwann groß genug wird, um zu verändern, wo die reale Nutzung des Protokolls stattfindet.
$AEON
$GRVT
$KII